
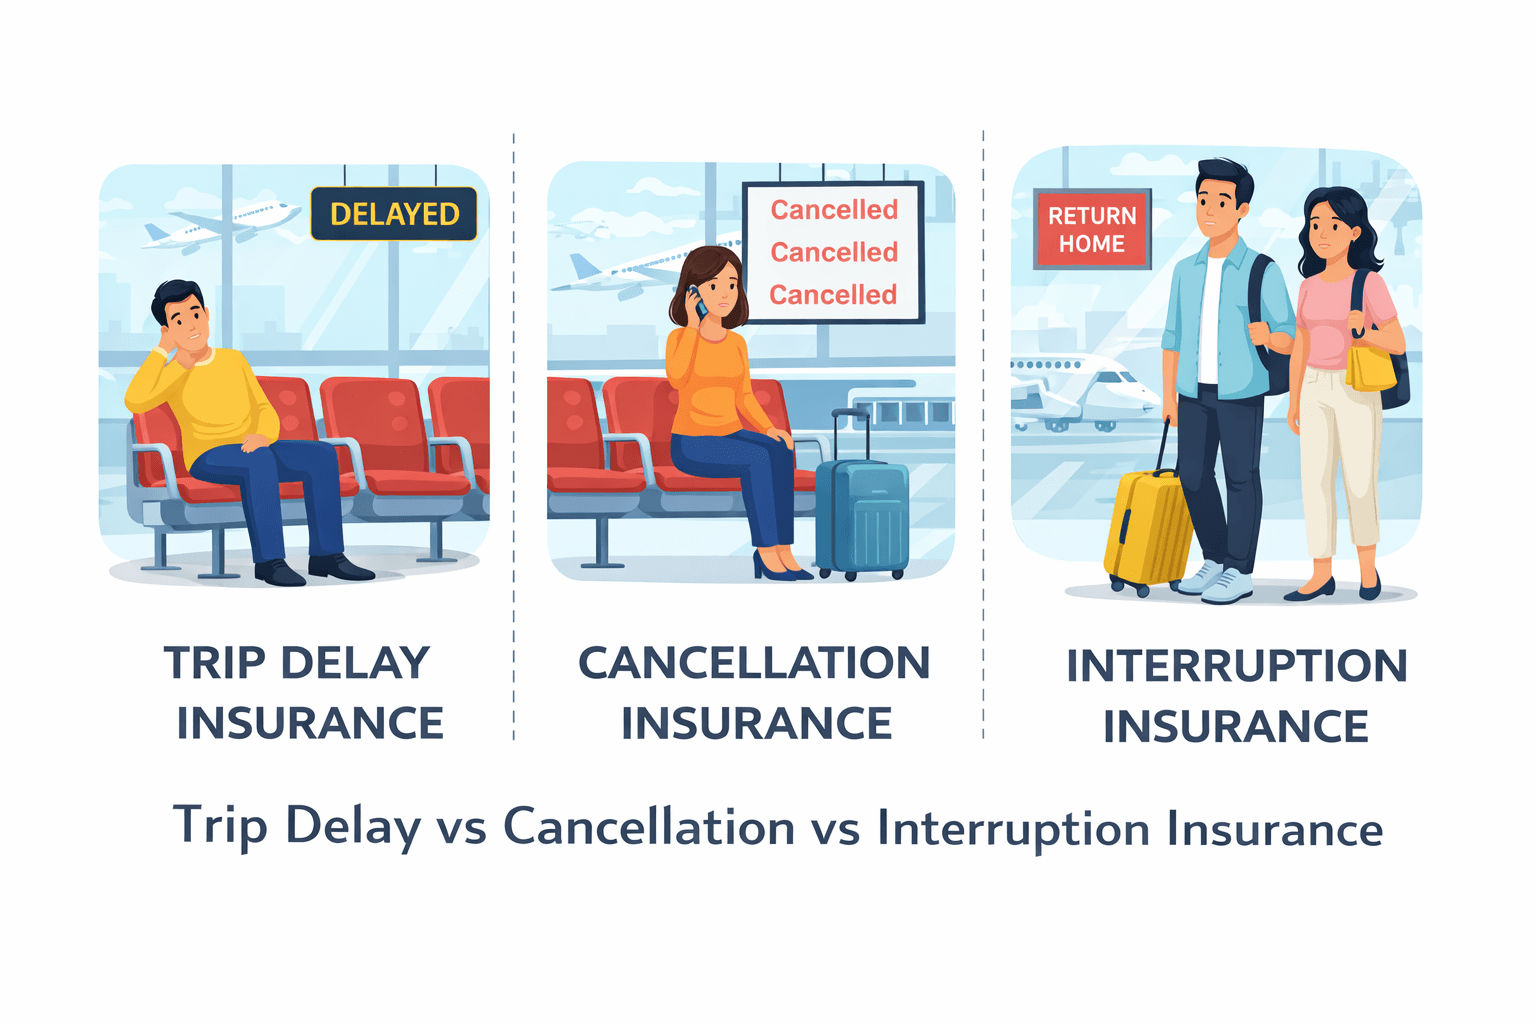
મુસાફરી એ જીવનની સૌથી મોટી ખુશીઓમાંની એક છે, જે નવા અનુભવો, યાદો અને સાહસો પ્રદાન કરે છે. જો કે, અનપેક્ષિત ઘટનાઓ શ્રેષ્ઠ-આયોજિત યાત્રાઓમાં પણ વિક્ષેપ પાડી શકે છે, જે નાણાકીય નુકસાન અને તણાવ તરફ દોરી જાય છે. તબીબી કટોકટીને કારણે ઉડાનમાં વિલંબ અને મુસાફરી રદ થવાથી લઈને પારિવારિક કટોકટી અથવા કુદરતી આફતોને કારણે વિક્ષેપો સુધી, મુસાફરીમાં વિક્ષેપો કોઈને પણ થઈ શકે છે.
આ વ્યાપક માર્ગદર્શિકા મુસાફરી વીમાના ત્રણ આવશ્યક પ્રકારો સમજાવે છેઃ મુસાફરી રદ વીમો, મુસાફરી વિલંબ વીમો અને મુસાફરી વિક્ષેપ વીમો. આ કવરેજ વચ્ચેના તફાવતોને સમજવાથી અને દરેક તમને કઈ બાબતોથી રક્ષણ આપે છે તે તમને તમારી મુસાફરીની જરૂરિયાતો માટે યોગ્ય કવરેજ પસંદ કરવામાં મદદ કરશે. ઝુરિચ કોટાક જનરલ ઇન્સ્યોરન્સ તરફથી યોગ્ય મુસાફરી વીમા સાથે, તમે આત્મવિશ્વાસ સાથે મુસાફરી કરી શકો છો, એ જાણીને કે તમારું નાણાકીય રોકાણ સુરક્ષિત છે.
મુસાફરી વીમાના ત્રણ પ્રકારોને સમજવું
મુસાફરી વીમો વિવિધ દૃશ્યો માટે ત્રણ અલગ અલગ રક્ષણ પ્રદાન કરે છેઃ
સફર રદ કરવાનો વીમો
જો તમારે પ્રસ્થાન પહેલાં તમારી સફર રદ કરવાની જરૂર હોય તો તમારા નાણાકીય રોકાણનું રક્ષણ કરે છે.
કવરેજની વિગતોઃ જો તમે આવરી લેવાયેલા કારણોસર રદ કરો છો તો ફ્લાઇટ્સ, હોટલ, પ્રવાસો અને પ્રવૃત્તિ બુકિંગ જેવા બિન-રિફંડપાત્ર ખર્ચની ભરપાઈ કરે છે.
જ્યારે તે લાગુ પડે છેઃ તમારી મુસાફરી શરૂ થાય તે પહેલાં થતા રદબાતલને લાગુ પડે છે.
દાવો કરવાની પ્રક્રિયા અને રકમઃ તમારે રદ થયાના 30-90 દિવસની અંદર દાવો કરવો પડશે.
સફરમાં વિલંબ વીમો
જ્યારે તમારી મુસાફરીમાં નોંધપાત્ર વિલંબ થાય છે ત્યારે વધારાના ખર્ચ માટે તમને વળતર આપે છે.
કવરેજની વિગતોઃ જ્યારે વિલંબ પોલિસીની મર્યાદા કરતાં વધી જાય ત્યારે તેમાં આવાસ, ભોજન, પરિવહન અને આવશ્યક વસ્તુઓનો સમાવેશ થાય છે.
જ્યારે તે લાગુ પડે છેઃ તમારી મુસાફરી દરમિયાન થતા વિલંબને લાગુ પડે છે (સામાન્ય રીતે 6-12 કલાકની મર્યાદા, જોકે કેટલીક પ્રીમિયમ યોજનાઓ 3-4 કલાકથી શરૂ થાય છે).
દાવાની પ્રક્રિયા અને રકમઃ ચૂકવણીના નમૂનાઓ બદલાય છેઃ કલાક દીઠ વળતર (મર્યાદા પછી કલાક દીઠ ₹500-₹1,000) અથવા એક સામટી વળતર (મર્યાદા સુધી પહોંચ્યા પછી ₹2,000-₹5,000).
સફરમાં વિક્ષેપ વીમો
જો તમારી મુસાફરી ટૂંકી થઈ જાય અને તમારે ઘરે પરત ફરવું પડે તો તે તમને બિનઉપયોગી સફરના ખર્ચની ભરપાઈ કરે છે.
કવરેજની વિગતોઃ હોટલ, પ્રવાસ અને એકતરફી કટોકટી વળતર પરિવહન જેવા બિનઉપયોગી પ્રિપેઇડ ખર્ચને આવરી લે છે.
જ્યારે તે લાગુ પડે છેઃ તમારી મુસાફરી શરૂ થઈ ગયા પછી થતા વિક્ષેપોને લાગુ પડે છે.
દાવો કરવાની પ્રક્રિયા અને રકમઃ તમારી યોજનાની પસંદગીના આધારે સામાન્ય કવરેજ મર્યાદા ₹2 લાખથી ₹50 લાખ સુધીની હોય છે.
ઝડપી સરખામણીઃ સફર રદ કરવી વિરુદ્ધ વિલંબ વિરુદ્ધ વિક્ષેપ
વિશેષતા | સફર રદ કરવી | સફરમાં વિલંબ | પ્રવાસમાં વિક્ષેપ |
કવરેજનો સમય | પ્રસ્થાન પહેલાં | મુસાફરી દરમિયાન (વિલંબ સમયગાળો) | સફર શરૂ થયા પછી (પ્રવાસના મધ્યમાં) |
ચૂકવણીનો પ્રકાર | રદ થયેલ બુકિંગની ભરપાઈ | કલાક દીઠ અથવા એક સામટી વળતર | બિનઉપયોગી ખર્ચની ભરપાઈ + વળતર ભાડું |
લાક્ષણિક પ્રેરક | તબીબી કટોકટી, વિઝાનો ઇનકાર, પારિવારિક મૃત્યુ | 6-12 કલાકની ઉડાન/પરિવહન વિલંબ | પ્રવાસ દરમિયાનની બીમારી, પારિવારિક કટોકટી, ઘરનું નુકસાન |
કવરેજ મર્યાદા શ્રેણી | ₹2 લાખ-₹50 લાખ | ₹ 500-₹ 1,000/કલાક અથવા ₹ 2,000-₹ 5,000 એક સામટી રકમ | ₹2 લાખ-₹50 લાખ |
દાવો કરવાની સમયમર્યાદા | 30-90 રદ થયાના દિવસો પછી | વિલંબ સમાપ્ત થયાના દિવસો પછી 7-30 | વિક્ષેપના દિવસો પછી 30-90 |
મહત્વપૂર્ણ કવરેજ મર્યાદાઓ અને બાકાત
મુસાફરી વીમો ખરીદતા પહેલા, આ સામાન્ય મર્યાદાઓ વિશે જાગૃત રહોઃ
રાહ જોવાનો સમયગાળોઃ મોટાભાગની મુસાફરી વીમા પૉલિસીમાં ખરીદી પછી 7-14 દિવસનો રાહ જોવાનો સમયગાળો હોય છે. આ સમયગાળામાં દાવો કરવામાં આવેલા કારણોને આવરી લેવામાં નહીં આવે.
વય મર્યાદાઓઃ સામાન્ય રીતે, મુસાફરી વીમો 75-80 વર્ષ સુધીની ઉંમરના પ્રવાસીઓને આવરી લે છે. વરિષ્ઠોને વિશેષ વરિષ્ઠ મુસાફરી વીમો અથવા વય-માફી યોજનાઓની જરૂર પડી શકે છે.
અગાઉથી અસ્તિત્વમાં રહેલી તબીબી પરિસ્થિતિઓઃ પોલિસીની ખરીદી પહેલાં અસ્તિત્વમાં રહેલી તબીબી પરિસ્થિતિઓને સામાન્ય રીતે બાકાત રાખવામાં આવે છે સિવાય કે તમે પહેલાથી અસ્તિત્વમાં રહેલી સ્થિતિ કવરેજ (ઊંચા પ્રિમીયમ પર ઉપલબ્ધ) પસંદ કરો.
ઉચ્ચ જોખમી સ્થળોઃ મુસાફરીની સલાહ, ચાલુ સંઘર્ષો અથવા નાગરિક અશાંતિ ધરાવતા દેશોની મુસાફરીને આવરી લેવામાં નહીં આવે અથવા વધારાના પ્રીમિયમની જરૂર પડી શકે છે.
આલ્કોહોલ અને ડ્રગ-સંબંધિત ઘટનાઓઃ આલ્કોહોલ અથવા ડ્રગ પ્રભાવને કારણે રદ અથવા ઘટનાઓથી ઉદ્ભવતા દાવાઓને સામાન્ય રીતે બાકાત રાખવામાં આવે છે.
રોગચાળા દરમિયાન મુસાફરીઃ તમારી પોલિસી કાળજીપૂર્વક તપાસો-કેટલીક વીમા કંપનીઓ રોગચાળા ફાટી નીકળ્યા અથવા રોગચાળા સંબંધિત રદ થવા દરમિયાન મુસાફરી માટે કવરેજને બાકાત રાખે છે અથવા મર્યાદિત કરે છે.
પગલું-દર-પગલા દાવો દાખલ કરવાની માર્ગદર્શિકા
મુસાફરી વીમાનો દાવો કરવા માટે કેટલાક મહત્વપૂર્ણ પગલાંઓનો સમાવેશ થાય છેઃ
કારણનું દસ્તાવેજીકરણ કરો. તાત્કાલિક કારણનો પુરાવો મેળવો. તબીબી કટોકટી માટે, ડૉક્ટરનું પ્રમાણપત્ર મેળવો. વિઝા અસ્વીકાર માટે, સત્તાવાર અસ્વીકાર પત્રો મેળવો. એરલાઇન વિલંબ માટે, બોર્ડિંગ પાસ અને એરલાઇન પુષ્ટિ એકત્રિત કરો. કુદરતી આફતો માટે, સમાચાર અહેવાલો અથવા અધિકારીઓ પાસેથી સત્તાવાર પુષ્ટિ મેળવો.
તમારા વીમાદાતાને તાત્કાલિક સૂચના આપોઃ ઘટનાના 24-48 કલાકની અંદર તમારા વીમા પ્રદાતાને જાણ કરો. મોટાભાગની વીમાદાતાઓ પાસે સુવિધા માટે 24/7 હેલ્પલાઈન અને ઓનલાઇન દાવાની સૂચના પોર્ટલ હોય છે.
મૂળ દસ્તાવેજો એકત્રિત કરો-અસરગ્રસ્ત ખર્ચ (હોટલ, ઉડાન, પ્રવાસ, ભોજન) માટે તમામ મૂળ રસીદો અને ઇન્વૉઇસેસ એકત્રિત કરો. જો તેમાં વ્યવહારની વિગતો, તારીખ, રકમ અને વિક્રેતાનું નામ સામેલ હોય તો એરલાઇન્સ અથવા હોટલની ડિજિટલ રસીદો સામાન્ય રીતે સ્વીકારવામાં આવે છે.
દાવો દસ્તાવેજીકરણ સબમિટ કરો-સંપૂર્ણ દાવો ફાઇલ તૈયાર કરો જેમાં નીચેનાનો સમાવેશ થાય છેઃ દાવો ફોર્મ, ચુકવણીનો પુરાવો (બુકિંગ પુષ્ટિ, ઇન્વૉઇસેસ, ક્રેડિટ કાર્ડ સ્ટેટમેન્ટ), સહાયક દસ્તાવેજો (તબીબી પ્રમાણપત્રો, એરલાઇન અહેવાલો, અસ્વીકાર પત્રો), નીતિ દસ્તાવેજ, ઓળખનો પુરાવો અને મુસાફરીની તારીખો.
દાવાની સ્થિતિ પર નજર રાખોઃ તમારા વીમાદાતાના પોર્ટલ અથવા ગ્રાહક સેવા દ્વારા તમારા દાવાની સ્થિતિનું નિયમિતપણે નિરીક્ષણ કરો. જો તમામ દસ્તાવેજો પૂર્ણ થઈ ગયા હોય તો મોટાભાગની વીમાદાતાઓ 7-30 દિવસની અંદર મુસાફરી વીમાના દાવાઓનું સમાધાન કરે છે. જો વધારાની માહિતી માટે વિનંતી કરવામાં આવે, તો વિલંબ ટાળવા માટે 10-14 દિવસની અંદર જવાબ આપો. 90 + દિવસો સુધી કાર્યવાહી ન કરવામાં આવેલા દાવાઓને ત્યજી દેવાયા હોવાનું ગણી શકાય.
આજે તમારા મુસાફરી રોકાણને સુરક્ષિત રાખો
અણધાર્યા સંજોગો સ્વપ્નની રજાને આર્થિક દુઃસ્વપ્નમાં ફેરવી શકે છે. પછી ભલે તે અચાનક તમને રદ કરવા માટે મજબૂર કરતી બીમારી હોય, ફ્લાઇટમાં વિલંબ થવાથી વધારાના ખર્ચ થાય, અથવા તમારી મુસાફરીમાં વિક્ષેપ પાડતી પારિવારિક કટોકટી હોય, મુસાફરી વીમો મનની શાંતિ અને નાણાકીય સુરક્ષા પ્રદાન કરે છે.
ઝુરિચ કોટાક જનરલ ઇન્સ્યોરન્સ તમારી જરૂરિયાતોને અનુરૂપ લવચીક મુસાફરી વીમા યોજનાઓ પ્રદાન કરે છે. વારંવાર મુસાફરી કરનારાઓ માટે વાર્ષિક બહુ-પ્રવાસ કવરેજ અથવા પ્રસંગોપાત મુસાફરીઓ માટે એક-પ્રવાસ વીમો પસંદ કરો. તાત્કાલિક કિંમત મેળવો, યોજનાઓની તુલના કરો અને મિનિટોમાં તમારી પોલિસી ઓનલાઇન ખરીદો.
તમારા મુસાફરી વીમાનો ઉલ્લેખ હમણાં જ મેળવો
વારંવાર પૂછાતા પ્રશ્નો
પ્રશ્ન 1: વિક્ષેપ દાવાઓ માટે "તાત્કાલિક કુટુંબ" શું ગણવામાં આવે છે?
નજીકના પરિવારમાં સામાન્ય રીતે તમારા જીવનસાથી, બાળકો અને માતા-પિતાનો સમાવેશ થાય છે. જો કે, વ્યાખ્યાઓ વીમાદાતા અને પોલિસી અનુસાર બદલાય છે. પરિવારના કયા સભ્યો આવરી લેવામાં આવ્યા છે તેની પુષ્ટિ કરવા માટે તમારી પોલિસીના શબ્દો તપાસો.
પ્રશ્ન 2: શું હું કામના કારણોસર રદ કરાયેલી યાત્રાનો દાવો કરી શકું?
કામ સંબંધિત રદબાતલ યોજનાઓ સામાન્ય રીતે આવરી લેવામાં આવતી નથી. જો તમે અનૈચ્છિક રીતે નોકરી ગુમાવો છો તો કેટલીક પ્રીમિયમ યોજનાઓ "નોકરી ગુમાવવાનું" કવરેજ આપે છે. કામના સમયપત્રકમાં ફેરફાર અથવા સ્વૈચ્છિક રાજીનામું સામાન્ય રીતે લાયક નથી.
પ્રશ્ન 3: કલાક દીઠ અને એક સામટી સફર વિલંબ વળતર વચ્ચે શું તફાવત છે?
કલાક દીઠ વળતરઃ તમને થ્રેશોલ્ડની બહારના વિલંબના દરેક કલાક માટે ₹500-₹1,000 મળે છે (દા. ત., 6-12 કલાક પછી). એક સામટી વળતરઃ થ્રેશોલ્ડ વિલંબ સુધી પહોંચ્યા પછી તમને ₹2,000-₹5,000 ની એક વખતની ચુકવણી મળે છે, પછી ભલેને તમે કેટલો વિલંબ કરો છો.
પ્રશ્ન 4: શું મારે મારી સફર બુક કર્યા પછી તરત જ વીમો ખરીદવાની જરૂર છે?
જ્યારે તમે તમારી સફર પહેલાં કોઈપણ સમયે વીમો ખરીદી શકો છો, ત્યારે તમારા પ્રારંભિક સફર આરક્ષણના 7-14 દિવસની અંદર ખરીદી કરવાથી વધુ સારું કવરેજ સક્રિય થાય છે અને રાહ જોવાના સમયની ગૂંચવણો ટાળે છે. પછીની ખરીદીઓમાં ટૂંકા કવરેજ વિંડો હોઈ શકે છે.
પ્રશ્ન 5: શું અગાઉથી અસ્તિત્વમાં રહેલી તબીબી પરિસ્થિતિઓ આવરી લેવામાં આવી છે?
પ્રમાણભૂત પોલિસીઓ અગાઉથી અસ્તિત્વમાં રહેલી શરતોને બાકાત રાખે છે. જો કે, જો તમે તમારા પ્રારંભિક પ્રવાસ આરક્ષણના 7-14 દિવસની અંદર વીમો ખરીદો છો, તો કેટલીક વીમા કંપનીઓ આ બાકાતને આપમેળે માફ કરી દે છે. વૈકલ્પિક રીતે, સ્પષ્ટ કવરેજ માટે અગાઉથી અસ્તિત્વમાં રહેલા શરત કવરેજ (વધુ પ્રીમિયમ પર) માટે પસંદગી કરો.
પ્રશ્ન 6: જો હું સમયમર્યાદાની અંદર દાવો કરવાનું ભૂલી જાઉં તો શું થાય?
મોટાભાગની વીમા કંપનીઓ ઘટનાના 30-90 દિવસોની અંદર દાવાઓને મંજૂરી આપે છે. આ વિન્ડો પછી દાખલ કરાયેલા દાવાઓ સામાન્ય રીતે નકારી કાઢવામાં આવે છે. તમારા કેલેન્ડરને ચિહ્નિત કરો અને ફાઇલમાં તાત્કાલિક વિલંબને ધ્યાનમાં લેવામાં આવતો નથી.
પ્રશ્ન 7: શા માટે મુસાફરી કવરેજ માટે ઝુરિચ કોટાક જનરલ ઇન્સ્યોરન્સ પસંદ કરો છો?
ઝુરિચ કોટાક ઉદ્યોગ-અગ્રણી 96.4% આરોગ્ય વીમા દાવા પતાવટ ગુણોત્તર, 24/7 બહુભાષી સહાય, ઝડપી દાવા પ્રક્રિયા (સામાન્ય રીતે સંપૂર્ણ દસ્તાવેજીકરણ માટે 7 દિવસની અંદર) અને સ્થાનિક અને આંતરરાષ્ટ્રીય મુસાફરી બંને માટે કવરેજ સાથે વ્યાપક મુસાફરી વીમો પ્રદાન કરે છે. અમારી અનુભવી ટીમ પારદર્શક, મુશ્કેલી મુક્ત દાવા પતાવટની ખાતરી આપે છે.
પ્રશ્ન 8: પ્રવાસ વિક્ષેપ વીમો શું છે?
સફરમાં વિક્ષેપ વીમો તમારી સફરના બિનઉપયોગી, બિન-રિફંડપાત્ર ભાગ અને વહેલા ઘરે પરત ફરવાના વધારાના એક તરફી ખર્ચની ભરપાઈ કરે છે, જ્યારે તબીબી કટોકટી અથવા તમારા ગંતવ્ય પર અશાંતિ જેવી આવરી લેવામાં આવેલી ઘટના તમને શરૂ થયા પછી ટૂંકી મુસાફરી કરવા માટે દબાણ કરે છે. સફર રદ કરવાથી વિપરીત, જે તમે જાઓ તે પહેલાં લાગુ થાય છે, તે એકવાર મુસાફરી ચાલી રહી હોય ત્યારે સક્રિય થાય છે.
પ્રશ્ન 9: સફર વિક્ષેપ કવચ ક્યારે ચૂકવવામાં આવે છે?
જ્યારે કોઈ આવરી લેવાયેલી ઘટના તમને સફર વહેલા સમાપ્ત કરવા અને તે શરૂ થયા પછી ઘરે પાછા ફરવા માટે મજબૂર કરે છે, ઉદાહરણ તરીકે તબીબી કટોકટી જેમાં તમે અથવા પરિવારના કોઈ સભ્ય સામેલ હોય, કુદરતી આપત્તિ અથવા તમારા ગંતવ્ય પર રાજકીય અશાંતિ અથવા તમારા ઘરને ગંભીર નુકસાન. તે તમારી યોજનાની મર્યાદાઓ અને શરતોને આધિન બિનઉપયોગી પ્રીપેઇડ બુકિંગ અને વધારાના વળતર મુસાફરી ખર્ચની ભરપાઈ કરે છે.
