
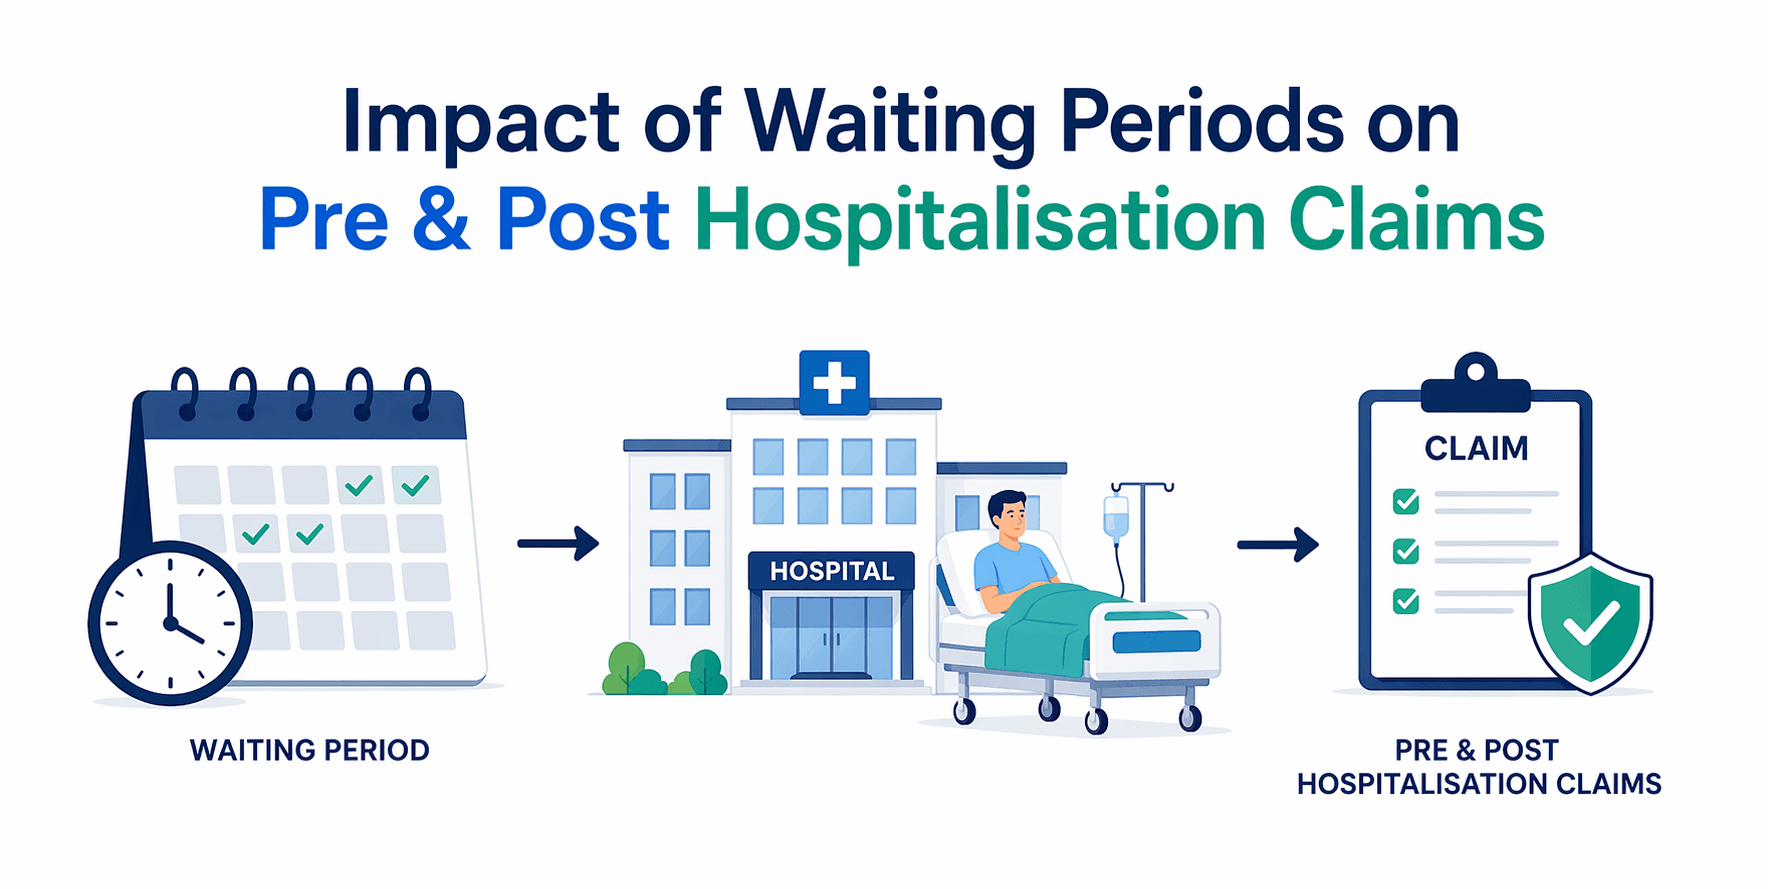
રાહ જોવાનો સમયગાળો અને હોસ્પિટલમાં દાખલ થવા પહેલા અને પછીના દાવાઓ
આરોગ્ય વીમો તબીબી ખર્ચ સામે નાણાકીય રક્ષણ પૂરું પાડે છે, પરંતુ તેમાં રાહ જોવાના સમયગાળા તરીકે ઓળખાતી કેટલીક શરતોનો સમાવેશ થાય છે. આ એવા સમયગાળા છે કે જે દરમિયાન પોલિસી સક્રિય હોવા છતાં ચોક્કસ બીમારીઓ અથવા સારવાર માટેના દાવાઓ સ્વીકારવામાં આવતા નથી.
રાહ જોવાનો સમયગાળો હોસ્પિટલમાં દાખલ થતા પહેલા અને હોસ્પિટલમાં દાખલ થયા પછીના દાવાઓને અસર કરે છે, જે અનુક્રમે દાખલ થતાં પહેલાં અને રજા આપ્યા પછીના તબીબી ખર્ચને આવરી લે છે. જો કોઈ સ્થિતિ માટે રાહ જોવાનો સમયગાળો પૂર્ણ ન થાય, તો તે સ્થિતિ સંબંધિત દાવાઓને નકારી શકાય છે. રાહ જોવાના સમયગાળાને સમજવાથી પોલિસીધારકોને સારવારની યોજના બનાવવામાં અને ખિસ્સામાંથી અણધાર્યા ખર્ચને ટાળવામાં મદદ મળે છે.
આરોગ્ય વીમામાં રાહ જોવાનો સમયગાળો કેટલો છે?
રાહ જોવાનો સમયગાળો એ પોલિસી શરૂ થયા પછીનો ચોક્કસ સમય છે, જે દરમિયાન અમુક બીમારીઓ અથવા સારવાર માટે કવરેજ પ્રતિબંધિત હોય છે. પોલિસી સક્રિય હોવા છતાં, રાહ જોવાનો સમયગાળો પૂરો ન થાય ત્યાં સુધી આ શરતો માટેના દાવાઓ સ્વીકારવામાં આવતા નથી.
ઉદાહરણ તરીકે, જો તમારી પોલિસીમાં ઘૂંટણની ફેરબદલીની શસ્ત્રક્રિયા માટે 24 મહિનાનો રાહ જોવાનો સમયગાળો હોય, તો તમે પોલિસીની શરૂઆતની તારીખથી 24 મહિના પસાર ન થાય ત્યાં સુધી આ સર્જરી અથવા હોસ્પિટલમાં દાખલ થવા પહેલાના અને પછીના સંબંધિત ખર્ચનો દાવો કરી શકતા નથી.
રાહ જોવાનો સમયગાળો વીમા કંપનીઓને જોખમનું સંચાલન કરવામાં અને દુરૂપયોગને રોકવામાં મદદ કરે છે, જેમ કે નિદાન પછી જ વીમો ખરીદવો. તેઓ આરોગ્ય વીમા પ્રણાલીની નિષ્પક્ષતા અને ટકાઉપણું સુનિશ્ચિત કરે છે.
કેટલીક વીમા કંપનીઓ રાહ જોવાના સમયગાળાને કસ્ટમાઇઝ કરવા માટે વિકલ્પો પ્રદાન કરે છે, જેમાં સવારો અથવા ઉન્નત સુવિધાઓ દ્વારા પહેલાથી અસ્તિત્વમાં રહેલા રોગો માટે પ્રમાણભૂત રાહ જોવાનો સમયગાળો ઘટાડવાનો સમાવેશ થાય છે. આ લવચીકતા પોલિસીધારકોને વ્યાપક રક્ષણ જાળવતી વખતે વહેલી તકે કવરેજ મેળવવામાં મદદ કરે છે.
હોસ્પિટલમાં દાખલ થયા પહેલા અને પછીના દાવાઓને અસર કરતા રાહ જોવાના સમયગાળાના પ્રકારો
વિવિધ રાહ જોવાનો સમયગાળો લાગુ પડે છે આરોગ્ય વીમા પોલિસીઓ દરેક ચોક્કસ હેતુઓ પૂરા કરે છેઃ
પ્રારંભિક રાહ જોવાનો સમયગાળોઃ પોલિસીની શરૂઆતની તારીખથી શરૂ થતો આ પ્રથમ રાહ જોવાનો સમયગાળો છે, જે સામાન્ય રીતે 30 દિવસ સુધી ચાલે છે. આ સમયગાળા દરમિયાન, બીમારીના દાવાઓ સ્વીકારવામાં આવતા નથી, સિવાય કે આકસ્મિક ઇજાઓ માટે હોસ્પિટલમાં દાખલ થવાની જરૂર હોય. આ સમયગાળો લોકોને તાત્કાલિક તબીબી સારવારની અપેક્ષા હોય ત્યારે જ વીમો ખરીદવાથી અટકાવે છે.
અગાઉથી અસ્તિત્વમાં રહેલા રોગોની રાહ જોવાનો સમયગાળોઃ અગાઉથી અસ્તિત્વમાં રહેલા રોગો (પી. ઈ. ડી.) એ સ્વાસ્થ્યની સ્થિતિ છે જેનું નિદાન અથવા સારવાર પોલિસી શરૂ થવાની તારીખ પહેલાં કરવામાં આવે છે. વીમા કંપનીઓ રાહ જોવાનો સમયગાળો લાદે છે, સામાન્ય રીતે 36 મહિના સુધી, જે દરમિયાન આ શરતો સાથે સંબંધિત દાવાઓ આવરી લેવામાં આવતા નથી. ભારતીય વીમા નિયમનકારી અને વિકાસ સત્તામંડળ (આઈ. આર. ડી. એ. આઈ.) આ રાહ જોવાનો સમયગાળો ત્રણ વર્ષ સુધી મર્યાદિત કરે છે. કેટલીક વીમા કંપનીઓ સતત નવીકરણ માટે એડ-ઓન, રાઇડર્સ અથવા વફાદારી લાભો દ્વારા આ રાહ જોવાનો સમયગાળો ઘટાડવાનો વિકલ્પ આપે છે.
રોગ-ચોક્કસ રાહ જોવાનો સમયગાળોઃ અમુક રોગો અથવા પ્રક્રિયાઓમાં અલગ-અલગ રાહ જોવાનો સમયગાળો હોય છે, ઘણીવાર 48 મહિના સુધી. સામાન્ય ઉદાહરણોમાં મોતિયા, હર્નીયા, કિડનીની પથરી અને સાંધા બદલવાનો સમાવેશ થાય છે. આ રાહ જોવાનો સમયગાળો એ સુનિશ્ચિત કરે છે કે આવી પરિસ્થિતિઓ માટે દાવા પોલિસી ખરીદ્યા પછી તરત જ કરવામાં ન આવે.
આરોગ્ય વીમામાં રાહ જોવાનો સમયગાળો કેવી રીતે કામ કરે છે?
સ્વાસ્થ્ય વીમામાં રાહ જોવાનો સમયગાળો એ સમય છે જ્યારે તમારે ચોક્કસ દાવાઓ પાત્ર બને તે પહેલાં પોલિસી ખરીદ્યા પછી રાહ જોવી પડે છે. આ સમયગાળા દરમિયાન, વીમા કંપનીઓ ચોક્કસ બીમારીઓ, સારવારો અથવા પહેલાથી અસ્તિત્વમાં રહેલી પરિસ્થિતિઓને આવરી લેતી નથી. સામાન્ય રીતે, અકસ્માતો સિવાય મોટાભાગના દાવાઓ માટે પ્રારંભિક રાહ જોવાનો સમયગાળો (લગભગ 30 દિવસ) હોય છે. અગાઉથી અસ્તિત્વમાં રહેલા રોગોમાં લાંબા સમય સુધી રાહ જોવાનો સમયગાળો હોઈ શકે છે, ઘણીવાર બે થી ચાર વર્ષ, જ્યારે પ્રસૂતિ સંભાળ અથવા ચોક્કસ શસ્ત્રક્રિયાઓ જેવી કેટલીક સારવારોમાં પણ સમયમર્યાદા નિર્ધારિત થઈ શકે છે. એકવાર રાહ જોવાનો સમયગાળો પૂર્ણ થઈ જાય, તો તમે પોલિસીની શરતો અનુસાર લાભોનો દાવો કરી શકો છો. આ સમજવાથી તમને વહેલી તકે કવરેજની યોજના બનાવવામાં અને જ્યારે તમને તેની સૌથી વધુ જરૂર હોય ત્યારે દાવો નકારી કાઢવાનું ટાળવામાં મદદ મળે છે.
આરોગ્ય વીમામાં જીવન ટકાવી રાખવાનો સમયગાળો કેટલો છે?
જીવન ટકાવી રાખવાનો સમયગાળો એ લઘુતમ સમય છે જ્યારે પોલિસીધારકે ગંભીર બીમારીનું નિદાન થયા પછી એક સામટી ચૂકવણી માટે પાત્ર બનવા માટે ટકી રહેવું પડે છે. તે સામાન્ય રીતે 14 થી 60 દિવસની હોય છે અને માત્ર ગંભીર બીમારીની પોલિસીઓને જ લાગુ પડે છે. આ સમયગાળો રાહ જોવાના સમયગાળાથી અલગ છે અને વીમા દાવા પ્રક્રિયામાં એક અલગ હેતુ પૂરો કરે છે.
રાહ જોવાનો સમયગાળો અને જીવન ટકાવી રાખવાનો સમયગાળો વચ્ચેનો તફાવત
પાસું | વ્યાખ્યા અને વિગતો |
રાહ જોવાનો સમયગાળો | પોલિસી શરૂ થયા પછીનો સમય કે જે દરમિયાન અમુક શરતો માટેના દાવાઓ સ્વીકારવામાં આવતા નથી. તમામ આરોગ્ય વીમા યોજનાઓને લાગુ પડે છે. સમયગાળો 30 દિવસથી ત્રણ વર્ષ સુધીનો હોય છે. રાહ જોવાનો સમયગાળો પૂરો થયા પછી દાવાઓને મંજૂરી આપવામાં આવે છે. |
જીવન ટકાવી રાખવાનો સમયગાળો | ગંભીર બીમારીના નિદાન પછીનો સમય કે જે વીમાધારકને ચૂકવણી મેળવવા માટે ટકી રહેવું આવશ્યક છે. તે માત્ર ગંભીર બીમારી વીમાને લાગુ પડે છે. સમયગાળો 14 થી 60 દિવસ સુધીનો હોય છે. ટકી રહેવાનો સમયગાળો પૂરો થયા પછી એક સામટી રકમ ચૂકવવામાં આવે છે. |
મુખ્ય તફાવત | રાહ જોવાનો સમયગાળો પોલિસી શરૂ થવાની તારીખથી સમય આધારિત હોય છે, જ્યારે બચવાનો સમયગાળો ગંભીર બીમારીની તારીખથી નિદાન આધારિત હોય છે. |
રાહ જોવાનો સમયગાળો હોસ્પિટલમાં દાખલ થવા પહેલા અને પછીના દાવાઓને કેવી રીતે અસર કરે છે?
હોસ્પિટલમાં દાખલ થવા પહેલાના ખર્ચમાં નિદાન પરીક્ષણો, પરામર્શ અને હોસ્પિટલમાં દાખલ થતાં પહેલાં દવાઓનો સમાવેશ થાય છે. હોસ્પિટલમાં દાખલ થયા પછીના ખર્ચમાં ફોલો-અપ, પરીક્ષણો, દવાઓ અને રજા આપ્યા પછી પુનર્વસવાટનો સમાવેશ થાય છે.
આ ખર્ચ માટેના દાવાઓ ત્યારે જ માન્ય હોય છે જ્યારેઃ
હોસ્પિટલમાં દાખલ થવાના મુખ્ય દાવાને મંજૂરી આપવામાં આવી છે.
અંતર્ગત સ્થિતિ માટે રાહ જોવાનો સમયગાળો સમાપ્ત થઈ ગયો છે.
જો રાહ જોવાનો સમયગાળો સક્રિય હોય, તો તે સ્થિતિ સાથે સંબંધિત હોસ્પિટલમાં દાખલ થવા પહેલા અને પછીના દાવાઓને નકારી કાઢવામાં આવશે. આનો અર્થ એ છે કે જો અંતર્ગત સ્થિતિ હજુ પણ તેના રાહ જોવાના સમયગાળાની અંદર હોય તો હોસ્પિટલમાં રહેવા પહેલાં અથવા પછી કરવામાં આવેલા કોઈપણ તબીબી ખર્ચને આવરી લેવામાં આવશે નહીં.
રાહ જોવાના સમયગાળાને અસરકારક રીતે કેવી રીતે સંચાલિત કરવો
આરોગ્ય વીમો વહેલો ખરીદોઃ આરોગ્યપ્રદ હોય ત્યારે કવરેજ શરૂ કરો અને આરોગ્યની મોટી જરૂરિયાતો ઊભી થાય તે પહેલાં રાહ જોવાનો સમયગાળો પૂર્ણ કરો.
સતત કવરેજ જાળવી રાખોઃ રાહ જોવાનો સમયગાળો ફરી શરૂ થતો અટકાવવા માટે પોલિસીની ખામીઓ ટાળો.
ટૂંકા રાહ જોવાના સમયગાળા સાથેની યોજનાઓ પસંદ કરો-નીતિઓની સરખામણી કરો અને અનુકૂળ શરતો ધરાવતી યોજનાઓ પસંદ કરો.
સવારો અથવા એડ-ઓનનો ઉપયોગ કરવોઃ કેટલીક વીમા કંપનીઓ પહેલાથી અસ્તિત્વમાં રહેલા રોગો અથવા પ્રસૂતિ માટે રાહ જોવાના સમયગાળામાં ઘટાડાની મંજૂરી આપે છે.
વૈકલ્પિક સારવારની યોજના બનાવોઃ રાહ જોવાનો સમયગાળો પૂરો થયા પછી બિન-તાત્કાલિક પ્રક્રિયાઓનું આયોજન કરો.
જૂથ વીમાનો વિચાર કરવોઃ એમ્પ્લોયર યોજનાઓમાં ઘણીવાર રાહ જોવાનો સમયગાળો ઓછો અથવા ઓછો હોય છે.
તમે રાહ જોવાનો સમયગાળો કેવી રીતે ઓછો કરી શકો છો અથવા ટાળી શકો છો?
આરોગ્ય વીમામાં રાહ જોવાનો સમયગાળો ઘટાડવાની અથવા ટાળવાની અસરકારક રીતો અહીં છેઃ
વહેલા ખરીદોઃ જ્યારે તમે યુવાન અને તંદુરસ્ત હોવ ત્યારે પોલિસી ખરીદો જેથી રાહ જોવાનો સમયગાળો વહેલો પૂર્ણ કરી શકાય.
ટૂંકી રાહ જોવાના સમયગાળા સાથેની યોજનાઓ પસંદ કરો-પોલિસીઓની સરખામણી કરો અને ઓછી સમયમર્યાદા આપતી વીમા કંપનીઓની પસંદગી કરો.
રાહ જોવાનો સમયગાળો ઉમેરવાનું પસંદ કરો-કેટલીક વીમા કંપનીઓ રાહ જોવાનો સમયગાળો ઘટાડવા અથવા માફ કરવા માટે સવારોને પ્રદાન કરે છે.
તબીબી ઇતિહાસને પ્રામાણિકપણે જાહેર કરો-સંપૂર્ણ પારદર્શિતા લાંબા સમય સુધી રાહ જોવી અથવા દાવો નકારી કાઢવાનું ટાળે છે.
સતત નવીકરણ જાળવી રાખોઃ પોલિસીની ખામીઓ ટાળો, કારણ કે જો પોલિસી તૂટી જાય તો રાહ જોવાનો સમયગાળો ફરીથી સેટ થઈ શકે છે.
તમારી પોલિસીને સમજદારીપૂર્વક મૂકોઃ વીમા કંપનીઓને બદલતી વખતે, રાહ જોવાનો સમયગાળો પૂરો કરવા જેવા લાભોને આગળ ધપાવો.
એમ્પ્લોયર ગ્રુપ કવર તપાસોઃ ગ્રુપ હેલ્થ ઇન્સ્યોરન્સમાં ઘણીવાર ઓછામાં ઓછો અથવા કોઈ રાહ જોવાનો સમયગાળો હોતો નથી.
વિશેષ યોજનાઓ શોધોઃ કેટલીક નીતિઓ ચોક્કસ બીમારીઓ અથવા પહેલાથી અસ્તિત્વમાં રહેલી પરિસ્થિતિઓ માટે ઓછી રાહ જોવાની તક આપે છે.
આરોગ્ય વીમામાં રાહ જોવાના સમયગાળા વિશે ધ્યાનમાં રાખવાની બાબતો
વિવિધ પ્રકારના રાહ જોવાનો સમયગાળો લાગુ પડે છેઃ તેમાં પ્રારંભિક રાહ જોવાનો સમયગાળો, પહેલાથી અસ્તિત્વમાં રહેલા રોગની રાહ જોવાનો સમયગાળો અને ચોક્કસ બીમારીની રાહ જોવાનો સમયગાળો સામેલ હોઈ શકે છે.
પ્રારંભિક રાહ જોવાનો સમયગાળો પ્રમાણભૂત છેઃ મોટાભાગની પોલિસીઓમાં આકસ્મિક હોસ્પિટલમાં દાખલ થવા સિવાય 30 દિવસનો રાહ જોવાનો સમયગાળો હોય છે.
અગાઉથી અસ્તિત્વમાં રહેલી પરિસ્થિતિઓમાં વધુ સમય લાગે છેઃ વીમાદાતા પર આધાર રાખીને, હાલની બીમારીઓનું કવરેજ બેથી ચાર વર્ષ પછી સુધી શરૂ ન થઈ શકે.
ચોક્કસ સારવારોમાં અલગ સમયરેખા હોઈ શકે છેઃ પ્રસૂતિ, હર્નીયા અથવા મોતિયા શસ્ત્રક્રિયા જેવી પ્રક્રિયાઓમાં ઘણીવાર રાહ જોવાનો સમયગાળો વ્યાખ્યાયિત કરવામાં આવે છે.
વીમાદાતા અનુસાર રાહ જોવાનો સમયગાળો બદલાય છેઃ દરેક વીમા પ્રદાતાની શરતો અલગ હોય છે, તેથી પોલિસીઓની સરખામણી કરવી મહત્વપૂર્ણ છે.
એડ-ઓન રાહ જોવાનો સમય ઘટાડવામાં મદદ કરી શકે છેઃ કેટલીક વીમા કંપનીઓ સવારોને ચોક્કસ રાહ જોવાનો સમયગાળો ટૂંકો કરવા અથવા દૂર કરવા માટે ઓફર કરે છે.
પોલિસીની સાતત્યતા મહત્વની છેઃ ગુમ થયેલ નવીકરણ તમારા રાહ જોવાના સમયગાળાના લાભોને ફરીથી સેટ કરી શકે છે.
એમ્પ્લોયર જૂથની નીતિઓ અલગ હોઈ શકે છેઃ જૂથ આરોગ્ય વીમા યોજનાઓમાં ઘણીવાર ટૂંકો રાહ જોવાનો સમયગાળો હોય છે અથવા કોઈ નથી.
હંમેશા નીતિના દસ્તાવેજોને કાળજીપૂર્વક વાંચોઃ શરતોને અગાઉથી સમજવાથી પછીથી દાવાના આશ્ચર્યને ટાળવામાં મદદ મળે છે.
રાહ જોવાના સમયગાળા અને દાવાઓ પર IRDAI માર્ગદર્શિકા
ઇન્સ્યોરન્સ રેગ્યુલેટરી એન્ડ ડેવલપમેન્ટ ઓથોરિટી ઓફ ઇન્ડિયા (IRDAI) એ પોલિસીધારકોની સુરક્ષા માટે રાહ જોવાના સમયગાળા અંગે સ્પષ્ટ માર્ગદર્શિકા સ્થાપિત કરી છેઃ
પ્રારંભિક રાહ જોવાનો સમયગાળોઃ મહત્તમ 30 દિવસ; આકસ્મિક હોસ્પિટલમાં દાખલ થવાનો સમયગાળો પ્રથમ દિવસથી તરત જ આવરી લેવામાં આવે છે.
અગાઉથી અસ્તિત્વમાં રહેલા રોગની રાહ જોવાનો સમયગાળોઃ મહત્તમ 36 મહિના; આ સમયગાળા દરમિયાન દાવાઓને મંજૂરી નથી.
રોગ-ચોક્કસ રાહ જોવાનો સમયગાળોઃ મોતિયા અને હર્નીયા જેવા ચોક્કસ રોગો માટે 36 મહિના સુધી.
પ્રસૂતિ રાહ જોવાનો સમયગાળોઃ પોલિસીના આધારે 9 મહિનાથી 3 વર્ષ.
પારદર્શકતાની જરૂરિયાતોઃ વીમા કંપનીઓએ પોલિસી દસ્તાવેજોમાં રાહ જોવાનો સમયગાળો અને બાકાતનો સ્પષ્ટપણે ખુલાસો કરવો આવશ્યક છે.
ક્લેઇમ લિન્કેજ રૂલઃ હોસ્પિટલમાં દાખલ થવા પહેલા અને પછીના દાવાઓને ત્યારે જ મંજૂરી આપવામાં આવે છે જ્યારે મુખ્ય હોસ્પિટલમાં દાખલ થવાના દાવાને મંજૂરી આપવામાં આવે.
પોર્ટેબિલિટી લાભઃ નિયત સમયની અંદર પોલિસી બદલતી વખતે અગાઉના વીમાદાતા સાથે વિતાવેલા રાહ જોવાના સમયગાળાને ક્રેડિટ કરવામાં આવે છે.
જો તમે રાહ જોવાના સમયગાળા દરમિયાન દાવો કરો છો તો શું થાય છે?
રાહ જોવાના સમયગાળા હેઠળની શરતો સાથે સંબંધિત દાવાઓ સામાન્ય રીતે નકારી કાઢવામાં આવે છે.
આકસ્મિક હોસ્પિટલમાં દાખલ થવાના દાવાઓ સામાન્ય રીતે પ્રથમ દિવસથી જ સ્વીકારવામાં આવે છે.
રાહ જોવાના સમયગાળા દરમિયાન દાવાઓ દાખલ કરવાથી દાવો નકારવામાં અને નાણાકીય જવાબદારીમાં પરિણમી શકે છે.
અનપેક્ષિત દાવા અસ્વીકારને ટાળવા માટે તમારી પોલિસીના ચોક્કસ રાહ જોવાના સમયગાળાને સમજવું મહત્વપૂર્ણ છે.
આરોગ્ય વીમા સંબંધિત કરવેરાના લાભો
આરોગ્ય વીમા પોલિસીઓ માટે ચૂકવવામાં આવેલ પ્રીમિયમ આવકવેરો અધિનિયમ, 1961ની કલમ 80ડી હેઠળ કર કપાત માટે પાત્ર છે, જે નિર્ધારિત મર્યાદાને આધિન છે. જ્યારે રાહ જોવાનો સમયગાળો કરવેરાના લાભોને સીધી અસર કરતો નથી, ત્યારે સતત કવરેજ જાળવવું અને સમયસર પ્રીમિયમની ચૂકવણી આ કપાત માટે અવિરત લાયકાત સુનિશ્ચિત કરે છે.
નિષ્કર્ષ
આરોગ્ય વીમામાં રાહ જોવાનો સમયગાળો એ પૂર્વનિર્ધારિત સમયગાળો છે જે દરમિયાન ચોક્કસ બીમારીઓ, પહેલાથી અસ્તિત્વમાં રહેલા રોગો અથવા પ્રસૂતિ લાભો માટેના દાવાઓ પ્રતિબંધિત હોય છે. આ સમયગાળો વીમા કંપનીઓને જોખમનું સંચાલન કરવામાં અને દુરૂપયોગને રોકવામાં મદદ કરે છે. રાહ જોવાનો સમયગાળો હોસ્પિટલમાં દાખલ થવા પહેલા અને પછીના દાવાઓને અસર કરે છે, એટલે કે જો રાહ જોવાનો સમયગાળો સક્રિય હોય તો હોસ્પિટલમાં રહેવા પહેલાં અને પછીના ખર્ચની ભરપાઈ થઈ શકશે નહીં. અસરકારક નાણાકીય આયોજન માટે પ્રારંભિક, પહેલાથી અસ્તિત્વમાં રહેલા રોગ, રોગ-વિશિષ્ટ, પ્રસૂતિ અને જૂથ વીમા રાહ જોવાના સમયગાળા સહિત રાહ જોવાના સમયગાળાના પ્રકારોને સમજવું જરૂરી છે. ઝીરો વેઇટિંગ પિરિયડ યોજનાઓ અને સવારો દ્વારા રાહ જોવાના સમયગાળામાં ઘટાડો ઝડપી કવરેજ માટે વિકલ્પો પ્રદાન કરે છે. IRDAI મહત્તમ રાહ જોવાના સમયગાળાને નિયંત્રિત કરે છે અને પારદર્શિતાને ફરજિયાત કરે છે. પોલિસીધારકોએ સતત કવરેજ જાળવવું જોઈએ, તે મુજબ સારવારની યોજના બનાવવી જોઈએ અને મહત્તમ લાભો મેળવવા અને દાવા નકારવાનું ટાળવા માટે પોલિસીની શરતોની કાળજીપૂર્વક સમીક્ષા કરવી જોઈએ.
ઝુરિચ કોટક જનરલ ઇન્સ્યોરન્સમાંથી આરોગ્ય વીમાનું અન્વેષણ કરો
વારંવાર પૂછાતા પ્રશ્નો
પ્રશ્ન 1: આરોગ્ય વીમામાં રાહ જોવાનો સમયગાળો કેટલો છે?
આ તે સમય છે જ્યારે પોલિસી શરૂ થાય છે, જે દરમિયાન અમુક બીમારીઓ અથવા સારવાર માટેના દાવાઓ સ્વીકારવામાં આવતા નથી. આઈ. આર. ડી. એ. આઈ. ની માર્ગદર્શિકા અનુસાર, આરોગ્ય વીમા પોલિસી માટે પ્રારંભિક રાહ જોવાનો સમયગાળો આકસ્મિક ઇજાઓને બાદ કરતાં 30 દિવસ સુધીનો છે.
પ્રશ્ન 2: શું હું કોઈ રાહ જોવાનો સમયગાળો વિના આરોગ્ય વીમો મેળવી શકું?
હા, કેટલીક વીમા કંપનીઓ ઝીરો વેઇટિંગ પિરિયડ પ્લાન ઓફર કરે છે, ઘણીવાર ઊંચા પ્રિમીયમ પર અથવા માત્ર જૂથ પોલિસી હેઠળ.
પ્રશ્ન 3: અગાઉથી અસ્તિત્વમાં રહેલા રોગો માટે રાહ જોવાનો સમયગાળો કેટલો લાંબો છે?
ભારતીય વીમા નિયમનકારી અને વિકાસ સત્તામંડળ (આઈ. આર. ડી. એ. આઈ.) ની અગાઉથી અસ્તિત્વમાં રહેલા રોગોને લગતી માર્ગદર્શિકા અનુસાર, રાહ જોવાનો સમયગાળો સામાન્ય રીતે 1 થી 3 વર્ષનો હોય છે.
પ્રશ્ન 4: શું રાહ જોવાનો સમયગાળો આકસ્મિક હોસ્પિટલમાં દાખલ થવા માટે લાગુ પડે છે?
ના, આકસ્મિક ઇજાઓને રાહ જોવાનો સમયગાળો લાગુ પડતો નથી. જો તમને કોઈ આકસ્મિક ઇજાઓ માટે હોસ્પિટલમાં દાખલ કરવામાં આવે છે, તો પોલિસી પ્રથમ દિવસથી જ લાગુ થાય છે.
પ્રશ્ન 5: આરોગ્ય વીમામાં જીવન ટકાવી રાખવાનો સમયગાળો કેટલો છે?
લાભોનો દાવો કરવા માટે પોલિસીધારકે ગંભીર બીમારીના નિદાન પછી ઓછામાં ઓછો સમય ટકી રહેવું આવશ્યક છે.
પ્રશ્ન 6: શું રાહ જોવાનો સમયગાળો ઘટાડી શકાય?
હા, વીમાદાતાની ઓફરના આધારે એડ-ઓન, રાઇડર્સ અથવા વધારાનું પ્રીમિયમ ચૂકવીને.
પ્રશ્ન 7: શું વીમાદાતાઓને બદલવાથી રાહ જોવાનો સમયગાળો ફરીથી નક્કી થાય છે?
જો પોર્ટેબિલિટી વિંડોમાં યોગ્ય રીતે કરવામાં આવે, તો સેવા અપાયેલ રાહ જોવાનો સમયગાળો જમા કરવામાં આવે છે; અન્યથા, તેઓ ફરી શરૂ કરી શકે છે.
પ્રશ્ન 8: રાહ જોવાનો સમયગાળો હોસ્પિટલમાં દાખલ થવા પહેલા અને પછીના દાવાઓને કેવી રીતે અસર કરે છે?
રાહ જોવાનો સમયગાળો પૂરો ન થાય ત્યાં સુધી રાહ જોવાના સમયગાળા હેઠળની શરતો સાથે સંબંધિત દાવાઓની ભરપાઈ કરવામાં આવતી નથી.
પ્રશ્ન 9: શું આરોગ્ય વીમા પ્રિમીયમ પર જીએસટીની અસરો છે?
હા, આરોગ્ય વીમા પ્રિમીયમ સરકારી નિયમો અનુસાર ગુડ્સ એન્ડ સર્વિસ ટેક્સ (જીએસટી) ને આધિન છે, જે પ્રિમીયમની રકમમાં સામેલ છે.
આરોગ્ય વીમા વિશે વધુ જાણો
વધુ સરળ ઍક્સેસ, આ ઝડપી લિંક્સ તપાસો
