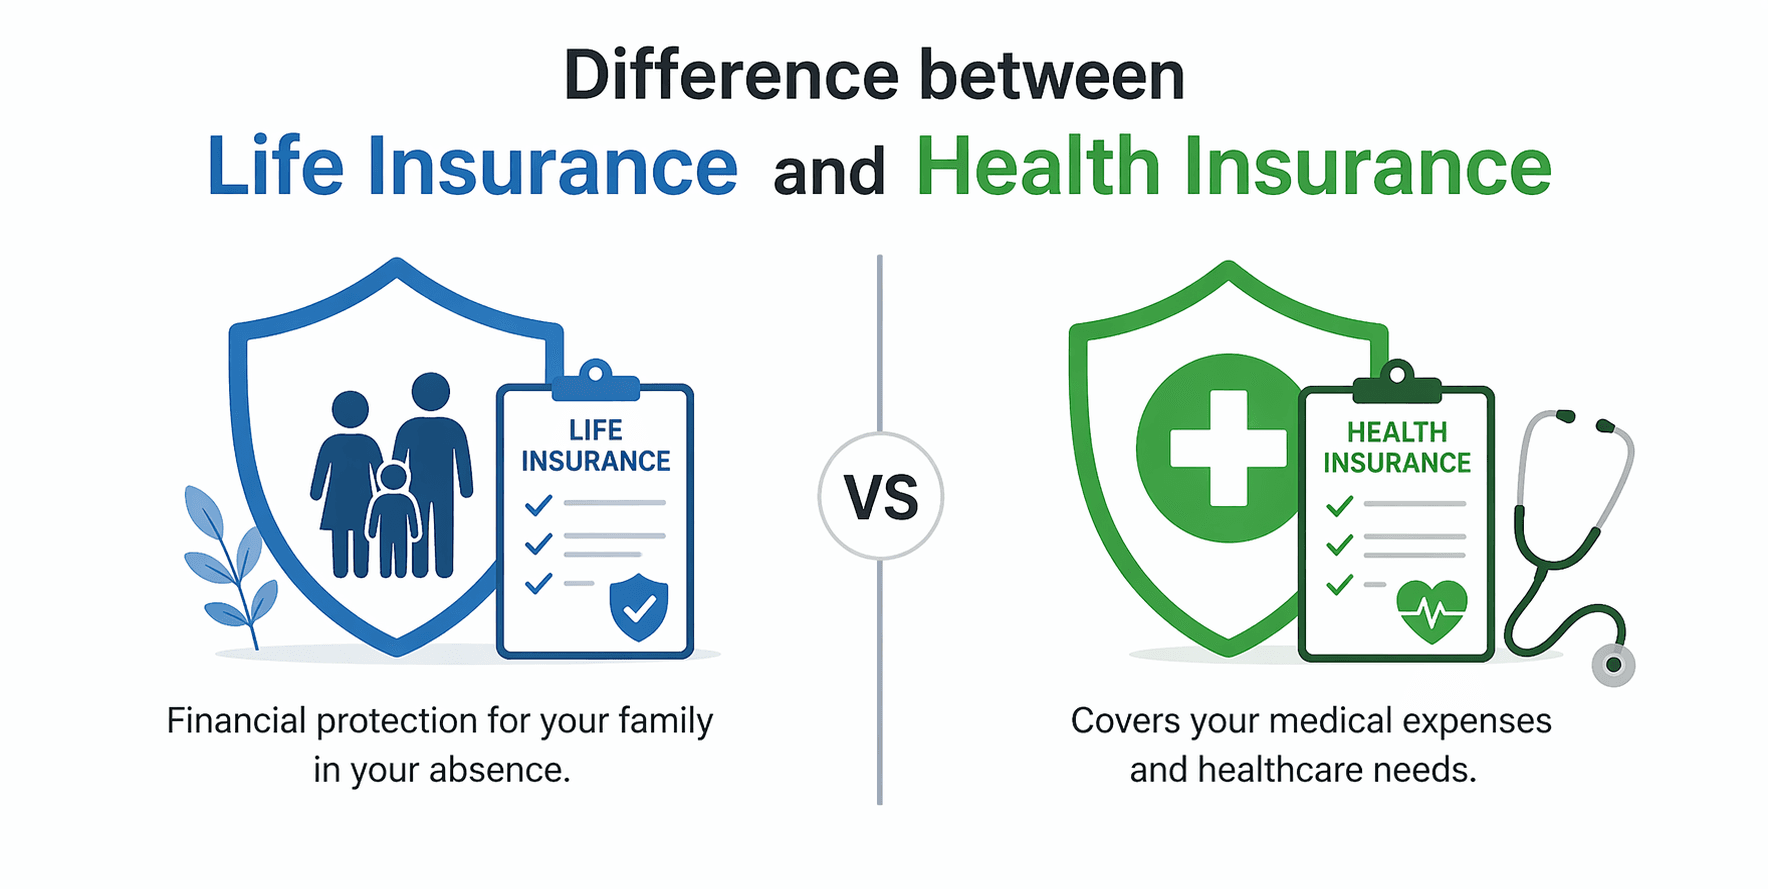
जीवन बीमा और स्वास्थ्य बीमा भारत में सबसे व्यापक रूप से खरीदे जाने वाले दो प्रकार के बीमा हैं, लेकिन वे बहुत अलग-अलग जोखिमों से बचाते हैं। जीवन बीमा आपके नामांकित व्यक्ति को एकमुश्त राशि का भुगतान करता है यदि आप पॉलिसी अवधि के दौरान मर जाते हैं। स्वास्थ्य बीमा आपके अस्पताल के बिलों का भुगतान तब करता है जब आपको या आपके परिवार के सदस्य को चिकित्सा उपचार की आवश्यकता होती है।
यह मार्गदर्शिका दोनों उत्पादों को सरल भाषा में बताती है, उनकी तुलना करती है, आयकर अधिनियम, 2025 के तहत वास्तविक कर कटौती सीमाओं को सूचीबद्ध करती है, और आपको यह तय करने में मदद करती है कि पहले किसे खरीदना है। ज्यूरिख कोटक की भूमिका और कोटक महिंद्रा लाइफ इंश्योरेंस के साथ ब्रांड सीमा पर एक संक्षिप्त टिप्पणी नीचे दी गई है।
ब्रांड सीमा पर महत्वपूर्ण टिप्पणी
ज्यूरिख कोटक जनरल इंश्योरेंस कंपनी (इंडिया) लिमिटेड एक सामान्य बीमा कंपनी है। यह स्वास्थ्य, मोटर, यात्रा और अन्य सामान्य बीमा उत्पादों की पेशकश करती है। जीवन बीमा योजनाओं की पेशकश कोटक महिंद्रा लाइफ इंश्योरेंस कंपनी लिमिटेड द्वारा की जाती है, जो एक अलग समूह इकाई है। यह लेख पूर्णता के लिए दोनों श्रेणियों की व्याख्या करता है।
जीवन बीमा क्या है?
जीवन बीमा आपके और एक जीवन बीमा कंपनी के बीच एक अनुबंध है। एक नियमित प्रीमियम के बदले में, बीमाकर्ता आपके नामांकित व्यक्ति को एक निश्चित राशि (बीमित राशि) का भुगतान करने के लिए सहमत होता है यदि आपकी (जीवन बीमित व्यक्ति) पॉलिसी अवधि के दौरान मृत्यु हो जाती है। कुछ योजनाएं परिपक्वता लाभ का भुगतान भी करती हैं यदि आप इस अवधि में जीवित रहते हैं।
जीवन बीमा का मुख्य उद्देश्य आपके परिवार के लिए आपकी आय को बदलना, बकाया ऋणों का भुगतान करना और बच्चे की शिक्षा या जीवनसाथी की सेवानिवृत्ति जैसे दीर्घकालिक लक्ष्यों को पूरा करने में उनकी मदद करना है।
जीवन बीमा के प्रकार
सावधि बीमाःएक शुद्ध जीवन बीमा। यदि पॉलिसी अवधि के दौरान आपकी मृत्यु हो जाती है तो अपने नामांकित व्यक्ति को एकमुश्त राशि का भुगतान करता है। यदि आप जीवित रहते हैं तो कोई परिपक्वता लाभ नहीं। सबसे कम प्रीमियम पर सबसे अधिक बीमा।
संपूर्ण जीवन बीमाःउत्पाद के आधार पर बहुत अधिक आयु तक, आम तौर पर 99 या 100 वर्ष तक, जीवन सुरक्षा प्रदान करता है। प्रीमियम आमतौर पर तय किए जाते हैं और समय के साथ पॉलिसी एक नकद मूल्य का निर्माण करती है।
बंदोबस्ती योजनाःएक जीवन बीमा योजना जो जीवन बीमा के साथ एक निश्चित एकमुश्त लाभ को जोड़ती है यदि आप पॉलिसी की अवधि से बच जाते हैं। लाभ रूढ़िवादी और स्थिर होते हैं।
पैसे वापस करने की योजनाःएक प्रकार की बंदोबस्ती योजना जो पॉलिसी अवधि के दौरान निश्चित अंतराल पर बीमित राशि के एक हिस्से और परिपक्वता पर शेष राशि का भुगतान करती है।
यूलिप (इकाई से जुड़ी बीमा योजनाएं):एक जीवन बीमा योजना जिसमें प्रीमियम का एक हिस्सा आपके द्वारा चुनी गई बाजार से जुड़ी निधियों में निवेश किया जाता है, जबकि शेष राशि जीवन बीमा होती है। परिपक्वता मूल्य निधि के प्रदर्शन पर निर्भर करता है।
स्वास्थ्य बीमा क्या है?
स्वास्थ्य बीमा एक अनुबंध है जो बीमारी, चोट, या अस्पताल में भर्ती होने की योजना से होने वाले आपके चिकित्सा खर्चों का भुगतान करता है। आप एक वार्षिक प्रीमियम का भुगतान करते हैं, और बीमाकर्ता या तो आपके अस्पताल के बिल का सीधे (कैशलेस) भुगतान करता है, या छुट्टी के बाद आपके बिल की प्रतिपूर्ति करता है, आपके द्वारा चुनी गई बीमित राशि तक।
स्वास्थ्य बीमा का मुख्य उद्देश्य आपकी बचत को चिकित्सा उपचार की लागत से बचाना है, जो भारत में हर साल 10 प्रतिशत से अधिक की दर से बढ़ रही है।
स्वास्थ्य बीमा के प्रकार
व्यक्तिगत स्वास्थ्य बीमाःइसमें एक व्यक्ति के लिए चिकित्सा खर्च शामिल हैं। पूरी बीमित राशि उस व्यक्ति के लिए उपलब्ध है।
पारिवारिक फ्लोटर स्वास्थ्य बीमा :एक पॉलिसी के तहत परिवार के सभी सदस्यों को साझा बीमित राशि के साथ कवर करता है।
वरिष्ठ नागरिक स्वास्थ्य बीमाः60 वर्ष और उससे अधिक आयु के व्यक्तियों के लिए डिज़ाइन किया गया है, जिसमें आयु से संबंधित बीमारियाँ और अस्पताल में भर्ती होना शामिल है।
गंभीर बीमारी बीमा :कैंसर, दिल का दौरा, स्ट्रोक या गुर्दे की विफलता जैसी विशिष्ट गंभीर बीमारियों के निदान पर एकमुश्त राशि का भुगतान करता है।
सुपर टॉप-अप प्लान :एक वर्ष में एक निश्चित कटौती योग्य राशि को पार करने के बाद सक्रिय होने वाला अतिरिक्त कवर प्रदान करता है। कम प्रीमियम पर कवर बढ़ाने के लिए उपयोगी है।
व्यक्तिगत दुर्घटना कवर :चिकित्सा खर्च, अक्षमता, या दुर्घटना से होने वाली मृत्यु के लिए भुगतान।
जीवन बीमा और स्वास्थ्य बीमा के बीच प्रमुख अंतर
नीचे दी गई तालिका उन मापदंडों पर दोनों उत्पादों की तुलना करती है जो एक खरीदार के लिए सबसे अधिक महत्वपूर्ण हैं।
मापदंड | जीवन बीमा | स्वास्थ्य बीमा |
|---|---|---|
उद्देश्य | जीवन बीमाधारक की मृत्यु के बाद परिवार के लिए आय प्रतिस्थापन | पॉलिसीधारक के जीवनकाल के दौरान चिकित्सा खर्चों की प्रतिपूर्ति या नकद रहित भुगतान |
दावे के लिए ट्रिगर करें | जीवन बीमित व्यक्ति की मृत्यु, या बंदोबस्ती/यूलिप योजनाओं के लिए पॉलिसी परिपक्वता | अस्पताल में भर्ती होना, डे-केयर उपचार, या निर्दिष्ट चिकित्सा प्रक्रिया |
लाभार्थी | नामित या कानूनी उत्तराधिकारी | पॉलिसीधारक (या सीधे कैशलेस दावों में अस्पताल) |
कार्यकाल | दीर्घकालिकः 5,10,20,30 वर्ष, या पूरा जीवन | 1 वर्ष, 2 वर्ष या 3 वर्ष (जैसा कि 29 मई 2024 के आई. आर. डी. ए. आई. मास्टर सर्कुलर द्वारा अनुमति दी गई है) |
प्रीमियम | आम तौर पर उच्च कवर के लिए कम, विशेष रूप से शुद्ध अवधि योजनाओं में | उम्र, स्वास्थ्य की स्थिति, बीमित राशि और चुने गए ऐड-ऑन के साथ भिन्न होता है। |
बचत या निवेश घटक | एंडोमेंट, मनी बैक, होल लाइफ और यूलिप योजनाओं में उपलब्ध | उपलब्ध नहीं है; स्वास्थ्य बीमा एक शुद्ध सुरक्षा उत्पाद है |
कर लाभ (पुरानी व्यवस्था) | आयकर अधिनियम, 2025 की अनुसूची XV के खंड 123 के तहत डेढ़ लाख रुपये तक की कटौती (आयकर अधिनियम, 1961 की धारा 80सी के अनुरूप) | आयकर अधिनियम, 2025 की अनुसूची XV के खंड 126 के तहत वरिष्ठ नागरिक माता-पिता के लिए भुगतान किए गए प्रीमियम के लिए अतिरिक्त 50,000 रुपये के साथ 25,000 रुपये (वरिष्ठ नागरिकों के लिए 50,000 रुपये) तक। समग्र सीमा के भीतर निवारक स्वास्थ्य जांच के लिए अतिरिक्त 5,000 रुपये की अनुमति है। |
कर लाभ (नई व्यवस्था) | अधिकांश कटौती नई कर व्यवस्था के तहत उपलब्ध नहीं हैं, जो वित्त वर्ष 2023-24 के बाद से चूक है। | नई कर व्यवस्था के तहत अधिकांश कटौती उपलब्ध नहीं हैं। |
सवार या ऐड-ऑन | आकस्मिक मृत्यु लाभ, गंभीर बीमारी राइडर, प्रीमियम की छूट, टर्म राइडर | शून्य सह-भुगतान, कमरा किराया माफी, प्रसूति सुरक्षा, ओ. पी. डी. सुरक्षा, गंभीर बीमारी सुरक्षा |
ज्यूरिख कोटक समूह में प्राधिकरण जारी करना | कोटक महिंद्रा जीवन बीमा | ज्यूरिख कोटक सामान्य बीमा |
बीमित राशि बनाम बीमित राशिः त्वरित स्पष्टीकरण
भले ही दोनों शब्द एक जैसे लगते हैं, लेकिन उनका अर्थ बहुत अलग है।
बीमित राशि (जीवन बीमा):बीमाकर्ता जीवन बीमाकृत की मृत्यु पर या बंदोबस्ती योजनाओं के लिए परिपक्वता पर नामित व्यक्ति को एकमुश्त गारंटी राशि का भुगतान करेगा। यह पॉलिसी अवधि के दौरान तब तक नहीं बदलता जब तक कि ऐड-ऑन शुरू नहीं किए जाते।
बीमित राशि (स्वास्थ्य बीमा):बीमाकर्ता एक पॉलिसी वर्ष में चिकित्सा खर्चों के लिए अधिकतम राशि का भुगतान करेगा। यह प्रत्येक नवीनीकरण पर फिर से भरती है।
जीवन बीमा के लाभ
परिवार के लिए वित्तीय सुरक्षाःएकमुश्त भुगतान परिवार को दैनिक खर्चों और भविष्य के लक्ष्यों को पूरा करने में मदद करता है यदि पॉलिसी अवधि के दौरान जीवन बीमाधारक की मृत्यु हो जाती है।
आय प्रतिस्थापनःबीमित राशि खोए हुए आय की जगह लेती है, ताकि आश्रित अपने जीवन स्तर को बनाए रख सकें।
दीर्घकालिक बचत और धन निर्माणःबंदोबस्ती, धन वापसी और यू. एल. आई. पी. योजनाएं जीवन बीमा के साथ-साथ एक कोष बनाने में मदद करती हैं।
ऋण और देयता कवरःइस भुगतान से परिवार को गृह ऋण, कार ऋण या व्यक्तिगत ऋण जैसे बकाया ऋण चुकाने में मदद मिलती है।
कर लाभ (पुरानी व्यवस्था):आयकर अधिनियम, 2025 की अनुसूची XV के खंड 123 के तहत डेढ़ लाख रुपये तक के प्रीमियम में कटौती की जा सकती है।
स्वास्थ्य बीमा के लाभ
चिकित्सा खर्चों के लिए कवरेजःबीमित राशि तक अस्पताल में भर्ती होने, शल्य चिकित्सा, आई. सी. यू., डे-केयर और अस्पताल में भर्ती होने से पहले और बाद के खर्चों की प्रतिपूर्ति या सीधे भुगतान करता है।
चिकित्सा मुद्रास्फीति से सुरक्षाःभारत में स्वास्थ्य देखभाल की लागत हर साल 10 प्रतिशत से अधिक की दर से बढ़ रही है। स्वास्थ्य बीमा आपकी बचत को इन वृद्धि से बचाता है।
नेटवर्क अस्पतालों में कैशलेस उपचारःआप बिना अग्रिम भुगतान किए नेटवर्क अस्पतालों में उपचार प्राप्त कर सकते हैं। बीमाकर्ता सीधे बिल का निपटान करता है।
गंभीर बीमारी कवरःवैकल्पिक ऐड-ऑन या विशिष्ट गंभीर बीमारी योजनाओं में कैंसर, दिल का दौरा, स्ट्रोक और गुर्दे की विफलता जैसी गंभीर बीमारियाँ शामिल हैं।
निवारक देखभाल के लाभःअधिकांश पॉलिसियों में मुफ्त वार्षिक स्वास्थ्य जांच और कल्याण पुरस्कार शामिल हैं जो जल्दी निदान को प्रोत्साहित करते हैं।
कर लाभ (पुरानी व्यवस्था):आयकर अधिनियम, 2025 की अनुसूची XV के खंड 126 के तहत 25,000 रुपये (वरिष्ठ नागरिकों के लिए 50,000 रुपये) तक के प्रीमियम में कटौती की जा सकती है, जिसमें वरिष्ठ नागरिक माता-पिता के लिए भुगतान किए गए प्रीमियम के लिए 50,000 रुपये अतिरिक्त हैं।
आपको सबसे पहले कौन सा खरीदना चाहिए?
भारत में अधिकांश वित्तीय सलाहकारों द्वारा पालन किया जाने वाला एक व्यावहारिक नियमः
पहले अपने और अपने परिवार के लिए स्वास्थ्य बीमा खरीदें। स्वास्थ्य देखभाल के जोखिम किसी भी उम्र में हो सकते हैं, और एक बार अस्पताल में भर्ती होने से वर्षों की बचत समाप्त हो सकती है।
अगर आपके पास वित्तीय आश्रित (जीवनसाथी, बच्चे, उम्रदराज़ माता-पिता) या बकाया ऋण हैं तो सावधि जीवन बीमा खरीदें। एक शुद्ध सावधि योजना सबसे कम प्रीमियम पर सबसे अधिक बीमा प्रदान करती है।
उपरोक्त दो सुरक्षा कवर होने के बाद ही बचत या यूलिप योजनाएँ जोड़ें, और केवल तभी जब बचत लक्ष्य आपकी वित्तीय योजना के साथ संरेखित हो।
बचने के लिए आम गलतियाँ
दोनों में से केवल एक को खरीदना और यह मानते हुए कि इसमें दोनों जोखिम शामिल हैं।
कमरे के किराए की सीमा, सह-भुगतान, उप-सीमा और कैशलेस अस्पताल नेटवर्क की जाँच किए बिना सबसे सस्ती योजना का चयन करना।
पहले से मौजूद शर्तों को छिपाना, जिसके परिणामस्वरूप दावा अस्वीकृत हो सकता है।
पॉलिसी को समाप्त होने देना और प्रतीक्षा अवधि क्रेडिट और नो-क्लेम बोनस खो देना।
स्वास्थ्य के डर के बाद ही स्वास्थ्य बीमा खरीदना। बीमाकर्ता देर से खरीदारों के लिए प्रीमियम को अस्वीकार या लोड कर सकते हैं।
म्यूचुअल फंड के साथ बंदोबस्ती योजनाओं को भ्रमित करना। बंदोबस्ती योजनाएं रूढ़िवादी लाभ के साथ बीमा उत्पाद हैं।
अंतिम विचार
जीवन बीमा और स्वास्थ्य बीमा दो अलग-अलग लेकिन समान रूप से महत्वपूर्ण जोखिमों से बचाते हैं। स्वास्थ्य बीमा आपके जीवनकाल के दौरान चिकित्सा उपचार की लागत से आपकी बचत की रक्षा करता है। जीवन बीमा आपके परिवार की आय की रक्षा करता है यदि आप पॉलिसी अवधि के दौरान मर जाते हैं। भारत में अधिकांश कामकाजी वयस्कों के लिए आश्रितों और ऋणों के साथ, दोनों का स्वामित्व सही कदम है। पहले स्वास्थ्य बीमा खरीदें, इसके बाद जीवन बीमा जोड़ें, और हर साल अपने जीवन और परिवार के परिवर्तन के रूप में दोनों कवरों की समीक्षा करें।
अक्सर पूछे जाने वाले प्रश्न
1. जीवन बीमा और स्वास्थ्य बीमा में क्या अंतर है?
जीवन बीमा पॉलिसी की अवधि के दौरान जीवन बीमाधारक की मृत्यु पर आपके नामांकित व्यक्ति को एकमुश्त राशि का भुगतान करता है। स्वास्थ्य बीमा आपके चिकित्सा खर्चों (अस्पताल में भर्ती होने, शल्य चिकित्सा, दिन की देखभाल) का भुगतान करता है। बीमित राशि जबकि नीति लागू है।
2. क्या मुझे जीवन बीमा और स्वास्थ्य बीमा दोनों की आवश्यकता है?
हां, भारत में अधिकांश वयस्कों के लिए। स्वास्थ्य बीमा आपकी बचत को चिकित्सा खर्चों से बचाता है। यदि आप मर जाते हैं तो जीवन बीमा आपके परिवार की आय की रक्षा करता है। दोनों अलग-अलग उद्देश्यों को पूरा करते हैं और एक-दूसरे को प्रतिस्थापित नहीं करते हैं।
3. क्या मैं एक ही वर्ष में दोनों पर कर लाभ का दावा कर सकता हूँ?
हां, पुरानी कर व्यवस्था के तहत। जीवन बीमा प्रीमियम अनुसूची XV के खंड 123 के तहत योग्य है (डेढ़ लाख रुपये तक)। स्वास्थ्य बीमा प्रीमियम अनुसूची XV के खंड 126 के तहत योग्य है (25,000 रुपये/50,000 रुपये, और वरिष्ठ नागरिक माता-पिता के लिए 50,000 रुपये)। दोनों का दावा एक ही रिटर्न में किया जा सकता है।
4. क्या ये कर लाभ नई कर व्यवस्था के तहत उपलब्ध हैं?
नहीं, अधिकांश अनुसूची XV कटौती नई कर व्यवस्था के तहत उपलब्ध नहीं हैं, जो वित्त वर्ष 2023-24 के बाद से चूक है। इन लाभों का दावा करने के लिए, आपको दाखिल करते समय पुरानी कर व्यवस्था का विकल्प चुनना होगा।
5. क्या स्वास्थ्य बीमा पहले से मौजूद बीमारियों को कवर करता है?
हां, प्रतीक्षा अवधि के बाद। 29 मई 2024 के स्वास्थ्य बीमा उत्पादों पर आई. आर. डी. ए. आई. के मास्टर सर्कुलर के अनुसार, अधिकतम पहले से मौजूद बीमारी प्रतीक्षा अवधि 36 महीने तक सीमित है। कुछ योजनाएं 24 या 12 महीने की छोटी प्रतीक्षा अवधि प्रदान करती हैं।
6. क्या मुझे किसी भी अस्पताल में कैशलेस इलाज मिल सकता है?
कैशलेस उपचार केवल यहाँ उपलब्ध है नेटवर्क अस्पताल अपने बीमाकर्ता के साथ सूचीबद्ध। प्रवेश से पहले, बीमाकर्ता की वेबसाइट या ऐप पर कैशलेस अस्पताल की सूची देखें, या बीमाकर्ता की ग्राहक सेवा को कॉल करें।
7. क्या जीवन और स्वास्थ्य बीमा के लिए सवार उपलब्ध हैं?
जी हाँ। जीवन बीमा सवारों को आकस्मिक मृत्यु लाभ, गंभीर बीमारी और प्रीमियम की छूट प्रदान करता है। स्वास्थ्य बीमा कमरे के किराए में छूट, प्रसूति कवर, ओ. पी. डी. कवर और गंभीर बीमारी कवर जैसे अतिरिक्त लाभ प्रदान करता है।
8. मुझे अपनी बीमा पॉलिसियों की कितनी बार समीक्षा करनी चाहिए?
साल में कम से कम एक बार अपनी पॉलिसियों की समीक्षा करें, या जब भी जीवन में कोई बड़ा बदलाव हो जैसे कि शादी, बच्चे का जन्म, नौकरी में बदलाव, गृह ऋण, या कोई नई स्वास्थ्य स्थिति। बीमित राशि, बीमित राशि, और आवश्यकतानुसार नामांकित विवरण को अपडेट करें।
9. क्या मैं अपनी जीवन बीमा पॉलिसी को कभी भी रद्द कर सकता हूँ?
आप फ्री-लुक अवधि (आमतौर पर 15 दिन, या इलेक्ट्रॉनिक पॉलिसियों के लिए 30 दिन) के भीतर एक छोटे से प्रशासनिक शुल्क को छोड़कर पूर्ण धनवापसी के लिए रद्द कर सकते हैं। फ्री-लुक अवधि के बाद, आप पॉलिसी की शर्तों के अनुसार समर्पण मूल्य के लिए पॉलिसी को सरेंडर कर सकते हैं। टर्म प्लान का आमतौर पर कोई सरेंडर मूल्य नहीं होता है।
10. ज्यूरिख कोटक समूह में जीवन बीमा का अंडरराइट कौन करता है?
जीवन बीमा योजनाओं को एक अलग समूह इकाई, कोटक महिंद्रा लाइफ इंश्योरेंस कंपनी लिमिटेड द्वारा अंडरराइट किया जाता है। ज्यूरिख कोटक जनरल इंश्योरेंस एक सामान्य बीमा कंपनी है जो स्वास्थ्य, मोटर, यात्रा और अन्य सामान्य बीमा उत्पादों की पेशकश करती है।
स्वास्थ्य बीमा के बारे में अधिक जानकारी प्राप्त करें।
अधिक तक आसानी से पहुँच, इन त्वरित लिंकों को देखें