
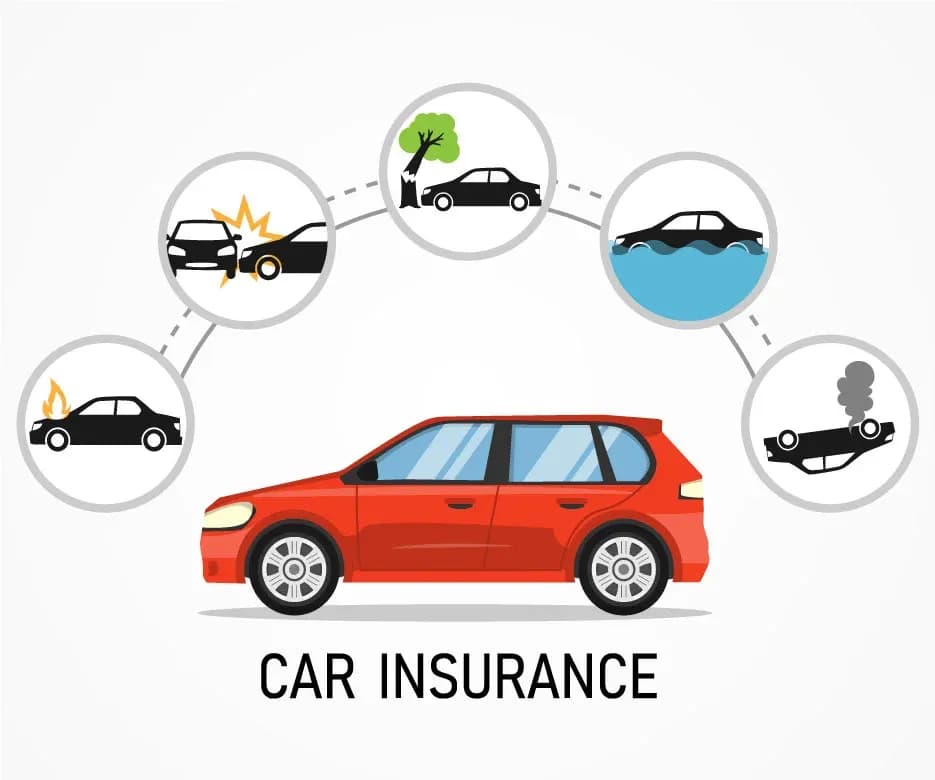
एक व्यापक कार बीमा पॉलिसी केवल बड़ी दुर्घटनाओं और चोरी से अधिक को कवर करती है। यह छोटी टक्करों, गिरने वाली वस्तुओं, तोड़फोड़ या प्राकृतिक घटनाओं के कारण होने वाले डेंट और खरोंच जैसे छोटे नुकसान को भी कवर करती है। कई कार मालिकों को यह एहसास नहीं होता है कि वे डेंट की मरम्मत के लिए दावा दायर कर सकते हैं, या वे ऐसा करने से बचते हैं क्योंकि वे प्रक्रिया के बारे में अनिश्चित हैं। डेंट की मरम्मत का दावा कैसे दायर करना है, निरीक्षण के दौरान क्या उम्मीद करनी है, और जब दावा करना और जेब से भुगतान करना समझ में आता है तो आपको अपने मौजूदा कवरेज से सबसे अधिक मूल्य प्राप्त करने में मदद करता है।
डेंट और खरोंच के लिए प्रासंगिक कार बीमा के प्रकार
डेंट और खरोंच दुर्घटनावश कार क्षति के सबसे आम प्रकारों में से हैं, और सही बीमा कवरेज मरम्मत लागत को अधिक प्रभावी ढंग से प्रबंधित करने में मदद कर सकता है। निम्नलिखित प्रमुख बीमा विकल्प हैं जो आमतौर पर इस तरह के नुकसान को कवर करते हैंः
तृतीय-पक्ष कार बीमा : यह मोटर वाहन अधिनियम के तहत एक अनिवार्य न्यूनतम कवर है। यह आपके द्वारा किसी तीसरे पक्ष के वाहन या संपत्ति को हुए नुकसान को कवर करता है, लेकिन डेंट या खरोंच सहित आपकी अपनी कार को हुए किसी भी नुकसान को कवर नहीं करता है।
व्यापक कार बीमा : इस नीति में दुर्घटनाओं, प्राकृतिक आपदाओं, चोरी, आग और तोड़फोड़ के कारण आपके अपने वाहन के लिए तीसरे पक्ष की देनदारियां और नुकसान दोनों शामिल हैं। आकस्मिक क्षति के कारण होने वाले डेंट और खरोंच आम तौर पर व्यापक नीतियों के अपने नुकसान अनुभाग के तहत आते हैं।
कौन से डेंट और खरोंच ढके हुए हैं?
एक वाहन पर डेंट और खरोंच विभिन्न परिस्थितियों के कारण हो सकते हैं, और कवरेज घटना की प्रकृति और इसकी शर्तों पर निर्भर करता है। कार बीमा पॉलिसी मोटर बीमा के तहत निम्नलिखित सामान्य रूप से कवर किए गए परिदृश्य हैंः
आकस्मिक क्षतिः सड़क दुर्घटनाओं, टक्करों या बाहरी प्रभावों के परिणामस्वरूप होने वाले डेंट और खरोंच आमतौर पर कवर किए जाते हैं।
चोरी या तोड़फोड़ः चोरी के प्रयासों या तोड़फोड़ से होने वाले नुकसान को कवर किया जाता है।
प्राकृतिक आपदाएँः ओलावृष्टि, तूफान या बाढ़ के दौरान गिरने वाली वस्तुओं के कारण होने वाले डेंट या खरोंच को कवर किया जा सकता है।
पारगमन क्षतिः रेल, सड़क या पानी द्वारा वाहन के परिवहन के दौरान बनी खरोंच या डेंट।
हालांकि, टूट-फूट, चाबियों या पत्थरों से मामूली खरोंच, या जानबूझकर नुकसान के कारण होने वाले कॉस्मेटिक नुकसान को कवर नहीं किया जा सकता है। विशिष्ट बहिष्करणों के लिए हमेशा अपनी पॉलिसी के शब्दों की जांच करें।
भारत में कार डेंट और खरोंच के लिए बीमा का दावा कैसे करें?
कार डेंट और खरोंच आकस्मिक वाहन क्षति के सामान्य रूप हैं, और कवरेज पॉलिसी के प्रकार और घटना की परिस्थितियों पर निर्भर करता है। वाहन मालिकों के बीच एक आम चिंता यह है कि क्या वे भारत में कार डेंट और खरोंच के लिए बीमा का दावा कर सकते हैं।
चरण 1: अपने बीमाकर्ता को तुरंत सूचित करें
जैसे ही आप डेंट या खरोंच देखते हैं, अपनी बीमा कंपनी को सूचित करें। प्रारंभिक सूचना समय पर दावा प्रसंस्करण सुनिश्चित करती है और देरी के कारण अस्वीकृति से बचती है।
चरण 2: क्षति का दस्तावेजीकरण करें
कई कोणों से डेंट और खरोंच की स्पष्ट तस्वीरें और वीडियो लें। क्षतिग्रस्त वाहन को निरीक्षण तक सुरक्षित रखें।
चरण 3: दावा दर्ज करें
आप बीमाकर्ता के पोर्टल, मोबाइल ऐप या ग्राहक सेवा के माध्यम से ऑनलाइन दावा दायर कर सकते हैं। आवश्यक विवरण प्रदान करें जैसे किः
पॉलिसी संख्या
वाहन पंजीकरण विवरण
तारीख, समय और नुकसान का कारण
फोटोग्राफिक साक्ष्य
यदि लागू हो तो एफ़. आई. आर. की प्रति (विशेष रूप से चोरी या तीसरे पक्ष की दुर्घटनाओं के लिए)
एक बार दावा ज्यूरिख कोटक जनरल इंश्योरेंस के साथ पंजीकृत हो जाने के बाद, ट्रैकिंग उद्देश्यों के लिए एक दावा संदर्भ संख्या जारी की जाएगी।
चरण 4: वाहन निरीक्षण और सर्वेक्षण
बीमाकर्ता क्षति का निरीक्षण करने और मरम्मत लागत का अनुमान लगाने के लिए एक सर्वेक्षणकर्ता नियुक्त करेगा। निरीक्षण की व्यवस्था आम तौर पर 24 घंटे के भीतर की जाती है, यदि किसी कार्य दिवस पर या अगले कार्य दिवस पर रविवार या सार्वजनिक अवकाश पर दावा किया जाता है।
चरण 5: मरम्मत और दावा निपटान
कैशलेस दावा प्रक्रियाः एक बार कैशलेस अनुमोदन की पुष्टि हो जाने के बाद, वाहन की मरम्मत बीमाकर्ता द्वारा अधिकृत नेटवर्क गैरेज में की जा सकती है। बीमाकर्ता सीधे गैरेज के साथ मरम्मत बिल का निपटारा करता है। पॉलिसीधारक को केवल लागू कटौती योग्य और किसी भी मूल्यह्रास शुल्क का भुगतान करना पड़ता है, जैसा कि पॉलिसी की शर्तों के तहत मूल्यांकन किया जाता है।
प्रतिपूर्ति दावा प्रक्रियाः दावा अनुमोदन के बाद, वाहन की मरम्मत पॉलिसीधारक की पसंद के गैराज में की जा सकती है। सभी मरम्मत बिल, रसीदें और सहायक पॉलिसी दस्तावेज मरम्मत पूरी होने के बाद जमा किए जाने चाहिए। फिर दावे की राशि को संसाधित किया जाता है और 7 कार्य दिवसों के भीतर भुगतान किया जाता है, बशर्ते कि पूरा दस्तावेज जमा किया जाए।
दावा निपटान प्रक्रिया के लिए आवश्यक दस्तावेज
बीमा दावा दायर करते समय, एक सुचारू और त्वरित निपटान के लिए सही दस्तावेज जमा करना आवश्यक है। सटीक आवश्यकताएं दावे के प्रकार (कैशलेस या प्रतिपूर्ति) के आधार पर भिन्न हो सकती हैं, लेकिन यहाँ आम तौर पर आवश्यक दस्तावेज दिए गए हैंः
उचित रूप से भरा और हस्ताक्षरित दावा प्रपत्र
कार बीमा पॉलिसी की प्रति
वाहन पंजीकरण प्रमाण पत्र (आर. सी.)
दुर्घटना के समय चालक का वैध ड्राइविंग लाइसेंस
मूल मरम्मत बिल और भुगतान रसीदें
अनुमान और अंतिम चालान की मरम्मत करें
यदि लागू हो तो एफ़. आई. आर. की प्रति
क्षतिग्रस्त वाहन की तस्वीरें
कार डेंट के लिए दावा दायर करने से पहले जिन कारकों पर विचार करना चाहिए
मामूली नुकसान के लिए दावा दायर करना एक स्पष्ट विकल्प की तरह लग सकता है, लेकिन यह हमेशा सबसे व्यावहारिक या लागत प्रभावी निर्णय नहीं होता है। अपनी कार बीमा पॉलिसी के तहत दावा करने से पहले, निम्नलिखित प्रमुख कारकों पर विचार करें।
1. क्षति की सीमा
आकलन करें कि डेंट कितना गंभीर है। छोटे डेंट या खरोंच को अक्सर कम लागत पर ठीक किया जा सकता है, जिससे आपके बीमाकर्ता को शामिल करना अनावश्यक हो जाता है। बीमा दावे आम तौर पर मामूली कॉस्मेटिक मरम्मत के बजाय महत्वपूर्ण नुकसान के लिए अधिक फायदेमंद होते हैं।
2. मरम्मत लागत बनाम कटौती योग्य
अनुमानित मरम्मत लागत की तुलना अपनी पॉलिसी की कटौती योग्य राशि (वह राशि जो आप अपनी जेब से देते हैं) से करें। यदि मरम्मत लागत कटौती योग्य के करीब या उससे कम है, तो दावा दायर करना सार्थक नहीं हो सकता है। यह सुनिश्चित करता है कि आप अनावश्यक दावों से बचें जो वित्तीय लाभ प्रदान नहीं करते हैं।
3. नो क्लेम बोनस (एन. सी. बी.) पर प्रभाव
दावा दायर करने से आपका नुकसान हो सकता है। कोई दावा बोनस नहीं , जो दावा-मुक्त वर्षों के लिए आपके प्रीमियम पर छूट प्रदान करता है। इस लाभ को खोने में लंबे समय में खुद मामूली मरम्मत के लिए भुगतान करने की तुलना में अधिक खर्च हो सकता है।
4. अतिरिक्त कवर की उपलब्धता
जाँच करें कि क्या आपके पास इस तरह के ऐड-ऑन हैं शून्य मूल्यह्रास (बम्पर-टू-बम्पर कवर). ये कवर अपनी जेब से होने वाले खर्चों को काफी कम कर सकते हैं, जिससे दावा दायर करना अधिक फायदेमंद हो जाता है। कुछ मामलों में, ऐड-ऑन दावे के निपटान मूल्य में काफी सुधार करते हैं।
5. दावे का इतिहास
बार-बार दावे करने से आप एक उच्च जोखिम वाले पॉलिसीधारक के रूप में दिखाई दे सकते हैं, जिससे आपके भविष्य के प्रीमियम में वृद्धि हो सकती है। यदि आपने पहले ही कई दावे दायर कर लिए हैं, तो बेहतर होगा कि आप छोटे-मोटे दावों के लिए दावा करने से बचें।
6. दावे का प्रकार (नकद रहित बनाम प्रतिपूर्ति)
यदि आपके पास कैशलेस सेवा प्रदान करने वाले नेटवर्क गैरेज तक पहुंच है, तो दावा दायर करना अधिक सुविधाजनक हो सकता है। अन्यथा, प्रतिपूर्ति दावों में अधिक कागजी कार्रवाई और प्रतीक्षा समय शामिल हो सकता है।
7. पॉलिसी के नियम और शर्तें
यह समझने के लिए अपनी नीति की समीक्षा करें कि किस प्रकार के नुकसान शामिल हैं और कोई भी बहिष्करण जो दंत मरम्मत पर लागू हो सकता है।
8. समय और प्रयास शामिल हैं।
दावा दायर करने में प्रलेखन, निरीक्षण और अनुमोदन प्रक्रियाएँ शामिल होती हैं। छोटे डेंट के लिए, समय और प्रयास की आवश्यकता दावे के लाभों से अधिक हो सकती है। ऐसे मामलों में, जेब से मरम्मत अधिक व्यावहारिक हो सकती है।
एड-ऑन जो डेंट और खरोंच कवरेज को बढ़ाते हैं
ऐड-ऑन कवर मरम्मत से संबंधित खर्चों के लिए अतिरिक्त वित्तीय सहायता प्रदान करके कार बीमा पॉलिसी के तहत प्रदान की जाने वाली सुरक्षा को बढ़ाएँ। नीचे दी गई तालिका प्रमुख ऐड-ऑन और ऐसे नुकसानों के लिए उनकी प्रासंगिकता पर प्रकाश डालती हैः
ऐड-ऑन कवर | डेंट और खरोंच के लिए लाभ
|
|---|---|
शून्य मूल्यह्रास | प्रतिस्थापित भागों पर मूल्यह्रास कटौती के बिना पूर्ण दावा निपटान। |
उपभोग्य वस्तुओं का आवरण | मरम्मत के दौरान उपयोग की जाने वाली स्नेहक और मेवे जैसी उपभोग्य वस्तुओं को शामिल करता है। |
सड़क किनारे सहायता | दुर्घटना स्थल पर मामूली मरम्मत सहित आपातकालीन सहायता प्रदान करता है। |
चालान पर लौटें | कुल नुकसान के मामले में पूर्ण चालान मूल्य को कवर करता है, अप्रत्यक्ष रूप से मरम्मत लागत का समर्थन करता है। |
तृतीय-पक्ष बनाम व्यापक बीमाः डेंट और स्क्रैच कवरेज
जब आपके वाहन पर डेंट और खरोंच को कवर करने की बात आती है तो तीसरे पक्ष और व्यापक बीमा के बीच के अंतर को समझना महत्वपूर्ण है। नीचे दी गई तालिका एक स्पष्ट तुलना प्रदान करती हैः
कवरेज का प्रकार | अपने वाहन को नुकसान (डेंट/खरोंच) | तृतीय-पक्ष दायित्व | दावा प्रक्रिया की जटिलता
|
|---|---|---|---|
तृतीय-पक्ष बीमा | कवर नहीं किया गया है | ढका हुआ। | सरल। |
व्यापक बीमा | कवर किया गया (शर्तों के अधीन) | ढका हुआ। | विस्तृत, दस्तावेजों की आवश्यकता है |
डेंट और खरोंच के दावों के लिए सामान्य बहिष्करण
सभी डेंट और खरोंच नुकसान कार बीमा पॉलिसी के तहत कवर नहीं किए जाते हैं, क्योंकि कुछ परिस्थितियाँ पॉलिसी की शर्तों में निर्दिष्ट बहिष्करण के तहत आती हैं। दावे की अस्वीकृति से बचने के लिए इन बहिष्करणों को समझना महत्वपूर्ण है। डेंट और खरोंच दावों के लिए सामान्य बहिष्करण नीचे सूचीबद्ध हैंः
सामान्य टूट-फूट या वाहन के धीरे-धीरे बिगड़ने के कारण नुकसान।
यांत्रिक या विद्युत टूटने, या भागों की सामान्य उम्र बढ़ने के परिणामस्वरूप नुकसान।
जानबूझकर, लापरवाही या धोखाधड़ी की गतिविधि के कारण हुआ नुकसान।
रेसिंग, गति परीक्षण, या अनधिकृत वाणिज्यिक उद्देश्यों जैसे राइड-शेयरिंग या डिलीवरी सेवाओं में वाहन के उपयोग से होने वाला नुकसान।
वैध लाइसेंस के बिना या शराब या नशीली दवाओं के प्रभाव में गाड़ी चलाते समय होने वाला नुकसान।
युद्ध, युद्ध जैसी स्थितियों, परमाणु जोखिमों या संबंधित विनाशकारी घटनाओं के परिणामस्वरूप नुकसान।
पॉलिसी में निर्दिष्ट भौगोलिक सीमाओं के बाहर होने वाला नुकसान।
पॉलिसी शुरू करने या नवीनीकरण से पहले पहले से मौजूद डेंट या खरोंच।
दावा जहां अनिवार्य एफ़. आई. आर. या पुलिस सूचना प्रदान नहीं की जाती है, जहां पॉलिसी की शर्तों के अनुसार आवश्यकता होती है।
डेंट के लिए दावा दायर करना उचित क्यों नहीं है?
छोटे डेंट के लिए कार बीमा दावा दायर करना जेब से भुगतान करने से बचने का एक सुविधाजनक तरीका लग सकता है, लेकिन यह अक्सर उच्च दीर्घकालिक लागत और अनावश्यक जटिलताओं का कारण बनता है। बीमा मुख्य रूप से महत्वपूर्ण नुकसान या वित्तीय नुकसान को कवर करने के लिए डिज़ाइन किया गया है, न कि छोटी कॉस्मेटिक मरम्मत के लिए। छोटे डेंट के लिए, खर्च आमतौर पर प्रबंधनीय होते हैं, और दावा करने से आपके भविष्य के प्रीमियम, लाभ और दावा इतिहास पर प्रभाव पड़ सकता है। इसलिए, यह सावधानीपूर्वक मूल्यांकन करना महत्वपूर्ण है कि क्या दावा दायर करना वास्तव में इसके लायक है।
नो क्लेम बोनस (एन. सी. बी.) का नुकसानः एक छोटा सा दावा दायर करने के परिणामस्वरूप आपका संचित एन. सी. बी. खो सकता है, जो नवीनीकरण के दौरान आपके प्रीमियम पर महत्वपूर्ण छूट प्रदान करता है।
उच्च भविष्य के प्रीमियमः एक दावा इतिहास, यहां तक कि छोटे डेंट के लिए भी, आपके जोखिम प्रोफ़ाइल को बढ़ा सकता है और समय के साथ उच्च बीमा प्रीमियम की ओर ले जा सकता है।
छोटी मरम्मत की कम लागतः छोटे डेंट अक्सर ठीक करने के लिए सस्ते होते हैं, जिससे दावा प्रक्रिया से गुजरने के बजाय जेब से भुगतान करना अधिक व्यावहारिक हो जाता है।
कटौती योग्य लागत लागू होती हैः आपको अभी भी कटौती योग्य राशि का भुगतान करने की आवश्यकता है, जो मरम्मत लागत के करीब या उसके बराबर हो सकती है, जिससे दावा दायर करने का लाभ कम हो जाता है।
समय लेने वाली प्रक्रियाः दावा दाखिल करने में निरीक्षण, अनुमोदन और दस्तावेज शामिल होते हैं, जो मामूली नुकसान के लिए असुविधाजनक हो सकते हैं।
दावा रिकॉर्ड पर प्रभावः छोटे मुद्दों के लिए बार-बार दावे बीमाकर्ता के साथ आपके दावे के इतिहास और विश्वसनीयता को नकारात्मक रूप से प्रभावित कर सकते हैं।
बीमा का बेहतर उपयोगः बीमा बड़े नुकसान या दुर्घटनाओं के लिए सबसे अच्छा आरक्षित है जहां मरम्मत की लागत काफी अधिक है।
निष्कर्ष
कार बीमा व्यापक या स्वयं-क्षति पॉलिसियों के तहत दंत मरम्मत को कवर करता है। दावा प्रक्रिया में दावा पंजीकृत करना, दावा संदर्भ संख्या प्राप्त करना, वाहन निरीक्षण पूरा करना, और नेटवर्क गैरेज (कैशलेस) या किसी भी गैरेज (प्रतिपूर्ति) में मरम्मत करना शामिल है। मामूली डेंट के लिए दावा दायर करने से पहले, मूल्यांकन करें कि क्या मरम्मत लागत आपके एन. सी. बी. छूट के संभावित नुकसान को उचित ठहराती है। महत्वपूर्ण नुकसान के लिए, आपके बीमा का उपयोग करना आपके कवरेज का व्यावहारिक और इच्छित उपयोग है।
अक्सर पूछे जाने वाले प्रश्न
प्र. 1 क्या मैं अपनी कार पर छोटे डेंट के लिए बीमा का दावा कर सकता हूँ?
हां, व्यापक बीमा आकस्मिक क्षति, गिरने वाली वस्तुओं, तोड़फोड़ और प्राकृतिक घटनाओं से होने वाले नुकसान को कवर करता है। तृतीय-पक्ष पॉलिसियाँ इसे कवर नहीं करती हैं।
प्रश्न 2 क्या डेंट के लिए दावा करना मेरे एन. सी. बी. को प्रभावित करेगा?
हां, कोई भी दावा दायर करने से आपका एन. सी. बी. फिर से सेट हो जाता है। छोटी मरम्मत के लिए, जेब से भुगतान करने से आपकी एन. सी. बी. छूट को संरक्षित करके अधिक बचत हो सकती है।
प्रश्न 3 कार डेंट के लिए बीमा का दावा कैसे करें?
अपने बीमाकर्ता को तुरंत सूचित करें, नुकसान का दस्तावेजीकरण करें, ऑनलाइन या ऑफ़लाइन दावा दायर करें, बीमाकर्ता के सर्वेक्षणकर्ता द्वारा वाहन का निरीक्षण करवाएं, और कैशलेस दावों के लिए नेटवर्क गैरेज में मरम्मत कराएं या प्रतिपूर्ति के लिए बिल जमा करें।
प्रश्न 4 क्या डेंट के लिए दावा करना मेरे नो क्लेम बोनस को प्रभावित करेगा?
हां, डेंट या खरोंच के लिए दावा दायर करने के परिणामस्वरूप आमतौर पर एन. सी. बी. का नुकसान या कमी होती है, जो नवीनीकरण पर आपके प्रीमियम को बढ़ा सकती है।
प्रश्न 5. क्या दंत मरम्मत तृतीय-पक्ष बीमा द्वारा कवर की जाती है?
नहीं, तृतीय-पक्ष बीमा दूसरों के प्रति देनदारियों को कवर करता है और आपके अपने वाहन को हुए नुकसान को कवर नहीं करता है।
प्रश्न 6. क्या मुझे दंत मरम्मत के दावे के लिए एफ़. आई. आर. दर्ज करने की आवश्यकता है?
एक एफ़. आई. आर. की आवश्यकता केवल तभी होती है जब नुकसान किसी तीसरे पक्ष के साथ दुर्घटना में शामिल हो। पार्किंग या मौसम से अलग होने के लिए, इसकी आवश्यकता नहीं है।
प्रश्न 7 डेंट के लिए दावा दायर करने के लिए किन दस्तावेजों की आवश्यकता होती है?
पॉलिसी दस्तावेज़, वाहन पंजीकरण प्रमाण पत्र, ड्राइविंग लाइसेंस, एफ. आई. आर. की प्रति (यदि लागू हो), नुकसान की तस्वीरें और मरम्मत के बिल।
प्रश्न 8 क्या मैं बीमा दावों के लिए किसी भी गैराज में अपनी कार की मरम्मत कर सकता हूँ?
कैशलेस दावों के लिए, मरम्मत बीमाकर्ता के नेटवर्क गैरेज में की जानी चाहिए। प्रतिपूर्ति दावों के लिए, आप कोई भी गैरेज चुन सकते हैं लेकिन वैध बिल जमा करने होंगे।
कार बीमा के बारे में अधिक जानकारी प्राप्त करें
अधिक तक आसानी से पहुँच, इन त्वरित लिंकों को देखें
