ഇന്ത്യയിലെ ആരോഗ്യ ഇൻഷുറൻസ് എല്ലാവർക്കും അനുയോജ്യമായ ഒരു ഉൽപ്പന്നമല്ല. വിവിധ ജീവിത ഘട്ടങ്ങൾ, കുടുംബ ഘടന, ആരോഗ്യ സാഹചര്യങ്ങൾ എന്നിവയ്ക്ക് വിവിധ തരത്തിലുള്ള ആരോഗ്യ ഇൻഷുറൻസ് പ്ലാനുകൾ ആവശ്യമാണ്. ഒരു വ്യക്തിഗത പ്ലാൻ പ്രത്യേക ആരോഗ്യ അപകടസാധ്യതകളുള്ള ഒരാൾക്ക് അനുയോജ്യമാണെങ്കിൽ, ചെലവ് കുറഞ്ഞ പരിരക്ഷ തേടുന്ന യുവ കുടുംബങ്ങൾക്ക് ഒരു ഫാമിലി ഫ്ലോട്ടർ മികച്ചതായിരിക്കാം. അതുപോലെ, ജീവൻ അപകടപ്പെടുത്തുന്ന രോഗനിർണയങ്ങൾക്ക് ഒരു ഗുരുതരമായ രോഗനിർണ്ണയ പോളിസി ഒരു ഒറ്റത്തവണ തുക നൽകുന്നു. അതിനാൽ, ആരോഗ്യ ഇൻഷുറൻസിന്റെ തരങ്ങളും അവ എങ്ങനെ പ്രയോഗിക്കുന്നുവെന്നും മനസിലാക്കുന്നത് നിങ്ങളെ അറിവോടെയുള്ള ഒരു തീരുമാനം എടുക്കാൻ സഹായിച്ചേക്കാം.
എന്താണ് ആരോഗ്യ ഇൻഷുറൻസ്?
ആരോഗ്യ ഇൻഷുറൻസ് മെഡിക്കൽ ചെലവുകൾക്ക് പകരമായി നിങ്ങൾ പതിവായി പ്രീമിയം നൽകുന്ന ഒരു ഇൻഷുറൻസ് കമ്പനിയും ഇൻഷുറൻസ് കമ്പനിയും തമ്മിലുള്ള ഒരു കരാറാണ് ഇത്. പോളിസി നിബന്ധനകൾ അനുസരിച്ച് ഇൻഷുറൻസ് കമ്പനി ആശുപത്രിയിൽ പ്രവേശിപ്പിക്കൽ, ശസ്ത്രക്രിയ, രോഗനിർണയം, ആശുപത്രിയിൽ പ്രവേശിക്കുന്നതിന് മുമ്പും ശേഷവുമുള്ള ചെലവുകൾ, പകൽ പരിചരണ നടപടിക്രമങ്ങൾ (തിമിര ശസ്ത്രക്രിയ അല്ലെങ്കിൽ കീമോതെറാപ്പി പോലുള്ള 24 മണിക്കൂറും ആശുപത്രിയിൽ പ്രവേശിപ്പിക്കേണ്ട ആവശ്യമില്ലാത്ത ചികിത്സകൾ) തുടങ്ങിയ മെഡിക്കൽ ചെലവുകൾക്ക് ഇൻഷുറൻസ് നൽകുകയോ തിരിച്ചടയ്ക്കുകയോ ചെയ്യുന്നു. ആരോഗ്യ ഇൻഷുറൻസ് ഇല്ലാതെ, ഗുരുതരമായ അവസ്ഥയ്ക്കുള്ള ഒരൊറ്റ ആശുപത്രി പ്രവേശനത്തിന് നിരവധി ലക്ഷം രൂപ ചെലവാകും, ഇത് സമ്പാദ്യത്തെ കുറയ്ക്കുകയോ കുടുംബങ്ങളെ കടത്തിലേക്ക് തള്ളുകയോ ചെയ്യും. ആരോഗ്യ ഇൻഷുറൻസ് ഈ സാമ്പത്തിക അപകടസാധ്യത ഇൻഷുറൻസിന് കൈമാറുന്നു, ഇത് മോശം പോക്കറ്റ് ചെലവുകളില്ലാതെ ഗുണനിലവാരമുള്ള ആരോഗ്യ സംരക്ഷണം ലഭ്യമാക്കുന്നു.
കൂടുതൽ വിവരങ്ങൾ വായിക്കുക ആരോഗ്യ ഇൻഷുറൻസ്ഃ എന്താണ്, എന്തുകൊണ്ട്, എങ്ങനെ, കവറേജ് എന്നിവയെക്കുറിച്ചുള്ള പൂർണ്ണ അവലോകനം
ഇന്ത്യയിലെ ആരോഗ്യ ഇൻഷുറൻസ് പ്ലാനുകളുടെ തരങ്ങൾ
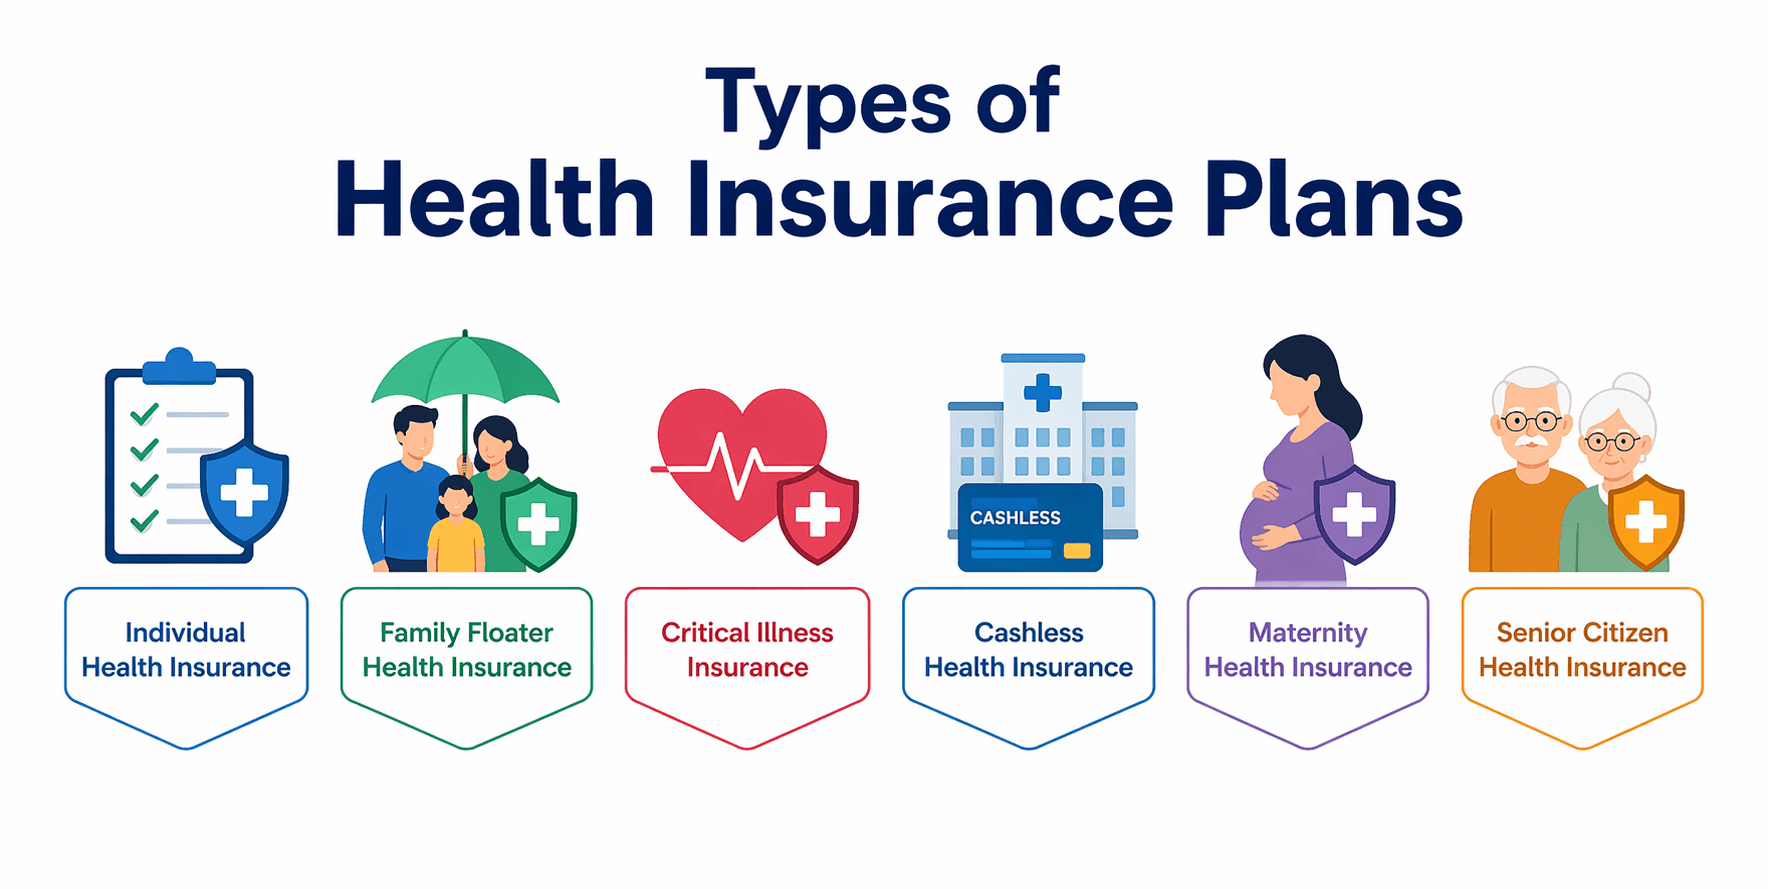
ഇന്ത്യയിലെ ആരോഗ്യ ഇൻഷുറൻസ് വിപണി വൈവിധ്യമാർന്ന പ്ലാൻ വിഭാഗങ്ങൾ വാഗ്ദാനം ചെയ്യുന്നു, ഓരോന്നും വ്യത്യസ്ത ജീവിത ഘട്ടങ്ങൾ, സാമ്പത്തിക സാഹചര്യങ്ങൾ, ആരോഗ്യ സംരക്ഷണ ആവശ്യങ്ങൾ എന്നിവ അഭിസംബോധന ചെയ്യുന്നതിനായി രൂപകൽപ്പന ചെയ്തിരിക്കുന്നു. ഈ ഓപ്ഷനുകൾ മനസിലാക്കുന്നത് നിങ്ങളുടെ വ്യക്തിപരമായ ആവശ്യങ്ങൾക്കും ദീർഘകാല സാമ്പത്തിക സുരക്ഷയ്ക്കും അനുസൃതമായ പരിരക്ഷ തിരഞ്ഞെടുക്കാൻ നിങ്ങളെ സഹായിക്കും.
1. വ്യക്തിഗത ആരോഗ്യ ഇൻഷുറൻസ്
ഒരു വ്യക്തിഗത ആരോഗ്യ ഇൻഷുറൻസ് പ്ലാൻ ഒരു പോളിസിക്ക് കീഴിൽ ഒരു വ്യക്തിയെ ഉൾക്കൊള്ളുന്നു, ഒരു പ്രത്യേക ഇൻഷുറൻസ് തുക. മുഴുവൻ കവറേജ് തുകയും ആ വ്യക്തിയുടെ മെഡിക്കൽ ചെലവുകൾക്ക് മാത്രമായി ലഭ്യമാണ്. ഇത്തരത്തിലുള്ള പ്ലാൻ ജോലി ചെയ്യുന്ന പ്രൊഫഷണലുകൾക്കും വ്യക്തിഗത കവറേജ് ആവശ്യമുള്ള മുൻകൂട്ടി നിലവിലുള്ള അവസ്ഥകളുള്ള വ്യക്തികൾക്കും കുടുംബാംഗങ്ങളുമായി പങ്കിടാത്ത ഇൻഷുറൻസ് തുക ആഗ്രഹിക്കുന്ന ആളുകൾക്കും അനുയോജ്യമാണ്. വ്യക്തിയുടെ പ്രായം, ആരോഗ്യ ചരിത്രം, തിരഞ്ഞെടുത്ത ഇൻഷുറൻസ് തുക എന്നിവയുടെ അടിസ്ഥാനത്തിലാണ് പ്രീമിയം കണക്കാക്കുന്നത്.
2. ഫാമിലി ഫ്ലോട്ടർ ആരോഗ്യ ഇൻഷുറൻസ്
എ. ഫാമിലി ഫ്ലോട്ടർ പ്ലാൻ പരിരക്ഷകൾ പങ്കിട്ട ഇൻഷ്വർ ചെയ്ത തുകയുള്ള ഒരൊറ്റ പോളിസിക്ക് കീഴിൽ ഒന്നിലധികം കുടുംബാംഗങ്ങൾ. സാധാരണയായി, അതിൽ പോളിസി ഉടമ, പങ്കാളി, ആശ്രിത കുട്ടികൾ എന്നിവ ഉൾപ്പെടുന്നു, ചില പ്ലാനുകളിൽ മാതാപിതാക്കൾ ഉൾപ്പെടുന്നു. ഇൻഷ്വർ ചെയ്ത ഏതൊരു അംഗത്തിനും പോളിസി വർഷത്തിൽ ഇൻഷ്വർ ചെയ്ത തുക ഉപയോഗിക്കാം. പ്രീമിയം മുതിർന്ന അംഗത്തിന്റെ പ്രായത്തെ അടിസ്ഥാനമാക്കിയുള്ളതിനാൽ ഓരോ അംഗത്തിനും പ്രത്യേക വ്യക്തിഗത പോളിസികൾ വാങ്ങുന്നതിനേക്കാൾ താങ്ങാനാവുന്നതാണ് ഫാമിലി ഫ്ലോട്ടർ പ്ലാനുകൾ. എന്നിരുന്നാലും, ഇൻഷ്വർ ചെയ്ത തുക പങ്കിടുന്നതിനാൽ, ഒരു അംഗത്തിന്റെ പ്രധാന ക്ലെയിം അതേ വർഷത്തിൽ മറ്റുള്ളവർക്ക് ലഭ്യമായ കവറേജ് കുറയ്ക്കുന്നു.
3. മുതിർന്ന പൌരന്മാരുടെ ആരോഗ്യ ഇൻഷുറൻസ്
മുതിർന്ന പൌരന്മാർക്കുള്ള പ്ലാനുകൾ 60 വയസും അതിൽ കൂടുതലുമുള്ള വ്യക്തികൾക്കായി രൂപകൽപ്പന ചെയ്തിരിക്കുന്നു. ഈ പ്ലാനുകൾ മുതിർന്നവരുടെ കൂടുതൽ മെഡിക്കൽ ആവശ്യങ്ങൾക്ക് കാരണമാകുന്നു, സാധാരണയായി പ്രായവുമായി ബന്ധപ്പെട്ട അവസ്ഥകൾ ഉൾക്കൊള്ളുന്നു. ഇൻഷുറൻസ് കമ്പനിയെയും പോളിസി നിബന്ധനകളെയും ആശ്രയിച്ച് 2 മുതൽ 4 വർഷം വരെ കാത്തിരിപ്പിനുശേഷമാണ് മുൻകൂട്ടി നിലനിൽക്കുന്ന രോഗങ്ങൾ സാധാരണയായി പരിരക്ഷിക്കപ്പെടുന്നത്. പ്രായവുമായി ബന്ധപ്പെട്ട വർദ്ധിച്ചുവരുന്ന ആരോഗ്യ അപകടസാധ്യത കാരണം പ്രീമിയങ്ങൾ സാധാരണ വ്യക്തിഗത പ്ലാനുകളേക്കാൾ കൂടുതലാണ്. ചില ഇൻഷുറൻസ് കമ്പനികൾ 75 അല്ലെങ്കിൽ 80 വയസ്സ് വരെ ഉയർന്ന പ്രവേശന പ്രായവും ആജീവനാന്ത നവീകരണക്ഷമതയും ഉള്ള പ്ലാനുകൾ വാഗ്ദാനം ചെയ്യുന്നു, ഇത് പോളിസി ഉടമയുടെ ജീവിതത്തിലുടനീളം തുടർച്ചയായ പരിരക്ഷ ഉറപ്പാക്കുന്നു.
4. ഗുരുതരമായ രോഗ ഇൻഷുറൻസ്
എ. ഗുരുതരമായ രോഗ നയം യഥാർത്ഥ ചികിത്സാച്ചെലവ് പരിഗണിക്കാതെ, ഒരു നിർദ്ദിഷ്ട ഗുരുതരമായ രോഗനിർണയത്തിന് ഒരു ഒറ്റത്തവണ തുക നൽകുന്നു. ഹൃദയാഘാതം, സ്ട്രോക്ക്, കാൻസർ, വൃക്ക തകരാർ, അവയവമാറ്റ ശസ്ത്രക്രിയ, വലിയ പൊള്ളൽ എന്നിവ ഉൾപ്പെടുന്ന സാധാരണ അവസ്ഥകൾ. പോളിസി ഉടമയ്ക്ക് ജോലി ചെയ്യാൻ കഴിയാത്ത കാലയളവിൽ ചികിത്സ, വീണ്ടെടുക്കൽ, ജീവിതശൈലി ക്രമീകരണങ്ങൾ അല്ലെങ്കിൽ വരുമാനം മാറ്റിസ്ഥാപിക്കൽ എന്നിവയ്ക്കായി ഉപയോഗിക്കാൻ കഴിയുന്ന ഒറ്റത്തവണ തുകയാണ് ഈ തുക. ഗുരുതരമായ രോഗ പദ്ധതികൾ സാധാരണ ആരോഗ്യ ഇൻഷുറൻസിനെ മാറ്റിസ്ഥാപിക്കുന്നതിനുപകരം പൂർത്തീകരിക്കുന്നു, ജീവൻ അപകടപ്പെടുത്തുന്ന രോഗനിർണയങ്ങൾക്ക് ഒരു അധിക സാമ്പത്തിക കുഷൻ നൽകുന്നു.
5. ഗ്രൂപ്പ് ആരോഗ്യ ഇൻഷുറൻസ്
തൊഴിലുടമകൾ നൽകുന്നു ഗ്രൂപ്പ് ആരോഗ്യ ഇൻഷുറൻസ് കമ്പനിയുടെ ആനുകൂല്യ പാക്കേജിന്റെ ഭാഗമായി അവരുടെ ജീവനക്കാർക്കും ചിലപ്പോൾ അവരുടെ ആശ്രിതർക്കും. തൊഴിലുടമ പ്രീമിയം (പൂർണ്ണമായോ ഭാഗികമായോ) അടയ്ക്കുന്നു, അർഹരായ എല്ലാ ജീവനക്കാരും ഒരൊറ്റ മാസ്റ്റർ പോളിസിയുടെ പരിധിയിൽ വരുന്നു. ഗ്രൂപ്പ് പ്ലാനുകൾ സ്റ്റാൻഡേർഡ് കവറേജ് വാഗ്ദാനം ചെയ്യുന്നു, സാധാരണയായി മെഡിക്കൽ അണ്ടർറൈറ്റിംഗ് ഇല്ലാതെ, അതായത് നേരത്തെ നിലവിലുള്ള വ്യവസ്ഥകളുള്ള ജീവനക്കാർക്ക് ആദ്യ ദിവസം മുതൽ പരിരക്ഷ നൽകുന്നു. എന്നിരുന്നാലും, ജീവനക്കാരൻ ഓർഗനൈസേഷൻ വിടുമ്പോൾ ഗ്രൂപ്പ് കവറേജ് അവസാനിക്കുന്നു, ഇത് ഒരു വ്യക്തിഗത ആരോഗ്യ ഇൻഷുറൻസ് പ്ലാൻ ബാക്കപ്പായി ഉണ്ടായിരിക്കേണ്ടത് പ്രധാനമാക്കുന്നു.
6. ടോപ്പ്-അപ്പ്, സൂപ്പർ ടോപ്പ്-അപ്പ് പ്ലാനുകൾ
ടോപ്പ്-അപ്പ് പ്ലാനുകൾ ഡിഡക്റ്റബിൾ എന്ന് വിളിക്കുന്ന ഒരു നിർദ്ദിഷ്ട പരിധിക്ക് മുകളിലുള്ള അധിക പരിരക്ഷ നൽകുക. ടോപ്പ്-അപ്പ് പ്ലാൻ ചെലവുകൾ ഉൾക്കൊള്ളാൻ ആരംഭിക്കുന്നതിന് മുമ്പ് നിങ്ങൾ പോക്കറ്റിൽ നിന്ന് (അല്ലെങ്കിൽ നിങ്ങളുടെ ബേസ് പോളിസി വഴി) അടയ്ക്കുന്ന തുകയാണ് ഡിഡക്റ്റബിൾ. ഉദാഹരണത്തിന്, നിങ്ങളുടെ ബേസ് പ്ലാനിൽ 5 ലക്ഷം രൂപ ഇൻഷ്വർ ചെയ്തിട്ടുണ്ടെങ്കിൽ, നിങ്ങൾ 5 ലക്ഷം രൂപ ഡിഡക്റ്റബിൾ ആയി ഒരു സൂപ്പർ ടോപ്പ്-അപ്പ് വാങ്ങുകയാണെങ്കിൽ, ടോപ്പ്-അപ്പ് പ്രതിവർഷം 5 ലക്ഷം രൂപയിൽ കൂടുതൽ ചെലവുകൾ ഉൾക്കൊള്ളുന്നു. സൂപ്പർ ടോപ്പ്-അപ്പുകൾ വളരെ വലിയ തുക ഇൻഷ്വർ ചെയ്ത ഒരു സ്റ്റാൻഡലോൺ പ്ലാനിന്റെ ഉയർന്ന പ്രീമിയങ്ങൾ അടയ്ക്കാതെ നിങ്ങളുടെ മൊത്തം ആരോഗ്യ പരിരക്ഷ ഗണ്യമായി വർദ്ധിപ്പിക്കുന്നതിനുള്ള ചെലവ് കുറഞ്ഞ മാർഗങ്ങളാണ്.
7. വ്യക്തിഗത അപകട ഇൻഷുറൻസ്
വ്യക്തിഗത അപകട ഇൻഷുറൻസ് ആകസ്മിക മരണം, സ്ഥിരമായ സമ്പൂർണ്ണ വൈകല്യം, സ്ഥിരമായ ഭാഗിക വൈകല്യം, ഒരു അപകടത്തിന്റെ ഫലമായുണ്ടാകുന്ന താൽക്കാലിക സമ്പൂർണ്ണ വൈകല്യം എന്നിവയ്ക്കുള്ള നഷ്ടപരിഹാരം നൽകുന്നു. രോഗവും ആശുപത്രിയിൽ പ്രവേശിപ്പിക്കലും ഉൾക്കൊള്ളുന്ന ആരോഗ്യ ഇൻഷുറൻസിൽ നിന്ന് വ്യത്യസ്തമായി, വ്യക്തിഗത അപകട ഇൻഷുറൻസ് പ്രത്യേകമായി അപകടങ്ങളെയും അവയുടെ സാമ്പത്തിക പ്രത്യാഘാതങ്ങളെയും അഭിസംബോധന ചെയ്യുന്നു. പരിക്കിന്റെയോ വൈകല്യത്തിന്റെയോ കാഠിന്യത്തെ അടിസ്ഥാനമാക്കി ഇത് ഒരു ഒറ്റത്തവണ അല്ലെങ്കിൽ പ്രതിവാര ആനുകൂല്യം നൽകുന്നു. ഉയർന്ന അപകടസാധ്യതയുള്ള തൊഴിലുകളുള്ള വ്യക്തികൾക്കും പതിവായി യാത്ര ചെയ്യുന്നവർക്കും അപകടവുമായി ബന്ധപ്പെട്ട ഫലങ്ങളിൽ നിന്ന് പ്രത്യേകിച്ച് സാമ്പത്തിക സംരക്ഷണം ആഗ്രഹിക്കുന്ന ഏതൊരാൾക്കും ഇത്തരത്തിലുള്ള പരിരക്ഷ പ്രസക്തമാണ്.
8. രോഗനിർദ്ദിഷ്ട ആരോഗ്യ ഇൻഷുറൻസ്
ചില ഇൻഷുറൻസ് കമ്പനികൾ ഡയബറ്റിസ് മാനേജ്മെന്റ് പ്ലാനുകൾ, കാൻസർ കെയർ പോളിസികൾ അല്ലെങ്കിൽ കാർഡിയാക് കെയർ പ്ലാനുകൾ പോലുള്ള നിർദ്ദിഷ്ട രോഗങ്ങളോ അവസ്ഥകളോ ഉൾക്കൊള്ളുന്ന പോളിസികൾ വാഗ്ദാനം ചെയ്യുന്നു. ഈ പോളിസികൾ ഒരു പ്രത്യേക അവസ്ഥയുടെ രോഗനിർണയം, ചികിത്സ, തുടർച്ചയായ മാനേജ്മെന്റ് എന്നിവയ്ക്കായി ടാർഗെറ്റുചെയ്ത പരിരക്ഷ നൽകുന്നു. കുടുംബചരിത്രമോ നിലവിലുള്ള ആരോഗ്യ സൂചകങ്ങളോ കാരണം ഒരു പ്രത്യേക രോഗത്തിന് കൂടുതൽ അപകടസാധ്യതയുള്ള വ്യക്തികൾക്ക് അവ സപ്ലിമെന്ററി പരിരക്ഷയായി ഉപയോഗപ്രദമാണ്.
ആരോഗ്യ ഇൻഷുറൻസ് പ്ലാനുകളുടെ തരങ്ങളുടെ താരതമ്യം
ചുവടെയുള്ള പട്ടിക വിവിധ തരത്തിലുള്ള ആരോഗ്യ ഇൻഷുറൻസ് പ്ലാനുകളുടെ അനുയോജ്യത, കവറേജ് ഘടന, പ്രധാന സവിശേഷതകൾ എന്നിവയുടെ അടിസ്ഥാനത്തിൽ ദ്രുത താരതമ്യം നൽകുന്നു.
പ്ലാൻ തരം | ഏറ്റവും നല്ലത് | ഇൻഷ്വർ ചെയ്ത തുക | പ്രധാന സവിശേഷത |
വ്യക്തിഗതം | ഏക വ്യക്തി, വ്യക്തിഗത ആവശ്യങ്ങൾ. | ഒരാൾക്ക് സമർപ്പിച്ചിരിക്കുന്നു. | വ്യക്തിഗത അപകടസാധ്യതയെ അടിസ്ഥാനമാക്കിയുള്ള അനുയോജ്യമായ പരിരക്ഷ. |
ഫാമിലി ഫ്ലോട്ടർ | ചെറുപ്പക്കാരായ കുടുംബങ്ങൾ, കുട്ടികളുള്ള ദമ്പതികൾ. | എല്ലാ അംഗങ്ങൾക്കും ഇടയിൽ പങ്കിട്ടു. | ഒരൊറ്റ പ്രീമിയത്തിൽ ചെലവ് കുറഞ്ഞതാണ്. |
മുതിർന്ന പൌരൻ | 60 വയസ്സിന് മുകളിലുള്ള മാതാപിതാക്കൾ. | സമർപ്പിത, ഉയർന്ന പ്രീമിയങ്ങൾ. | പ്രായവുമായി ബന്ധപ്പെട്ട അവസ്ഥകൾ ഇതിൽ ഉൾപ്പെടുന്നു. |
ഗുരുതരമായ അസുഖം. | ഉയർന്ന അപകടസാധ്യതയുള്ള വ്യക്തികൾ, വരുമാനം നേടുന്നവർ. | രോഗനിർണയത്തിൽ ഒരു കൂട്ടം തുക അടയ്ക്കുക. | ജീവൻ അപകടപ്പെടുത്തുന്ന പ്രത്യേക രോഗങ്ങൾ ഇതിൽ ഉൾപ്പെടുന്നു. |
ഗ്രൂപ്പ് | ഒരു സംഘടനയിലെ ജീവനക്കാർ. | എല്ലാ ജീവനക്കാർക്കും സ്റ്റാൻഡേർഡ്. | മെഡിക്കൽ അണ്ടർറൈറ്റിംഗ് ഇല്ല, തൊഴിലുടമ നൽകുന്ന ശമ്പളം. |
ടോപ്പ്-അപ്പ്/സൂപ്പർ ടോപ്പ്-അപ്പ് | നിലവിലുള്ള അടിസ്ഥാന പരിരക്ഷയുള്ളവർ. | കിഴിവ് ലഭിക്കുന്നതിന് മുകളിലുള്ള ചെലവുകൾ ഇതിൽ ഉൾപ്പെടുന്നു. | കവറേജ് വർദ്ധിപ്പിക്കുന്നതിനുള്ള താങ്ങാവുന്ന മാർഗം. |
വ്യക്തിപരമായ അപകടം | പതിവായി യാത്ര ചെയ്യുന്നവർ, ഉയർന്ന അപകടസാധ്യതയുള്ള ജോലികൾ. | അപകടഫലങ്ങൾക്കുള്ള ഒരു കൂട്ടം തുക. | ആകസ്മികമായ മരണവും വൈകല്യവും ഇതിൽ ഉൾപ്പെടുന്നു. |
രോഗ-നിർദ്ദിഷ്ട | പ്രത്യേക സാഹചര്യങ്ങൾക്ക് ഉയർന്ന അപകടസാധ്യത. | ഒരു രോഗത്തെ ലക്ഷ്യമിടുന്നു. | നിർദ്ദിഷ്ട അപകടസാധ്യതകൾക്കുള്ള അനുബന്ധ പരിരക്ഷ. |
ഓരോ പ്ലാനും എങ്ങനെ വ്യത്യാസപ്പെട്ടിരിക്കുന്നുവെന്ന് മനസിലാക്കാൻ ഈ താരതമ്യം നിങ്ങളെ സഹായിക്കുന്നു, ഇത് നിങ്ങളുടെ നിർദ്ദിഷ്ട ആവശ്യങ്ങളുമായും കവറേജ് മുൻഗണനകളുമായും പൊരുത്തപ്പെടുന്ന ഓപ്ഷനുകൾ തിരിച്ചറിയുന്നത് എളുപ്പമാക്കുന്നു.
ശരിയായ തരത്തിലുള്ള ആരോഗ്യ ഇൻഷുറൻസ് പ്ലാൻ എങ്ങനെ തിരഞ്ഞെടുക്കാം?
ശരിയായ പ്ലാൻ തിരഞ്ഞെടുക്കുന്നതിന് ഓരോ പ്ലാൻ തരത്തിന്റെയും സവിശേഷതകൾക്കെതിരെ നിങ്ങളുടെ വ്യക്തിപരവും കുടുംബപരവുമായ സാഹചര്യങ്ങൾ വിലയിരുത്തേണ്ടതുണ്ട്.
നിങ്ങളുടെ നിലവിലെ ജീവിത ഘട്ടം വിലയിരുത്തുകഃ ഒരു ചെറുപ്പക്കാരനും അവിവാഹിതനുമായ പ്രൊഫഷണലിന് ഒരു വ്യക്തിഗത പദ്ധതി ആവശ്യമായി വന്നേക്കാം. കുട്ടികളുള്ള വിവാഹിത ദമ്പതികൾക്ക് ഒരു ഫാമിലി ഫ്ലോട്ടറിൽ നിന്ന് പ്രയോജനം ലഭിക്കും. 60 വയസ്സിന് മുകളിലുള്ള മാതാപിതാക്കൾക്ക് ഒരു മുതിർന്ന പൌരൻ പദ്ധതി ആവശ്യമാണ്.
നിങ്ങളുടെ ആരോഗ്യ അപകടസാധ്യതകൾ വിലയിരുത്തുകഃ നിങ്ങൾക്ക് ഹൃദ്രോഗത്തിൻ്റെയോ കാൻസറിൻ്റെയോ കുടുംബചരിത്രമുണ്ടെങ്കിൽ, ഒരു ഗുരുതരമായ രോഗ പദ്ധതി ചേർക്കുന്നത് നിങ്ങളുടെ പതിവ് ആരോഗ്യ പരിരക്ഷയ്ക്ക് അപ്പുറം ഒരു അധിക പരിരക്ഷ നൽകുന്നു.
ശരിയായ ഇൻഷുറൻസ് തുക നിർണ്ണയിക്കുകഃ മെഡിക്കൽ പണപ്പെരുപ്പം (ഇന്ത്യയിൽ പ്രതിവർഷം 10 ശതമാനം മുതൽ 15 ശതമാനം വരെ), നിങ്ങളുടെ നഗരത്തിലെ ആശുപത്രിയിൽ പ്രവേശിപ്പിക്കുന്നതിനുള്ള ചെലവ്, കുടുംബാംഗങ്ങളുടെ എണ്ണം എന്നിവ. മെട്രോ നഗരങ്ങളിലെ കുടുംബങ്ങൾക്ക് ഏകദേശം 10 ലക്ഷം രൂപയോ അതിൽ കൂടുതലോ ഇൻഷുറൻസ് തുക സാധാരണയായി ശുപാർശ ചെയ്യുന്നു.
കാത്തിരിപ്പ് കാലയളവ് പരിശോധിക്കുകഃ അപകടവുമായി ബന്ധപ്പെട്ട ക്ലെയിമുകൾ ഒഴികെ മിക്ക ആരോഗ്യ ഇൻഷുറൻസ് പ്ലാനുകൾക്കും ഏകദേശം 30 ദിവസത്തെ പ്രാരംഭ കാത്തിരിപ്പ് കാലയളവ് ഉണ്ട്. ചില വ്യവസ്ഥകൾ, ചികിത്സകൾ അല്ലെങ്കിൽ രോഗങ്ങൾ എന്നിവ പരിരക്ഷിക്കപ്പെടാത്തതിനാൽ പോളിസി ഒഴിവാക്കലുകൾ ശ്രദ്ധാപൂർവ്വം അവലോകനം ചെയ്യുക.
നെറ്റ്വർക്ക് ഹോസ്പിറ്റൽ ലിസ്റ്റ് അവലോകനം ചെയ്യുകഃ നിങ്ങളുടെ വീടിനും ജോലിസ്ഥലത്തിനും സമീപമുള്ള ആശുപത്രികൾ സൌകര്യപ്രദമായ ക്ലെയിം പ്രോസസ്സിംഗിനായി ഇൻഷുറൻസിന്റെ പണരഹിത ശൃംഖലയുടെ ഭാഗമാണെന്ന് ഉറപ്പാക്കുക.
ക്ലെയിം സെറ്റിൽമെന്റ് അനുപാതങ്ങൾ താരതമ്യം ചെയ്യുകഃ ഉയർന്ന സിഎസ്ആർ സൂചിപ്പിക്കുന്നത് ഇൻഷുറൻസ് കമ്പനിയാണ് കൂടുതൽ ശതമാനം ക്ലെയിമുകൾ തീർപ്പാക്കുന്നത്, ഇത് മികച്ച വിശ്വാസ്യതയെ പ്രതിഫലിപ്പിക്കുന്നു.
വിശ്വസനീയമായ ഒരു ഇൻഷുറൻസ് കമ്പനിയെ തിരഞ്ഞെടുക്കുകഃ സൂറിച്ച് കോട്ടക് ജനറൽ ഇൻഷുറൻസ് വ്യക്തിഗത, ഫാമിലി ഫ്ലോട്ടർ, മുതിർന്ന പൌരന്മാർ, ടോപ്പ്-അപ്പ് ഓപ്ഷനുകൾ എന്നിവയുൾപ്പെടെ ഒന്നിലധികം ആരോഗ്യ പദ്ധതികൾ വാഗ്ദാനം ചെയ്യുന്നു.
ആഡ്-ഓണുകളും റൈഡറുകളും പരിഗണിക്കുകഃ ഗർഭധാരണം, പ്രസവവുമായി ബന്ധപ്പെട്ട ചെലവുകൾ എന്നിവ വഹിക്കുന്നതിനുള്ള ചില പദ്ധതികളിൽ പ്രസവ പരിരക്ഷയും ചേർക്കാം.
താങ്ങാവുന്ന നിരക്കിൽ കവറേജ് വർദ്ധിപ്പിക്കുന്നതിന് ടോപ്പ്-അപ്പുകൾ ഉപയോഗിക്കുകഃ നിങ്ങളുടെ അടിസ്ഥാന പ്ലാനിന് 5 ലക്ഷം രൂപ ഇൻഷ്വർ ചെയ്തിട്ടുണ്ടെങ്കിൽ, 5 ലക്ഷം രൂപ കിഴിവുള്ളതും 20 ലക്ഷം രൂപ കവറേജുള്ളതുമായ ഒരു സൂപ്പർ ടോപ്പ്-അപ്പ് നിങ്ങൾക്ക് 25 ലക്ഷം രൂപ മൊത്തം കവറേജ് നൽകുന്നു.
സെക്ഷൻ 80ഡി പ്രകാരം ആരോഗ്യ ഇൻഷുറൻസിൻ്റെ നികുതി ആനുകൂല്യങ്ങൾ
ആരോഗ്യ ഇൻഷുറൻസിനായി അടയ്ക്കുന്ന പ്രീമിയങ്ങൾക്ക് അർഹതയുണ്ട് സെക്ഷൻ 80ഡി പ്രകാരം നികുതിയിളവ് ആദായനികുതി നിയമം.
സ്വന്തവും കുടുംബവും (60 വയസ്സിന് താഴെയുള്ളവർ): പ്രതിവർഷം 25,000 രൂപ വരെ കിഴിവ്.
മാതാപിതാക്കൾ (60 വയസ്സിന് താഴെയുള്ളവർ): പ്രതിവർഷം 25,000 രൂപ വരെ അധിക കിഴിവ്.
മാതാപിതാക്കൾ (60 വയസും അതിൽ കൂടുതലുമുള്ളവർ): പ്രതിവർഷം 50,000 രൂപ വരെ അധിക കിഴിവ്.
പ്രിവന്റീവ് ഹെൽത്ത് ചെക്ക്-അപ്പ്ഃ 5,000 രൂപ വരെയുള്ള ചെലവുകൾ മൊത്തത്തിലുള്ള സെക്ഷൻ 80ഡി പരിധിയിൽ ഉൾപ്പെടുത്തിയിട്ടുണ്ട്.
ഇതിനർത്ഥം മുതിർന്ന പൌരന്മാരായ മാതാപിതാക്കളുള്ള ഒരു കുടുംബത്തിന് യോഗ്യതയെ ആശ്രയിച്ച് മൊത്തം കിഴിവുകളിൽ 75,000 രൂപ വരെ ക്ലെയിം ചെയ്യാൻ കഴിയും, അതുവഴി പ്രീമിയങ്ങളുടെ ഫലപ്രദമായ ചെലവ് കുറയ്ക്കും.
ഉപസംഹാരം
ഇന്ത്യയിൽ ലഭ്യമായ ആരോഗ്യ ഇൻഷുറൻസ് തരങ്ങളിൽ വ്യക്തിഗത പ്ലാനുകൾ, ഫാമിലി ഫ്ലോട്ടർ പ്ലാനുകൾ, സീനിയർ സിറ്റിസൺ പ്ലാനുകൾ, ക്രിട്ടിക്കൽ-ഡിസീസ് പോളിസികൾ, ഗ്രൂപ്പ് ഇൻഷുറൻസ്, ടോപ്പ്-അപ്പുകൾ, വ്യക്തിഗത അപകട പരിരക്ഷകൾ, രോഗ നിർദ്ദിഷ്ട പ്ലാനുകൾ എന്നിവ ഉൾപ്പെടുന്നു. ഓരോന്നും വ്യത്യസ്ത ആവശ്യങ്ങൾ നിറവേറ്റുന്നു, കൂടാതെ സമഗ്രമായ പരിരക്ഷയ്ക്കായി രണ്ടോ അതിലധികമോ പ്ലാൻ തരങ്ങളുടെ സംയോജനത്തിൽ നിന്ന് മിക്ക കുടുംബങ്ങൾക്കും പ്രയോജനം ലഭിക്കുന്നു. ശരിയായ ആരോഗ്യ ഇൻഷുറൻസ് പ്ലാൻ നിങ്ങളുടെ വ്യക്തിഗത ആവശ്യങ്ങൾ, സാമ്പത്തിക സ്ഥിതി, ആരോഗ്യ അപകടസാധ്യതകൾ എന്നിവയെ ആശ്രയിച്ചിരിക്കുന്നു.
കൂടുതൽ വായിക്കുക - ഒ. പി. ഡിയും ഐ. പി. ഡിയും-ഒ. പി. ഡിയും ഐ. പി. ഡിയും തമ്മിലുള്ള വ്യത്യാസം
പതിവുചോദ്യങ്ങൾ
ചോദ്യംഃ ഇന്ത്യയിലെ പ്രധാന ആരോഗ്യ ഇൻഷുറൻസ് തരങ്ങൾ ഏതൊക്കെയാണ്?
വ്യക്തിഗതം, ഫാമിലി ഫ്ലോട്ടർ, മുതിർന്ന പൌരന്മാർ, ഗുരുതരമായ അസുഖം, ഗ്രൂപ്പ്, ടോപ്പ്-അപ്പ്, വ്യക്തിഗത അപകടം, രോഗ നിർദ്ദിഷ്ട പദ്ധതികൾ എന്നിവയാണ് പ്രധാന തരങ്ങൾ.
ചോദ്യംഃ ഏതുതരം ആരോഗ്യ ഇൻഷുറൻസ് ആണ് കുടുംബങ്ങൾക്ക് ഏറ്റവും നല്ലത്?
ഒരു ഫാമിലി ഫ്ലോട്ടർ പ്ലാൻ യുവ കുടുംബങ്ങൾക്ക് ചെലവ് കുറഞ്ഞതാണ്. ഒരു സൂപ്പർ ടോപ്പ്-അപ്പ് ചേർക്കുന്നത് മുഴുവൻ കുടുംബത്തിനും താങ്ങാവുന്ന വിലയ്ക്ക് കവറേജ് വർദ്ധിപ്പിക്കുന്നു.
ചോദ്യം 3: ഗുരുതരമായ രോഗ ഇൻഷുറൻസ് ആരോഗ്യ ഇൻഷുറൻസിന് തുല്യമാണോ?
ഇല്ല, ഗുരുതരമായ അസുഖം രോഗനിർണയത്തിന് ഒരു വലിയ തുക നൽകുന്നു. ആരോഗ്യ ഇൻഷുറൻസ് ആശുപത്രിയിൽ പ്രവേശിപ്പിക്കുന്നതിനും ചികിത്സയ്ക്കുമുള്ള ചെലവുകൾ ഉൾക്കൊള്ളുന്നു. രണ്ടും പരസ്പരം പൂരകമാണ്.
ചോദ്യം 4: എന്താണ് സൂപ്പർ ടോപ്പ്-അപ്പ് ആരോഗ്യ ഇൻഷുറൻസ് പ്ലാൻ?
നിങ്ങളുടെ അടിസ്ഥാന ആരോഗ്യ ഇൻഷുറൻസ് പോളിസിക്ക് മുകളിൽ അധിക പരിരക്ഷ നൽകുന്ന ഒരു നിർദ്ദിഷ്ട കിഴിവ് തുകയിൽ കൂടുതൽ മെഡിക്കൽ ചെലവുകൾ ഉൾക്കൊള്ളുന്ന ഒരു പ്ലാൻ.
ചോദ്യംഃ എന്റെ തൊഴിലുടമ ഗ്രൂപ്പ് പരിരക്ഷ നൽകുന്നുണ്ടെങ്കിൽ ഞാൻ ആരോഗ്യ ഇൻഷുറൻസ് വാങ്ങണോ?
അതെ, നിങ്ങൾ ജോലി ഉപേക്ഷിക്കുമ്പോൾ ഗ്രൂപ്പ് കവറേജ് അവസാനിക്കുന്നു. തൊഴിൽ നില പരിഗണിക്കാതെ ഒരു വ്യക്തിഗത പ്ലാൻ തുടർച്ചയായ കവറേജ് ഉറപ്പാക്കുന്നു.
ചോദ്യംഃ ആരോഗ്യ ഇൻഷുറൻസ് പ്രീമിയങ്ങൾക്ക് എന്ത് നികുതി ആനുകൂല്യങ്ങൾ ലഭ്യമാണ്?
സെക്ഷൻ 80ഡി പ്രകാരം കിഴിവുകൾഃ തനിക്കും കുടുംബത്തിനും 25,000 രൂപ വരെയും മുതിർന്ന പൌരന്മാരുടെ മാതാപിതാക്കൾക്ക് പ്രതിവർഷം 50,000 രൂപ വരെയും.
ചോദ്യംഃ ഇൻഷുർ ചെയ്ത തുക എത്രയാണ് ഞാൻ തിരഞ്ഞെടുക്കേണ്ടത്?
മെട്രോ നഗരങ്ങളിലെ കുടുംബങ്ങൾക്ക് കുറഞ്ഞത് 10 ലക്ഷം രൂപയെങ്കിലും. മെഡിക്കൽ പണപ്പെരുപ്പവും കവറേജ് തുക നിശ്ചയിക്കുമ്പോൾ പ്രധാന നടപടിക്രമങ്ങളുടെ ചെലവുകളും പരിഗണിക്കുക.
ചോദ്യംഃ എനിക്ക് ഒന്നിലധികം തരം ആരോഗ്യ ഇൻഷുറൻസ് പ്ലാനുകൾ ഉണ്ടോ?
അതെ, ടോപ്പ്-അപ്പ്, ഗുരുതരമായ അസുഖം, വ്യക്തിഗത അപകട പദ്ധതികൾ എന്നിവയുമായി ഒരു അടിസ്ഥാന പദ്ധതി സംയോജിപ്പിക്കുന്നത് സമഗ്രവും ബഹുമുഖവുമായ പരിരക്ഷ നൽകുന്നു.
ആരോഗ്യ ഇൻഷുറൻസിനെക്കുറിച്ച് കൂടുതൽ അന്വേഷിക്കുക
കൂടുതൽ എളുപ്പത്തിൽ ആക്സസ് ചെയ്യാൻ, ഈ പെട്ടെന്നുള്ള ലിങ്കുകൾ പരിശോധിക്കുക