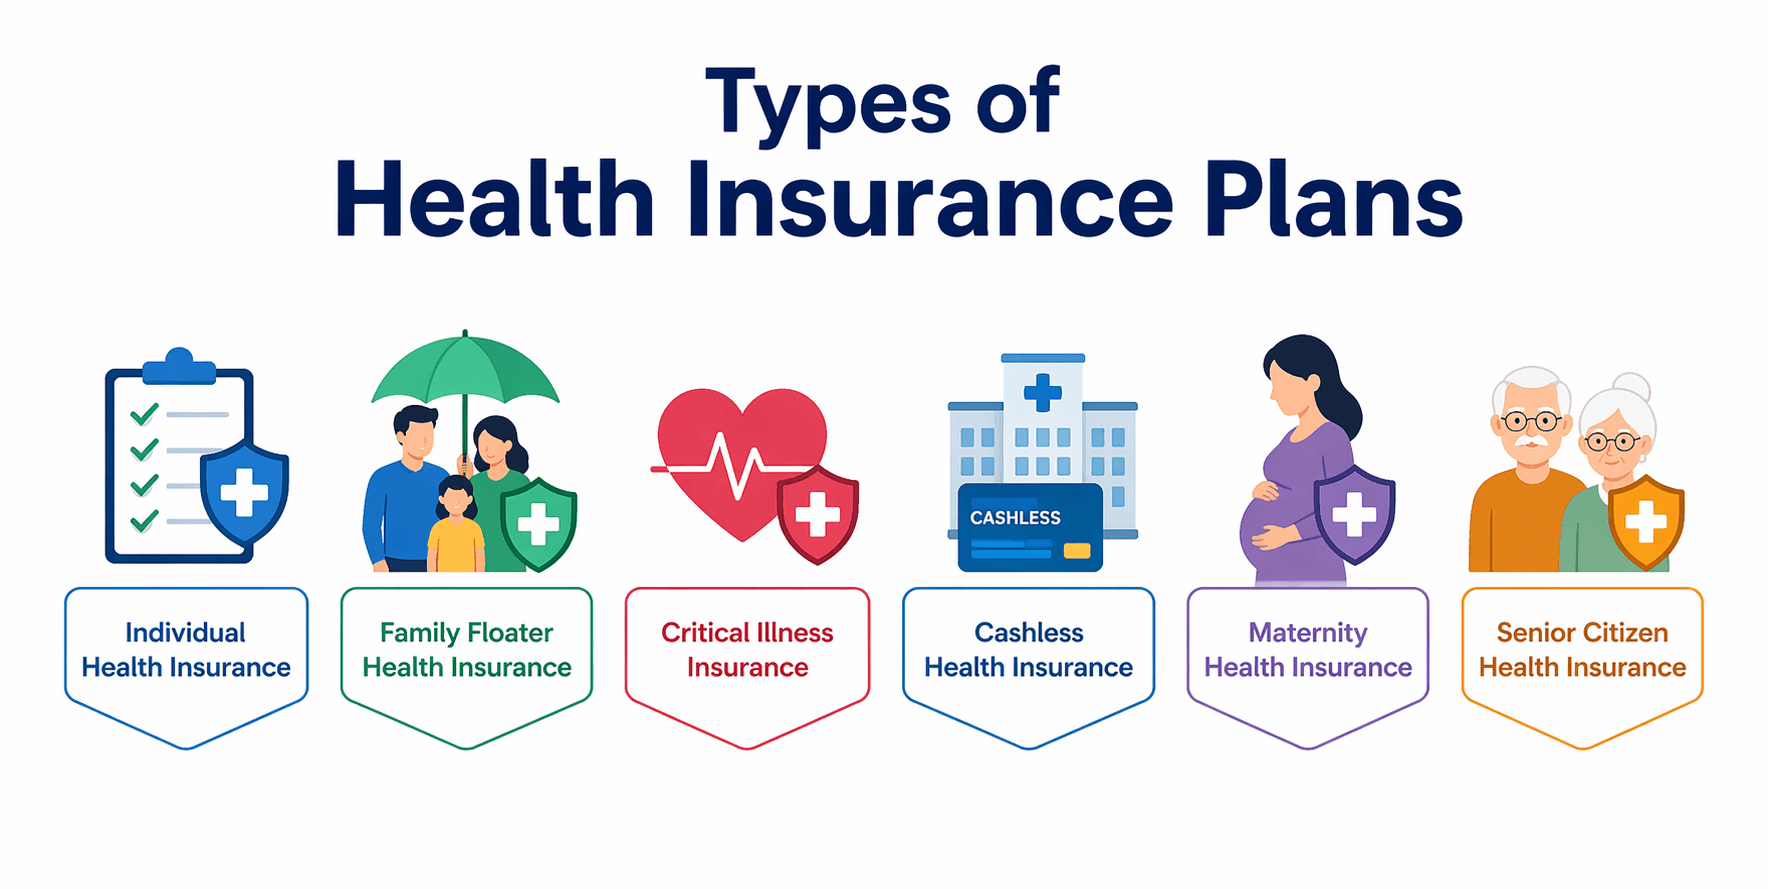
ભારતમાં આરોગ્ય વીમો એ એક-કદ-બંધબેસતું ઉત્પાદન નથી. જીવનના વિવિધ તબક્કાઓ, પારિવારિક માળખાં અને સ્વાસ્થ્ય પરિસ્થિતિઓમાં વિવિધ પ્રકારની આરોગ્ય વીમા યોજનાઓની જરૂર પડે છે. જો કોઈ વ્યક્તિગત યોજના ચોક્કસ સ્વાસ્થ્ય જોખમો ધરાવતી એક વ્યક્તિને અનુકૂળ હોય, તો કૌટુંબિક ફ્લોટર ખર્ચ-અસરકારક કવરેજ મેળવવા માંગતા યુવાન પરિવારો માટે વધુ સારું હોઈ શકે છે. તેવી જ રીતે, ગંભીર બીમારી નીતિ જીવન માટે જોખમી નિદાન માટે એક સામટી રકમ પૂરી પાડે છે. તેથી, આરોગ્ય વીમાના પ્રકારો અને તેઓ કેવી રીતે લાગુ થાય છે તે સમજવાથી તમને માહિતગાર નિર્ણય લેવામાં મદદ મળી શકે છે.
આરોગ્ય વીમો શું છે?
આરોગ્ય વીમો તે તમારી અને વીમા કંપની વચ્ચેનો કરાર છે જેમાં તમે તબીબી ખર્ચને આવરી લેવાના બદલામાં નિયમિત પ્રીમિયમ ચૂકવો છો. વીમા કંપની પોલિસીની શરતો અનુસાર, હોસ્પિટલમાં દાખલ થવા, શસ્ત્રક્રિયા, નિદાન, હોસ્પિટલમાં દાખલ થવા પહેલા અને પછીના ખર્ચ અને ડે-કેર પ્રક્રિયાઓ (24 કલાક હોસ્પિટલમાં દાખલ થવાની જરૂર ન હોય તેવી સારવાર, જેમ કે મોતિયા શસ્ત્રક્રિયા અથવા કિમોચિકિત્સા) જેવા આવરી લેવામાં આવેલા તબીબી ખર્ચ માટે ચૂકવણી કરે છે અથવા તેની ભરપાઈ કરે છે. આરોગ્ય વીમા વિના, ગંભીર સ્થિતિ માટે એક જ હોસ્પિટલમાં દાખલ થવામાં લાખો રૂપિયા ખર્ચ થઈ શકે છે, બચતમાં ઘટાડો થઈ શકે છે અથવા પરિવારોને દેવામાં ધકેલી શકે છે. આરોગ્ય વીમા આ નાણાકીય જોખમને વીમાદાતાને સ્થાનાંતરિત કરે છે, જેનાથી ખિસ્સામાંથી વિના વિનાશક ગુણવત્તાયુક્ત આરોગ્ય સંભાળ સુલભ બને છે.
વિશે વધુ માહિતી વાંચો આરોગ્ય વીમોઃ શું, શા માટે, કેવી રીતે અને કવરેજની સંપૂર્ણ ઝાંખી
ભારતમાં આરોગ્ય વીમા યોજનાઓના પ્રકારો
ભારતમાં આરોગ્ય વીમા બજાર યોજના શ્રેણીઓની વિશાળ શ્રેણી પ્રદાન કરે છે, દરેક જીવનના વિવિધ તબક્કાઓ, નાણાકીય પરિસ્થિતિઓ અને આરોગ્યસંભાળની જરૂરિયાતોને પહોંચી વળવા માટે રચાયેલ છે. આ વિકલ્પોને સમજવાથી તમને તમારી વ્યક્તિગત જરૂરિયાતો અને લાંબા ગાળાની નાણાકીય સુરક્ષા સાથે સુસંગત કવરેજ પસંદ કરવામાં મદદ મળી શકે છે.
1. વ્યક્તિગત આરોગ્ય વીમો
વ્યક્તિગત આરોગ્ય વીમા યોજના એક જ વ્યક્તિને એક જ પોલિસી હેઠળ આવરી લે છે, જેમાં સમર્પિત વીમા રકમ હોય છે. સંપૂર્ણ વીમા રકમ ફક્ત તે વ્યક્તિના તબીબી ખર્ચ માટે ઉપલબ્ધ હોય છે. આ પ્રકારની યોજના કામ કરતા વ્યાવસાયિકો, અગાઉથી અસ્તિત્વ ધરાવતી પરિસ્થિતિઓ ધરાવતી વ્યક્તિઓ કે જેમને વ્યક્તિગત કવરેજની જરૂર હોય અને જે લોકો વીમા રકમ ઇચ્છે છે કે જે પરિવારના સભ્યો સાથે વહેંચવામાં ન આવે. પ્રીમિયમની ગણતરી વ્યક્તિની ઉંમર, આરોગ્ય ઇતિહાસ અને પસંદ કરેલી વીમા રકમના આધારે કરવામાં આવે છે.
2. ફેમિલી ફ્લોટર આરોગ્ય વીમો
એ. ફેમિલી ફ્લોટર પ્લાન કવર વહેંચાયેલ વીમા રકમ સાથે એક જ પોલિસી હેઠળ પરિવારના બહુવિધ સભ્યો. સામાન્ય રીતે, તેમાં પોલિસીધારક, જીવનસાથી અને આશ્રિત બાળકોનો સમાવેશ થાય છે, જેમાં કેટલીક યોજનાઓ માતાપિતાને પણ આવરી લે છે. કોઈપણ વીમાધારક સભ્ય પોલિસી વર્ષ દરમિયાન વીમા રકમનો ઉપયોગ કરી શકે છે. ફેમિલી ફ્લોટર યોજનાઓ દરેક સભ્ય માટે અલગ અલગ પોલિસીઓ ખરીદવા કરતાં વધુ પરવડે તેવી છે કારણ કે પ્રીમિયમ સૌથી મોટા સભ્યની ઉંમર પર આધારિત હોય છે. જો કે, વીમા રકમ વહેંચવામાં આવે છે, તો એક સભ્યનો મોટો દાવો તે જ વર્ષ દરમિયાન અન્ય લોકો માટે ઉપલબ્ધ કવરેજ ઘટાડે છે.
3. વરિષ્ઠ નાગરિક આરોગ્ય વીમો
વરિષ્ઠ નાગરિક યોજનાઓ 60 વર્ષ અને તેથી વધુ ઉંમરના વ્યક્તિઓ માટે તૈયાર કરવામાં આવી છે. આ યોજનાઓ વૃદ્ધ પુખ્ત વયના લોકોની વધુ તબીબી જરૂરિયાતો માટે જવાબદાર છે અને સામાન્ય રીતે વય-સંબંધિત પરિસ્થિતિઓને આવરી લે છે. વીમાદાતા અને પોલિસીની શરતોના આધારે અગાઉથી અસ્તિત્વમાં રહેલા રોગોને સામાન્ય રીતે 2 થી 4 વર્ષના રાહ જોવાના સમયગાળા પછી આવરી લેવામાં આવે છે. વય સાથે સંકળાયેલા વધતા આરોગ્ય જોખમને કારણે પ્રીમિયમ પ્રમાણભૂત વ્યક્તિગત યોજનાઓ કરતાં વધારે હોય છે. કેટલીક વીમા કંપનીઓ 75 અથવા 80 વર્ષ સુધીની પ્રવેશ વય અને આજીવન નવીકરણક્ષમતા સાથે યોજનાઓ પ્રદાન કરે છે, જે પોલિસીધારકના સમગ્ર જીવન દરમિયાન સતત કવરેજ સુનિશ્ચિત કરે છે.
4. ગંભીર બીમારી વીમો
એ. ગંભીર બીમારી નીતિ સારવારના વાસ્તવિક ખર્ચને ધ્યાનમાં લીધા વિના, ચોક્કસ ગંભીર બીમારીના નિદાન પર એક સામટી રકમ ચૂકવે છે. આવરી લેવામાં આવતી સામાન્ય પરિસ્થિતિઓમાં હૃદયરોગનો હુમલો, સ્ટ્રોક, કેન્સર, કિડનીની નિષ્ફળતા, અંગ પ્રત્યારોપણ અને મોટા બળતરા સામેલ છે. ચૂકવણી એ એક સામટી રકમ છે જેનો ઉપયોગ પોલિસીધારક જ્યારે કામ કરવામાં અસમર્થ હોય ત્યારે સારવાર, પુનઃપ્રાપ્તિ, જીવનશૈલી ગોઠવણો અથવા આવક બદલવા માટે કરી શકે છે. ગંભીર બીમારી યોજનાઓ તેને બદલવાને બદલે નિયમિત આરોગ્ય વીમાને પૂરક બનાવે છે, જે જીવલેણ નિદાન માટે વધારાની નાણાકીય ગાદી પૂરી પાડે છે.
5. જૂથ આરોગ્ય વીમો
નોકરીદાતાઓ પૂરી પાડે છે જૂથ આરોગ્ય વીમો કંપનીના લાભ પેકેજના ભાગરૂપે તેમના કર્મચારીઓ અને કેટલીકવાર તેમના આશ્રિતોને. એમ્પ્લોયર પ્રીમિયમ (સંપૂર્ણ અથવા આંશિક રીતે) ચૂકવે છે, અને તમામ પાત્ર કર્મચારીઓ એક જ મુખ્ય પોલિસી હેઠળ આવરી લેવામાં આવે છે. જૂથ યોજનાઓ પ્રમાણિત કવરેજ આપે છે, સામાન્ય રીતે તબીબી વીમાકરણ વિના, જેનો અર્થ થાય છે કે પહેલાથી અસ્તિત્વમાં રહેલી શરતો ધરાવતા કર્મચારીઓ પ્રથમ દિવસથી આવરી લેવામાં આવે છે. જો કે, જ્યારે કર્મચારી સંસ્થા છોડે છે ત્યારે જૂથ કવરેજ સમાપ્ત થાય છે, જેનાથી વ્યક્તિગત આરોગ્ય વીમા યોજના બેકઅપ તરીકે હોવી મહત્વપૂર્ણ બને છે.
6. ટોપ-અપ અને સુપર ટોપ-અપ યોજનાઓ
ટોપ-અપ યોજનાઓ કપાતપાત્ર તરીકે ઓળખાતી ચોક્કસ મર્યાદાથી ઉપર વધારાનું કવરેજ પૂરું પાડો. કપાતપાત્ર એ રકમ છે જે તમે ટોપ-અપ યોજનામાં ખર્ચને આવરી લેવાનું શરૂ કરો તે પહેલાં (અથવા તમારી બેઝ પોલિસી દ્વારા) ખિસ્સામાંથી ચૂકવો છો. ઉદાહરણ તરીકે, જો તમારી બેઝ યોજનામાં ₹5 લાખનો વીમો હોય અને તમે ₹5 લાખની કપાતપાત્ર સાથે સુપર ટોપ-અપ ખરીદો છો, તો ટોપ-અપ દર વર્ષે ₹5 લાખથી વધુ ખર્ચને આવરી લે છે. સુપર ટોપ-અપ્સ એ ખૂબ મોટી વીમા રકમ સાથે એકલ યોજનાના ઊંચા પ્રિમીયમની ચૂકવણી કર્યા વિના તમારા કુલ આરોગ્ય કવરેજમાં નોંધપાત્ર વધારો કરવાની ખર્ચ-અસરકારક રીતો છે.
7. વ્યક્તિગત અકસ્માત વીમો
વ્યક્તિગત અકસ્માત વીમો આકસ્મિક મૃત્યુ, કાયમી સંપૂર્ણ અપંગતા, કાયમી આંશિક અપંગતા અને અકસ્માતના પરિણામે કામચલાઉ કુલ અપંગતા માટે વળતર પૂરું પાડે છે. આરોગ્ય વીમાથી વિપરીત, જે માંદગી અને હોસ્પિટલમાં દાખલ થવાને આવરી લે છે, વ્યક્તિગત અકસ્માત વીમો ખાસ કરીને અકસ્માતો અને તેમના નાણાકીય પરિણામોને સંબોધિત કરે છે. તે ઈજા અથવા અપંગતાની ગંભીરતાને આધારે એક સામટી રકમ અથવા સાપ્તાહિક લાભ ચૂકવે છે. આ પ્રકારનું રક્ષણ ઉચ્ચ જોખમવાળા વ્યવસાયો ધરાવતી વ્યક્તિઓ, વારંવાર મુસાફરી કરતા લોકો અને અકસ્માત સંબંધિત પરિણામો સામે ખાસ કરીને નાણાકીય રક્ષણ ઇચ્છતા કોઈપણ વ્યક્તિ માટે સુસંગત છે.
8. રોગ-વિશિષ્ટ આરોગ્ય વીમો
કેટલીક વીમા કંપનીઓ ચોક્કસ રોગો અથવા પરિસ્થિતિઓને આવરી લેતી નીતિઓ પ્રદાન કરે છે, જેમ કે ડાયાબિટીસ વ્યવસ્થાપન યોજનાઓ, કેન્સર સંભાળ નીતિઓ અથવા હૃદય સંભાળ યોજનાઓ. આ નીતિઓ ચોક્કસ સ્થિતિનું નિદાન, સારવાર અને ચાલુ વ્યવસ્થાપન માટે લક્ષિત કવરેજ પ્રદાન કરે છે. તેઓ એવા વ્યક્તિઓ માટે પૂરક કવરેજ તરીકે ઉપયોગી છે જેમને પારિવારિક ઇતિહાસ અથવા હાલના આરોગ્ય સૂચકાંકોને કારણે કોઈ ચોક્કસ રોગનું જોખમ વધારે હોય.
આરોગ્ય વીમા યોજનાઓના પ્રકારોની સરખામણી
નીચેનું કોષ્ટક તેમની યોગ્યતા, કવરેજ માળખું અને મુખ્ય સુવિધાઓના આધારે વિવિધ પ્રકારની આરોગ્ય વીમા યોજનાઓની ઝડપી સરખામણી પ્રદાન કરે છે.
યોજનાનો પ્રકાર | માટે શ્રેષ્ઠ | વીમો કરાયેલી રકમ | મુખ્ય વિશેષતા |
વ્યક્તિગત | એકલ વ્યક્તિ, વ્યક્તિગત જરૂરિયાતો. | એક વ્યક્તિને સમર્પિત. | વ્યક્તિગત જોખમના આધારે અનુરૂપ કવરેજ. |
ફેમિલી ફ્લોટર | યુવાન પરિવારો, બાળકો સાથેના યુગલો. | તમામ સભ્યો વચ્ચે વહેંચાયેલું. | એક જ પ્રીમિયમ સાથે ખર્ચ-અસરકારક. |
વરિષ્ઠ નાગરિક | 60 + વર્ષની વયના માતા-પિતા. | સમર્પિત, વધુ પ્રીમિયમ. | તે વય-સંબંધિત પરિસ્થિતિઓને આવરી લે છે. |
ગંભીર બીમારી | ઉચ્ચ જોખમ ધરાવતી વ્યક્તિઓ, આવક મેળવનારાઓ. | નિદાન પર એક સામટી ચૂકવણી. | તે ચોક્કસ જીવલેણ રોગોને આવરી લે છે. |
જૂથ | એક સંસ્થાના કર્મચારીઓ. | તમામ કર્મચારીઓ માટે પ્રમાણિત. | કોઈ તબીબી વીમાકરણ નથી, એમ્પ્લોયર દ્વારા ચૂકવવામાં આવે છે. |
ટોપ-અપ/સુપર ટોપ-અપ | જેઓ હાલનું બેઝ કવરેજ ધરાવે છે. | તેમાં કપાતપાત્રથી ઉપરના ખર્ચનો સમાવેશ થાય છે. | કવરેજ વધારવાની પરવડે તેવી રીત. |
વ્યક્તિગત અકસ્માત | વારંવાર પ્રવાસીઓ, ઉચ્ચ જોખમી નોકરીઓ. | અકસ્માતના પરિણામો માટે એક સામટી રકમ. | તેમાં આકસ્મિક મૃત્યુ અને અપંગતાનો સમાવેશ થાય છે. |
રોગ-વિશિષ્ટ | ચોક્કસ પરિસ્થિતિઓ માટે ઉચ્ચ જોખમ. | એક રોગ માટે લક્ષિત. | ચોક્કસ જોખમો માટે પૂરક કવરેજ. |
આ સરખામણી તમને દરેક યોજના કેવી રીતે અલગ પડે છે તે સમજવામાં મદદ કરે છે, જેનાથી તમારી ચોક્કસ જરૂરિયાતો અને કવરેજ પ્રાથમિકતાઓ સાથે સંરેખિત થતા વિકલ્પોને ઓળખવાનું સરળ બને છે.
યોગ્ય પ્રકારની આરોગ્ય વીમા યોજના કેવી રીતે પસંદ કરવી?
યોગ્ય યોજનાની પસંદગી કરવા માટે દરેક યોજનાના પ્રકારનાં લક્ષણો સામે તમારા વ્યક્તિગત અને પારિવારિક સંજોગોનું મૂલ્યાંકન કરવું જરૂરી છે.
તમારા વર્તમાન જીવનના તબક્કાનું મૂલ્યાંકન કરો-એક યુવાન, એકલ વ્યાવસાયિકને વ્યક્તિગત યોજનાની જરૂર પડી શકે છે. બાળકો ધરાવતા પરિણીત દંપતીને ફેમિલી ફ્લોટરનો લાભ મળે છે. 60 વર્ષથી વધુ ઉંમરના માતા-પિતાને વરિષ્ઠ નાગરિક યોજનાની જરૂર હોય છે.
તમારા સ્વાસ્થ્યના જોખમોનું મૂલ્યાંકન કરો-જો તમારી પાસે હૃદય રોગ અથવા કેન્સરનો પારિવારિક ઇતિહાસ હોય, તો ગંભીર બીમારી યોજના ઉમેરવાથી તમારા નિયમિત આરોગ્ય કવરેજ ઉપરાંત સુરક્ષાનું વધારાનું સ્તર મળે છે.
વીમાની યોગ્ય રકમ નક્કી કરો-તબીબી ફુગાવો (ભારતમાં દર વર્ષે 10 થી 15 ટકા), તમારા શહેરમાં હોસ્પિટલમાં દાખલ થવાનો ખર્ચ અને આવરી લેવામાં આવેલા પરિવારના સભ્યોની સંખ્યા. મેટ્રો શહેરોમાં પરિવારો માટે સામાન્ય રીતે આશરે 10 લાખ રૂપિયા કે તેથી વધુની વીમાની રકમની ભલામણ કરવામાં આવે છે.
રાહ જોવાનો સમયગાળો તપાસોઃ મોટાભાગની આરોગ્ય વીમા યોજનાઓમાં અકસ્માત સંબંધિત દાવાઓ સિવાય લગભગ 30 દિવસનો પ્રારંભિક રાહ જોવાનો સમયગાળો પણ હોય છે. પોલિસીના બાકાતની કાળજીપૂર્વક સમીક્ષા કરો, કારણ કે કેટલીક શરતો, સારવાર અથવા રોગોને આવરી લેવામાં નહીં આવે.
નેટવર્ક હોસ્પિટલની સૂચિની સમીક્ષા કરો-ખાતરી કરો કે તમારા ઘર અને કાર્યસ્થળની નજીકની હોસ્પિટલો અનુકૂળ દાવા પ્રક્રિયા માટે વીમાદાતાના કેશલેસ નેટવર્કનો ભાગ છે.
દાવાના સમાધાનના ગુણોત્તરની સરખામણી કરો-ઉચ્ચ CSR સૂચવે છે કે વીમાદાતા દાવાની મોટી ટકાવારીનું સમાધાન કરે છે, જે વધુ સારી વિશ્વસનીયતાને પ્રતિબિંબિત કરે છે.
વિશ્વસનીય વીમાદાતા પસંદ કરો. ઝુરિચ કોટાક જનરલ ઇન્સ્યોરન્સ વ્યક્તિગત, ફેમિલી ફ્લોટર, વરિષ્ઠ નાગરિક અને ટોપ-અપ વિકલ્પો સહિત બહુવિધ આરોગ્ય યોજનાઓ પ્રદાન કરે છે.
એડ-ઓન અને રાઇડર્સનો વિચાર કરવોઃ ગર્ભાવસ્થા અને બાળજન્મ સંબંધિત ખર્ચને આવરી લેવા માટે કેટલીક યોજનાઓમાં પ્રસૂતિ કવચ પણ ઉમેરી શકાય છે.
પોસાય તેમ કવરેજ વધારવા માટે ટોપ-અપ્સનો ઉપયોગ કરો જો તમારી બેઝ પ્લાનમાં ₹5 લાખનો વીમો હોય, તો ₹5 લાખ કપાતપાત્ર અને ₹20 લાખ કવરેજ સાથે સુપર ટોપ-અપ તમને ₹25 લાખનું કુલ કવરેજ આપે છે.
કલમ 80ડી હેઠળ આરોગ્ય વીમાના કરવેરાના લાભો
આરોગ્ય વીમા માટે ચૂકવવામાં આવેલ પ્રીમિયમ લાયકાત ધરાવે છે કલમ 80ડી હેઠળ કર કપાત આવકવેરાનો કાયદો.
સ્વ અને પરિવાર (60 વર્ષથી ઓછી ઉંમરના): દર વર્ષે ₹25,000 સુધીની કપાત.
માતા-પિતા (60 વર્ષથી ઓછી ઉંમરના): દર વર્ષે ₹25,000 સુધીની વધારાની કપાત.
માતા-પિતા (60 વર્ષ અને તેથી વધુ): દર વર્ષે ₹50,000 સુધીની વધારાની કપાત.
નિવારક આરોગ્ય તપાસઃ ₹5,000 સુધીનો ખર્ચ કલમ 80ડીની એકંદર મર્યાદામાં સામેલ છે.
આનો અર્થ એ છે કે વરિષ્ઠ નાગરિક માતા-પિતા ધરાવતો પરિવાર પાત્રતાના આધારે કુલ કપાતમાં ₹75,000-₹ 1,00,000 સુધીનો દાવો કરી શકે છે, જેનાથી પ્રિમીયમની અસરકારક કિંમતમાં ઘટાડો થાય છે.
નિષ્કર્ષ
ભારતમાં ઉપલબ્ધ આરોગ્ય વીમાના પ્રકારોમાં વ્યક્તિગત યોજનાઓ, કૌટુંબિક ફ્લોટર યોજનાઓ, વરિષ્ઠ-નાગરિક યોજનાઓ, ગંભીર-બીમારી નીતિઓ, જૂથ વીમા, ટોપ-અપ્સ, વ્યક્તિગત અકસ્માત કવર અને રોગ-વિશિષ્ટ યોજનાઓનો સમાવેશ થાય છે. દરેક અલગ-અલગ જરૂરિયાતો પૂરી કરે છે, અને મોટાભાગના પરિવારોને વ્યાપક કવરેજ માટે બે અથવા વધુ યોજનાના પ્રકારોના સંયોજનથી ફાયદો થાય છે. યોગ્ય આરોગ્ય વીમા યોજના તમારી વ્યક્તિગત જરૂરિયાતો, નાણાકીય સ્થિતિ અને આરોગ્ય જોખમો પર આધારિત છે.
વધુ વાંચો - ઓ. પી. ડી. વિ. આઇ. પી. ડી.-ઓ. પી. ડી. અને આઇ. પી. ડી. વચ્ચેનો તફાવત
વારંવાર પૂછાતા પ્રશ્નો
પ્રશ્ન 1: ભારતમાં આરોગ્ય વીમાના મુખ્ય પ્રકારો કયા કયા છે?
વ્યક્તિગત, પારિવારિક ફ્લોટર, વરિષ્ઠ નાગરિક, ગંભીર બીમારી, જૂથ, ટોપ-અપ, વ્યક્તિગત અકસ્માત અને રોગ-વિશિષ્ટ યોજનાઓ એ મુખ્ય પ્રકારો છે.
પ્રશ્ન 2: પરિવારો માટે કયા પ્રકારનો આરોગ્ય વીમો શ્રેષ્ઠ છે?
ફેમિલી ફ્લોટર પ્લાન યુવાન પરિવારો માટે ખર્ચ-અસરકારક છે. સુપર ટોપ-અપ ઉમેરવાથી સમગ્ર પરિવાર માટે પરવડે તેવું કવરેજ વધે છે.
પ્રશ્ન 3: શું ગંભીર બીમારી વીમો આરોગ્ય વીમો સમાન છે?
ના, ગંભીર બીમારી નિદાન પર એક સામટી રકમ ચૂકવે છે. આરોગ્ય વીમો હોસ્પિટલમાં દાખલ થવા અને સારવારના ખર્ચને આવરી લે છે. બંને એકબીજાના પૂરક છે.
પ્રશ્ન 4: સુપર ટોપ-અપ આરોગ્ય વીમા યોજના શું છે?
એક એવી યોજના કે જે ચોક્કસ કપાતપાત્ર રકમ કરતાં વધુ તબીબી ખર્ચને આવરી લે છે, જે તમારી મૂળભૂત આરોગ્ય વીમા પૉલિસીથી ઉપર વધારાનું કવરેજ પૂરું પાડે છે.
પ્રશ્ન 5: જો મારા એમ્પ્લોયર જૂથ કવરેજ પૂરું પાડે તો શું મારે આરોગ્ય વીમો ખરીદવો જોઈએ?
હા, જ્યારે તમે નોકરી છોડો છો ત્યારે જૂથ કવરેજ સમાપ્ત થાય છે. વ્યક્તિગત યોજના રોજગારની સ્થિતિને ધ્યાનમાં લીધા વિના સતત કવરેજ સુનિશ્ચિત કરે છે.
પ્રશ્ન 6: આરોગ્ય વીમા પ્રિમીયમ માટે કયા કરવેરાના લાભો ઉપલબ્ધ છે?
કલમ 80ડી હેઠળ કપાતઃ પોતાના અને પરિવાર માટે ₹25,000 સુધીની, ઉપરાંત વરિષ્ઠ નાગરિક માતા-પિતા માટે દર વર્ષે ₹50,000 સુધીની.
પ્રશ્ન 7: મારે વીમાની કેટલી રકમ પસંદ કરવી જોઈએ?
મેટ્રો શહેરોમાં પરિવારો માટે ઓછામાં ઓછા 10 લાખ રૂપિયા. કવરેજની રકમ નક્કી કરતી વખતે તબીબી ફુગાવો અને મુખ્ય પ્રક્રિયાઓના ખર્ચનો વિચાર કરો.
પ્રશ્ન 8: શું મારી પાસે બહુવિધ પ્રકારની આરોગ્ય વીમા યોજનાઓ હોઈ શકે?
હા, ટોપ-અપ, ગંભીર બીમારી અને વ્યક્તિગત અકસ્માત યોજનાઓ સાથે બેઝ પ્લાનનું સંયોજન વ્યાપક, બહુસ્તરીય કવરેજ પૂરું પાડે છે.
આરોગ્ય વીમા વિશે વધુ જાણો
વધુ સરળ ઍક્સેસ, આ ઝડપી લિંક્સ તપાસો