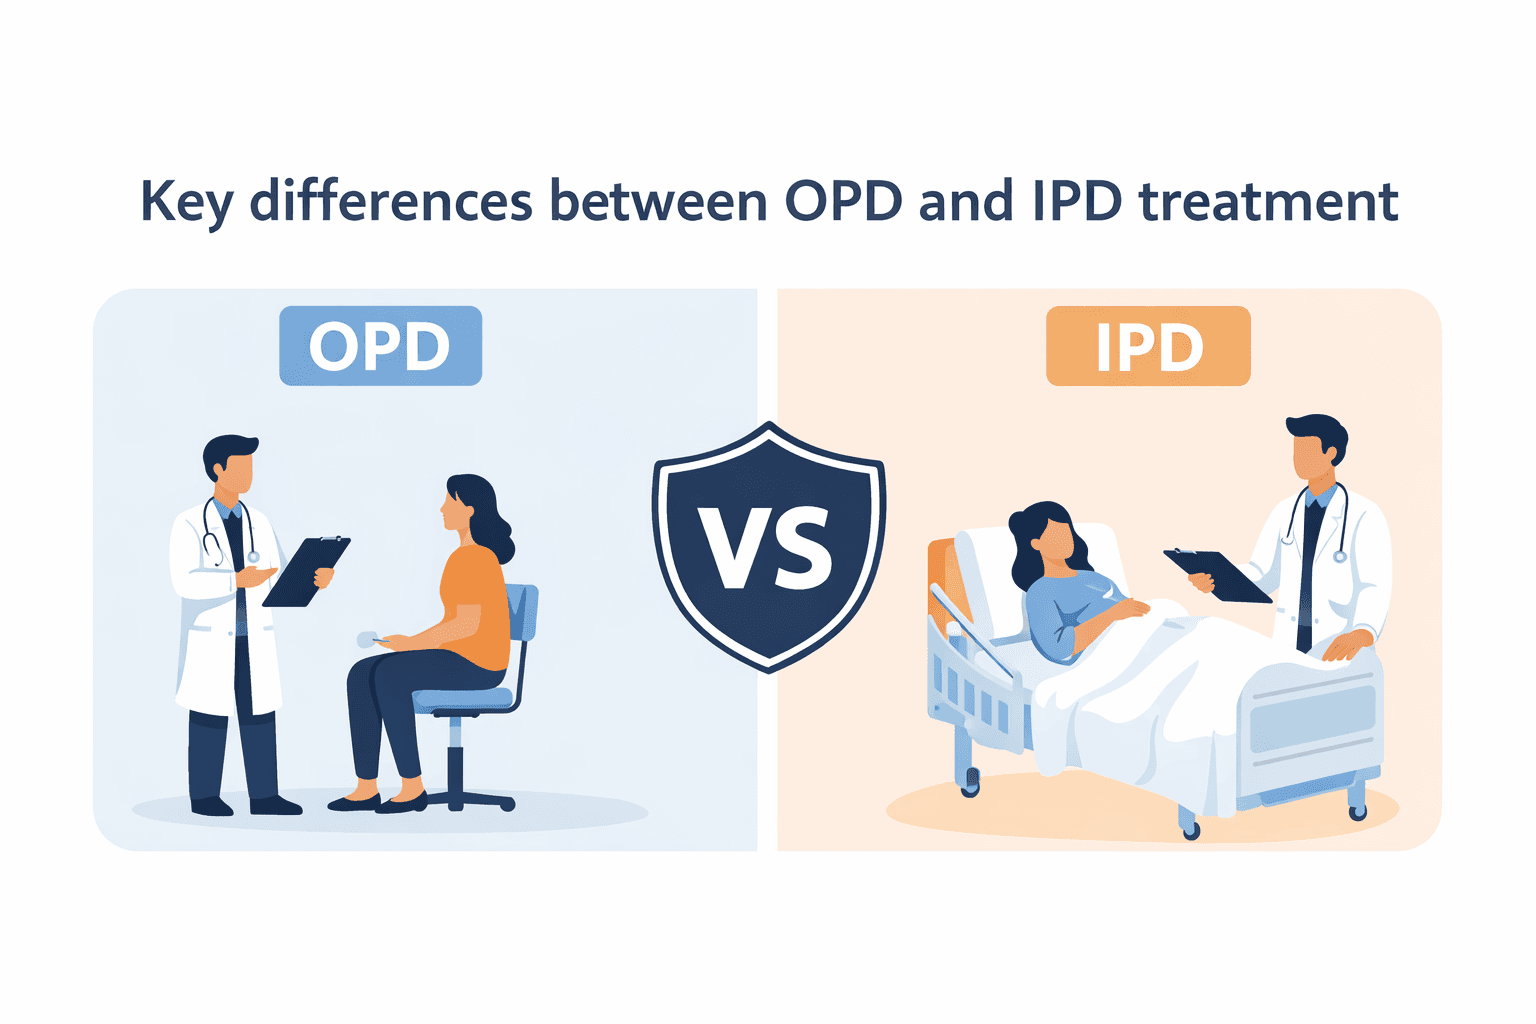
স্বাস্থ্য বীমার ক্ষেত্রে, সঠিক পরিকল্পনাটি বেছে নেওয়ার জন্য ওপিডি এবং আইপিডি-র মধ্যে পার্থক্য বোঝা অপরিহার্য। ওপিডি (বহিরাগত রোগী বিভাগ) এবং আইপিডি (ইন-রোগী বিভাগ) হল দুটি বিভাগের চিকিৎসা যা হাসপাতালগুলি রোগীর যত্নের শ্রেণীবিভাগ করতে ব্যবহার করে। আপনার বীমাকারী যেভাবে এই দুই ধরনের চিকিৎসা পরিচালনা করে তা সরাসরি আপনার কভারেজ এবং দাবির যোগ্যতাকে প্রভাবিত করে। অনেক পলিসিধারকই জানেন না যে এই মানটি মানসম্মত। স্বাস্থ্য বীমা পরিকল্পনা প্রাথমিকভাবে আইপিডি খরচ কভার করে, যেখানে ওপিডি কভারেজ প্রায়শই শুধুমাত্র একটি অ্যাড-অন হিসাবে পাওয়া যায়।
ও. পি. ডি (বহিরাগত রোগী বিভাগ) কী?
ওপিডি বলতে হাসপাতাল বিভাগকে বোঝায় যেখানে রোগীরা ভর্তি না হয়ে রোগ নির্ণয়, পরামর্শ এবং চিকিৎসা পায়। আপনি হাসপাতালে যান, ডাক্তারের পরামর্শ নেন, নির্ধারিত ওষুধ বা পরীক্ষা করান এবং একই দিনে বাড়িতে ফিরে যান। রাতারাতি থাকার প্রয়োজন হয় না। ওপিডি চিকিৎসার সাধারণ উদাহরণগুলির মধ্যে রয়েছেঃ
ডাক্তারের পরামর্শ এবং ফলো-আপ ভিজিট।
ডায়াগনস্টিক পরীক্ষা যেমন রক্তের কাজ, এক্স-রে এবং স্ক্যান।
ছোটখাটো ক্ষত সাজানো এবং টিকা দেওয়া।
নির্ধারিত ওষুধের জন্য ফার্মেসি ক্রয়।
নিয়মিত দাঁতের পরীক্ষা এবং ছোটখাটো দাঁতের পদ্ধতি।
আই. পি. ডি (ইন-রোগী বিভাগ) কী?
আইপিডি বলতে সেই বিভাগকে বোঝায় যেখানে রোগীদের আনুষ্ঠানিকভাবে হাসপাতালে ভর্তি করা হয় এবং কমপক্ষে 24 ঘন্টা থাকার প্রয়োজন হয়। এর মধ্যে রয়েছে অস্ত্রোপচার, নিবিড় পরিচর্যা এবং চিকিৎসা যা ক্রমাগত চিকিৎসা তত্ত্বাবধানের প্রয়োজন। আইপিডি চিকিৎসায় সাধারণত অন্তর্ভুক্ত থাকেঃ
অস্ত্রোপচার এবং প্রধান চিকিৎসা পদ্ধতির জন্য হাসপাতালে ভর্তি হওয়া।
আই. সি. ইউ এবং ক্রিটিক্যাল কেয়ার চিকিৎসা।
ঘর ভাড়া, নার্সিং চার্জ এবং হাসপাতালের খাবার।
অস্ত্রোপচার-পরবর্তী পর্যবেক্ষণ এবং পুনরুদ্ধার।
ডে-কেয়ার পদ্ধতি (এমন চিকিৎসা যার জন্য 24 ঘন্টারও কম সময় লাগে কিন্তু বীমাকারীদের দ্বারা আই. পি. ডি হিসাবে শ্রেণীবদ্ধ করা হয়)।
স্বাস্থ্য বীমার ক্ষেত্রে ও. পি. ডি এবং আই. পি. ডি-র মধ্যে পার্থক্য
নিচের টেবিলটি মূল বিষয়টিকে তুলে ধরেছে।স্বাস্থ্য বীমার ক্ষেত্রে ও. পি. ডি এবং আই. পি. ডি-র মধ্যে পার্থক্যস্বাস্থ্য বীমার আওতায় প্রত্যেকের সঙ্গে কীভাবে আচরণ করা হয় তা বুঝতে আপনাকে সাহায্য করার জন্যঃ
পরামিতি | ওপিডি (বহিরাগত রোগী) | আইপিডি (ইন-রোগী) |
হাসপাতালে ভর্তি | প্রয়োজন নেই। | প্রয়োজনীয় (ন্যূনতম 24 ঘন্টা) |
চিকিৎসার ধরন | পরামর্শ, পরীক্ষা এবং ছোটখাটো পদ্ধতি | অস্ত্রোপচার, নিবিড় পরিচর্যা, প্রধান চিকিৎসা |
সময়কাল | একই দিনে পরিদর্শন; রোগী বাড়ি যায় | রাতারাতি বা বহু-দিনের হাসপাতালে থাকা |
খরচ। | সাধারণত প্রতি পরিদর্শনে কম | ঘর ভাড়া, অস্ত্রোপচার এবং আই. সি. ইউ-র কারণে উল্লেখযোগ্যভাবে বেশি |
স্বাস্থ্য বীমা কভারেজ | সাধারণত স্ট্যান্ডার্ড পরিকল্পনায় অন্তর্ভুক্ত নয়; একটি অ্যাড-অন হিসাবে উপলব্ধ | বেশিরভাগ স্ট্যান্ডার্ড স্বাস্থ্য বীমা পরিকল্পনার আওতায় অন্তর্ভুক্ত |
দাবি প্রক্রিয়া | প্রতিদান-ভিত্তিক অথবা ও. পি. ডি অ্যাড-অনের মাধ্যমে | নেটওয়ার্ক হাসপাতালগুলিতে নগদবিহীন বা প্রতিদান |
উদাহরণ। | ডাক্তারের কাছে যাওয়া, রক্ত পরীক্ষা, দাঁত পরিষ্কার করা | অ্যাপেন্ডেক্টমি, হাঁটু প্রতিস্থাপন, কার্ডিয়াক সার্জারি |
স্বাস্থ্য বীমার ক্ষেত্রে ও. পি. ডি কভার কী?
ভারতের বেশিরভাগ স্ট্যান্ডার্ড স্বাস্থ্য বীমা প্ল্যান শুধুমাত্র আই. পি. ডি খরচ কভার করে। স্বাস্থ্য বীমার ক্ষেত্রে ওপিডি সুরক্ষা সাধারণত একটি ঐচ্ছিক অ্যাড-অন হিসাবে বা নির্দিষ্ট পরিকল্পনার অংশ হিসাবে দেওয়া হয়। যখন আপনার ওপিডি কভারেজ থাকে, তখন আপনার পলিসি ডাক্তারের পরামর্শ, ডায়াগনস্টিক পরীক্ষা, ফার্মেসি বিল এবং হাসপাতালে ভর্তির প্রয়োজন নেই এমন ছোটখাটো চিকিৎসার খরচ ফেরত দেয়। এখানে সাধারণত ওপিডি কভারে অন্তর্ভুক্ত রয়েছেঃ
বিশেষজ্ঞ এবং সাধারণ চিকিৎসকদের জন্য পরামর্শ ফি।
নির্ধারিত ডায়াগনস্টিক পরীক্ষা এবং গবেষণাগারের কাজ।
নির্ধারিত ওষুধের জন্য ওষুধের খরচ।
দাঁতের পরামর্শ এবং দাঁতের প্রাথমিক চিকিৎসা।
দৃষ্টি সংক্রান্ত খরচ, যেমন চোখের পরীক্ষা।
ওপিডি অ্যাড-অনগুলি এমন পরিবারগুলির জন্য বিশেষভাবে দরকারী যাদের নিয়মিত ডাক্তারের পরিদর্শন, চলমান ওষুধের প্রয়োজন, বা ঘন ঘন পরামর্শের প্রয়োজন দীর্ঘস্থায়ী অবস্থার জন্য। যদিও অ্যাড-অনটি অতিরিক্ত প্রিমিয়ামে আসে, এটি পকেটের বাইরে পুনরাবৃত্ত চিকিৎসা ব্যয়গুলি সামাল দিতে সহায়তা করতে পারে।
দাঁতের চিকিৎসা কি ও. পি. ডি নাকি আই. পি. ডি?
দাঁতের চিকিৎসা সাধারণত ওপিডি হিসাবে শ্রেণীবদ্ধ করা হয় কারণ বেশিরভাগ দাঁতের পদ্ধতি, যেমন পরিষ্কার করা, ভরাট, নিষ্কাশন এবং রুটিন চেক-আপের জন্য হাসপাতালে ভর্তির প্রয়োজন হয় না। তবে, জটিল দাঁতের অস্ত্রোপচার যার জন্য সাধারণ অ্যানেস্থেশিয়া এবং রাতারাতি হাসপাতালে থাকার প্রয়োজন হয় তা আইপিডি-র আওতায় আসতে পারে। স্বাস্থ্য বীমার ক্ষেত্রে, রুটিন ডেন্টাল চিকিত্সা সাধারণত স্ট্যান্ডার্ড পরিকল্পনার আওতায় আসে না। কিছু পলিসিতে ওপিডি অ্যাড-অন হিসাবে ডেন্টাল কভারেজ অন্তর্ভুক্ত থাকে, যখন দুর্ঘটনা থেকে উদ্ভূত ডেন্টাল পদ্ধতিগুলি সাধারণত বেস পলিসির আওতায় আসে। আপনার দাঁতের খরচ ওপিডি বা আইপিডি কভারেজের জন্য যোগ্য কিনা তা বোঝার জন্য সর্বদা আপনার পলিসির শর্তাবলী পরীক্ষা করুন।
কেন আপনার স্বাস্থ্য বীমার জন্য ওপিডি এবং আইপিডি বোঝা গুরুত্বপূর্ণ?
সঠিক স্বাস্থ্য বীমা বেছে নেওয়ার জন্য ওপিডি এবং আইপিডি বোঝা অত্যন্ত গুরুত্বপূর্ণ, কারণ এটি নির্ধারণ করে যে কোন চিকিৎসা ব্যয়গুলি অন্তর্ভুক্ত করা হয় এবং কীভাবে স্বাস্থ্য বীমার দাবি প্রক্রিয়াজাত করা হয়।
আরও ভালো পরিকল্পনা নির্বাচনঃআই. পি. ডি এবং ও. পি. ডি-র মধ্যে পার্থক্য জানা আপনাকে এমন একটি পরিকল্পনা বেছে নিতে সাহায্য করে যা আপনার প্রকৃত স্বাস্থ্যসেবার প্রয়োজনের সঙ্গে মেলে। আপনি যদি ঘন ঘন ডাক্তারদের কাছে যান, তাহলে একটি ও. পি. ডি অ্যাড-অন আপনার অর্থ সাশ্রয় করতে পারে।
দাবি প্রত্যাখ্যান এড়িয়ে চলুনঃঅনেক দাবি প্রত্যাখ্যান ঘটে কারণ পলিসিধারীরা ধরে নেন যে ওপিডি খরচগুলি স্ট্যান্ডার্ড পরিকল্পনার আওতায় রয়েছে। আপনার কভারেজটি বোঝা অবাক হওয়া থেকে বিরত রাখে।
ব্যয়গুলি সর্বোত্তম করুনঃপ্রবীণ সদস্য বা দীর্ঘস্থায়ী অবস্থা পরিচালনাকারী পরিবারগুলির জন্য, ওপিডি খরচ যোগ হতে পারে। সঠিক কভারেজ থাকা আপনার সামগ্রিক স্বাস্থ্যসেবা ব্যয়কে হ্রাস করে।
ভবিষ্যতের জন্য পরিকল্পনাঃবয়স বাড়ার সঙ্গে সঙ্গে ওপিডি পরিদর্শনের প্রবণতা বৃদ্ধি পায়। তাড়াতাড়ি ওপিডি কভার যোগ করা নিশ্চিত করে যে আপনি স্বাস্থ্যসেবা প্রয়োজনের পরিবর্তনের জন্য প্রস্তুত।
কিভাবে সঠিক ও. পি. ডি এবং আই. পি. ডি কভারেজ বেছে নেওয়া যায়?
সঠিক ওপিডি এবং আইপিডি কভারেজ বেছে নেওয়ার জন্য আপনার চিকিৎসা চাহিদা, চিকিত্সার ফ্রিকোয়েন্সি এবং বাজেট মূল্যায়ন করা প্রয়োজন যাতে অপ্রয়োজনীয় খরচ ছাড়াই ব্যাপক সুরক্ষা নিশ্চিত করা যায়।
আপনার চিকিৎসা সংক্রান্ত ইতিহাস পর্যালোচনা করুনঃআপনি বা আপনার পরিবারের সদস্যরা যদি নিয়মিত পরামর্শ বা পরীক্ষার জন্য চিকিৎসকদের কাছে যান, তাহলে ওপিডি সুরক্ষা সহ একটি পরিকল্পনা বিবেচনা করুন।
অ্যাড-অন বিকল্পগুলি পরীক্ষা করুনঃঅনেক বীমাকারী একটি অ্যাড-অন হিসাবে ওপিডি সুবিধা প্রদান করে। আপনার প্রত্যাশিত বার্ষিক ওপিডি ব্যয়ের সাথে অতিরিক্ত প্রিমিয়ামের তুলনা করুন।
আইপিডি কভারেজকে অগ্রাধিকার দিনঃহাসপাতালে ভর্তির খরচ ওপিডি খরচের তুলনায় উল্লেখযোগ্যভাবে বেশি। নিশ্চিত করুন যে আপনার বেস পলিসি ওপিডি সুবিধা যোগ করার আগে শক্তিশালী আইপিডি কভারেজ প্রদান করে।
নেটওয়ার্ক হাসপাতালগুলি দেখুনঃএকটি বিস্তৃত বীমাকারী বেছে নিন নগদবিহীন হাসপাতাল নেটওয়ার্ক আইপিডি দাবির জন্য এবং একই সুবিধাগুলিতে ওপিডি সুবিধা পাওয়া যায় কিনা তা পরীক্ষা করুন।
উপসংহার
অবহিত স্বাস্থ্য বীমার সিদ্ধান্ত নেওয়ার জন্য ওপিডি এবং আইপিডি-র মধ্যে পার্থক্য বোঝা অপরিহার্য। যদিও আইপিডি কভারেজ বেশিরভাগ আদর্শ পরিকল্পনার মূল বিষয়, তবে ওপিডি সুবিধাগুলি প্রায়শই ঐচ্ছিক তবে নিয়মিত পরামর্শ, পরীক্ষা এবং ছোটখাটো চিকিৎসার জন্য মূল্যবান। আপনার স্বাস্থ্যসেবা প্রয়োজনের মূল্যায়ন করা, অ্যাড-অন বিকল্পগুলি বিবেচনা করা এবং শক্তিশালী আইপিডি কভারেজকে অগ্রাধিকার দেওয়া ব্যাপক সুরক্ষা এবং খরচ দক্ষতা নিশ্চিত করে। ওপিডি এবং আইপিডি কভারেজের সঠিক ভারসাম্য বেছে নেওয়ার মাধ্যমে, আপনি আপনার স্বাস্থ্য রক্ষা করতে পারেন এবং পকেটের বাইরে ব্যয় হ্রাস করতে পারেন এবং অপ্রত্যাশিত দাবি অস্বীকার এড়াতে পারেন।
আরও পড়ুন - স্বাস্থ্য বীমাঃ কী, কেন, কীভাবে এবং কভারেজ সম্পর্কে সম্পূর্ণ বিবরণ
প্রায়শই জিজ্ঞাসিত প্রশ্নাবলী
ও. পি. ডি এবং আই. পি. ডি-র মধ্যে প্রধান পার্থক্য কী?
ওপিডি চিকিৎসায় হাসপাতালে ভর্তির প্রয়োজন হয় না, অন্যদিকে আইপিডি চিকিৎসায় কমপক্ষে 24 ঘন্টা হাসপাতালে থাকার প্রয়োজন হয়। স্ট্যান্ডার্ড স্বাস্থ্য বীমা পরিকল্পনায় আইপিডি খরচ অন্তর্ভুক্ত থাকে, যেখানে ওপিডি খরচ সাধারণত শুধুমাত্র অ্যাড-অনের মাধ্যমে কভার করা হয়।
স্বাস্থ্য বীমা কি ও. পি. ডি-র খরচ বহন করে?
বেশিরভাগ স্ট্যান্ডার্ড প্ল্যান ওপিডি খরচ কভার করে না। তবে, অনেক বীমাকারী স্বাস্থ্য বীমার একটি ঐচ্ছিক অ্যাড-অন হিসাবে ওপিডি কভার অফার করে যা পরামর্শ ফি, ডায়াগনস্টিক পরীক্ষা এবং ফার্মেসি বিলগুলি ফেরত দেয়।
দাঁতের চিকিৎসা কি ও. পি. ডি নাকি আই. পি. ডি?
নিয়মিত দাঁতের চিকিৎসা যেমন পরিষ্কার করা, ভরাট করা এবং নিষ্কাশনকে ওপিডি হিসাবে শ্রেণীবদ্ধ করা হয়। জটিল দাঁতের অস্ত্রোপচারের জন্য হাসপাতালে ভর্তির প্রয়োজন আইপিডি-র আওতায় আসতে পারে। নির্দিষ্ট দাঁতের কভারেজের শর্তাবলীর জন্য আপনার নীতি পরীক্ষা করুন।
ডে-কেয়ার পদ্ধতিগুলি কি ও. পি. ডি বা আই. পি. ডি-র আওতায় আসে?
ডায়ালাইসিস, কেমোথেরাপি এবং ছানি অস্ত্রোপচারের মতো ডে-কেয়ার পদ্ধতিগুলি বেশিরভাগ বীমাকারীদের দ্বারা আইপিডি হিসাবে শ্রেণীবদ্ধ করা হয়, যদিও তাদের 24 ঘন্টা থাকার প্রয়োজন হয় না। তারা স্ট্যান্ডার্ড স্বাস্থ্য বীমা পরিকল্পনার আওতায় রয়েছে।
আমি কি আমার বর্তমান স্বাস্থ্য বীমার সঙ্গে ও. পি. ডি কভার যোগ করতে পারি?
অনেক বীমাকারী পুনর্নবীকরণের সময় আপনাকে ওপিডি কভারেজ যোগ করার অনুমতি দেয়। অতিরিক্ত প্রিমিয়াম কভারেজ সীমা এবং বীমাকারীর শর্তাবলীর উপর নির্ভর করে।
ও. পি. ডি অ্যাড-অনের আওতায় কোন খরচগুলি অন্তর্ভুক্ত করা হয়?
ওপিডি অ্যাড-অনে সাধারণত চিকিৎসকের পরামর্শ, ডায়াগনস্টিক পরীক্ষা, নির্ধারিত ওষুধ, ডেন্টাল চেক-আপ এবং দৃষ্টি যত্ন অন্তর্ভুক্ত করে। কভারেজ সীমা এবং যোগ্য খরচ বীমাকারী এবং পরিকল্পনা অনুযায়ী পরিবর্তিত হয়।
স্বাস্থ্য বীমা সম্পর্কে আরও জানুন
আরও সহজে পাওয়া যায়, এই দ্রুত লিঙ্কগুলি দেখুন