
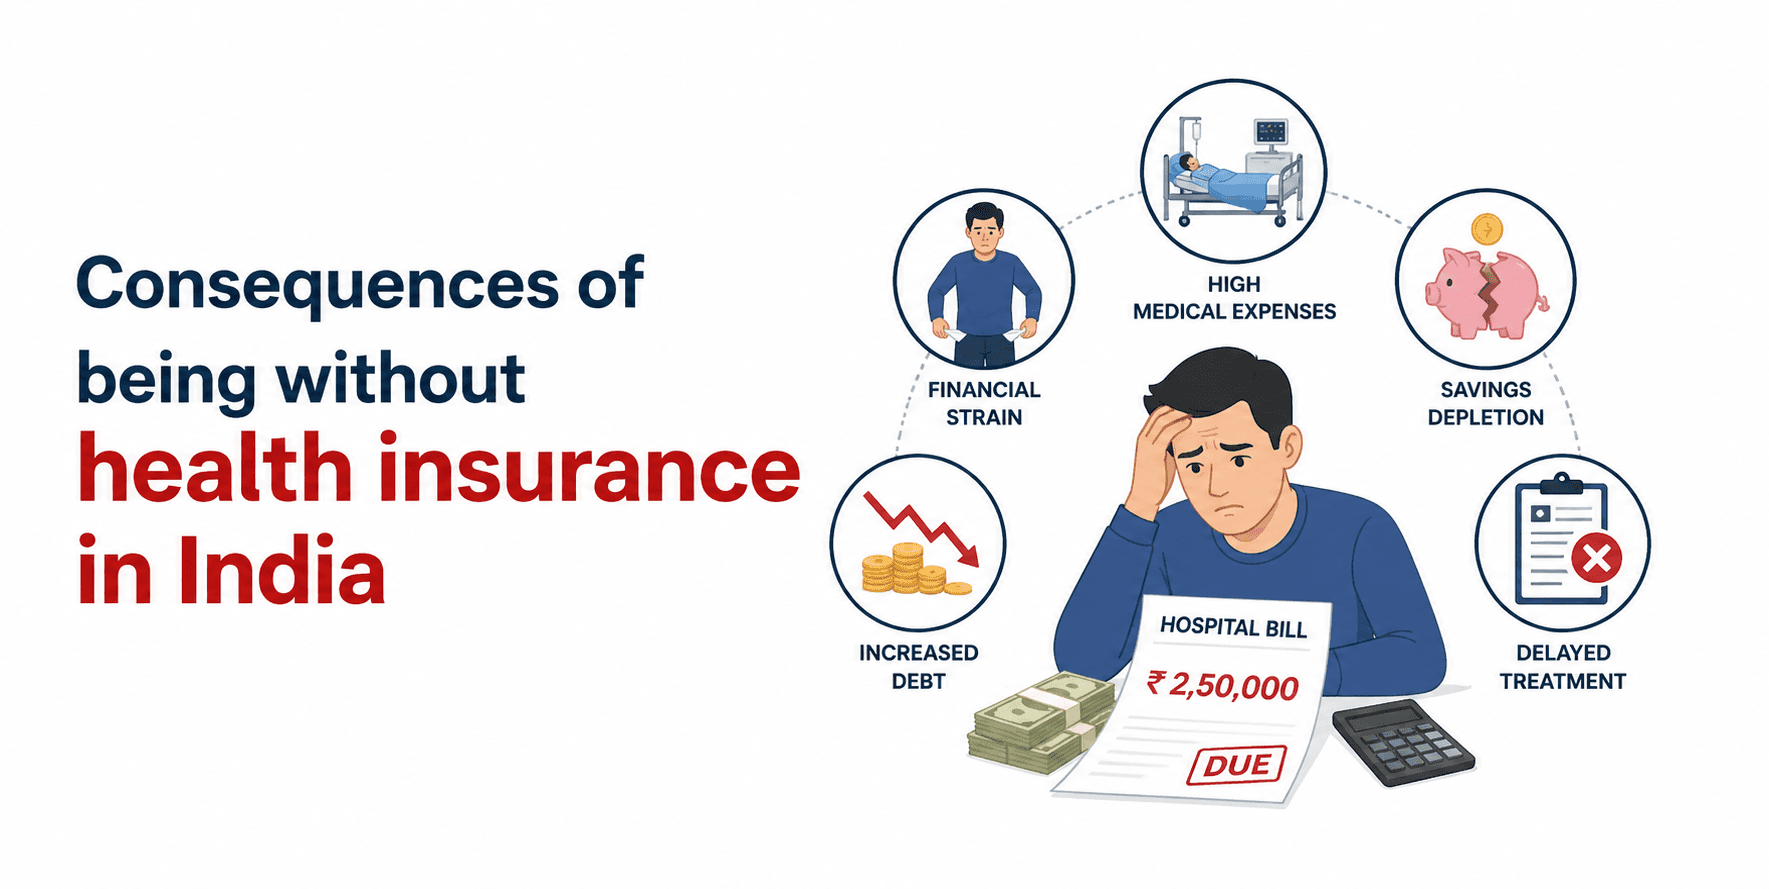
భారతదేశంలో ఆరోగ్య బీమాను కొనుగోలు చేయడానికి చట్టపరమైన అవసరం లేనప్పటికీ, బీమా చేయనిదిగా ఉండటం వల్ల మీరు తీవ్రమైన ఆర్థిక మరియు వైద్య ప్రమాదాలకు గురవుతారు. ఆరోగ్య సంరక్షణ ఖర్చులు వేగంగా పెరుగుతున్నాయి, మరియు ఖర్చులో ఎక్కువ భాగం జేబులో లేని దేశంలో, ఒకే ఆసుపత్రిలో ఉండటం వల్ల గణనీయమైన పొదుపులు తుడిచిపెట్టుకుపోతాయి లేదా కుటుంబాలను దీర్ఘకాలిక రుణంలోకి నెట్టివేస్తుంది. ఆరోగ్య బీమా లేకుండా ఉండటం అంటే మీరు ఖరీదైన శస్త్రచికిత్సలు మరియు చికిత్సల పూర్తి బరువును మీరే భరించాలి, ఇది తరచుగా దీర్ఘకాలిక రుణానికి మరియు మీ కుటుంబానికి అపారమైన ఒత్తిడికి దారితీస్తుంది. ఈ తీవ్రమైన ప్రమాదాలను అర్థం చేసుకోవడం అనేది అకస్మాత్తుగా వైద్య సంక్షోభం మీ దీర్ఘకాలిక ఆర్థిక స్థిరత్వాన్ని లేదా అత్యంత ముఖ్యమైనప్పుడు నాణ్యమైన సంరక్షణను పొందే మీ సామర్థ్యాన్ని రాజీపడకుండా చూసుకోవడంలో ఒక ముఖ్యమైన దశ.
1. చట్టపరమైన జరిమానా లేదు కానీ అధిక ఆర్థిక ప్రమాదం ఉంది.
కొన్ని దేశాల మాదిరిగా కాకుండా, భారతదేశంలో ప్రైవేట్ ఆరోగ్య బీమా లేనందుకు దేశవ్యాప్తంగా చట్టపరమైన జరిమానా లేదా జరిమానా లేదు. అయితే, రక్షణ లేకుండా, మీరు అన్ని వైద్య బిల్లులను మీరే చెల్లించాలి, ఇది పెద్ద అనారోగ్యం లేదా ఆసుపత్రిలో చేరినట్లయితే ఆర్థికంగా వినాశకరమైనది కావచ్చు.
2. అధిక మరియు అనూహ్యమైన వైద్య ఖర్చులు
ప్రమాదాలు లేదా తీవ్రమైన అనారోగ్యాలు వంటి వైద్య అత్యవసర పరిస్థితుల ఫలితంగా తరచుగా భారీ ఆసుపత్రి బిల్లులు వస్తాయి, కొన్నిసార్లు లక్షల లేదా కోట్ల రూపాయలకు కూడా చేరుతాయి. మీకు ఆరోగ్య బీమా లేకపోతే, మీరు మీ స్వంత నగదును ఉపయోగించి ఈ ఖర్చులను చెల్లించాల్సి ఉంటుంది, ఇది మీ బ్యాంకు ఖాతాలను త్వరగా ఖాళీ చేస్తుంది.
ఆరోగ్య బీమా పథకాలు సాధారణంగా కవర్ః
గది అద్దె మరియు ఐసీయూ ఛార్జీలతో సహా ఆసుపత్రిలో ఉండటానికి అయ్యే ఖర్చులు.
సాధారణంగా 30 నుండి 60 రోజుల పాటు, ప్రవేశానికి ముందు మరియు డిశ్చార్జ్ అయిన తర్వాత వైద్య ఖర్చులు ఉంటాయి.
పూర్తి 24 గంటల ఆసుపత్రిలో బస అవసరం లేని అధునాతన చికిత్సలు లేదా శస్త్రచికిత్సలు.
అంబులెన్స్ ద్వారా ఆసుపత్రికి అత్యవసర రవాణా ఛార్జీలు.
రోగిని తరలించలేకపోతే లేదా ఆసుపత్రి పడకలు అందుబాటులో లేకపోతే ఇంట్లోనే వైద్య సంరక్షణ అందించబడుతుంది.
దాత నుండి అవయవాల శస్త్రచికిత్సకు సంబంధించిన ఖర్చులు.
నిర్దిష్ట ప్రణాళికను బట్టి గర్భం, ప్రసవం మరియు శిశు సంరక్షణ ఖర్చులు.
అధికారిక నిబంధనలకు అనుగుణంగా మానసిక లేదా మానసిక ఆరోగ్య పరిస్థితులకు వృత్తిపరమైన చికిత్స.
3. అప్పుల ఊబిలో పడే ప్రమాదం
మీకు వైద్య బీమా లేకపోతే, మీరు స్నేహితుల నుండి డబ్బు అప్పు తీసుకోవలసి రావచ్చు లేదా ఆసుపత్రి ఛార్జీలను తీర్చడానికి అధిక వడ్డీ రుణాలు తీసుకోవాల్సి రావచ్చు. ఇది మీ కుటుంబ ఆర్థిక శాంతిని నాశనం చేసే మరియు రోజువారీ అవసరాలను తీర్చడం కష్టతరం చేసే రుణ చక్రాన్ని సృష్టిస్తుంది.
4. పొదుపు మరియు ఆస్తుల నష్టం
ఒక్క ఆరోగ్య సంక్షోభం సంవత్సరాల తరబడి శ్రమను మింగవచ్చు, పదవీ విరమణ నిధులను ఖాళీ చేయవచ్చు లేదా మీ కారును లేదా ఇంటిని విక్రయించమని బలవంతం చేయవచ్చు. మంచి ఆరోగ్య పాలసీ మీ సంపదను సురక్షితంగా ఉంచుతుంది, కాబట్టి మీరు కోలుకోవడానికి మీ వద్ద ఉన్నదాన్ని విక్రయించాల్సిన అవసరం లేదు.
5. నాణ్యమైన ఆరోగ్య సంరక్షణకు పరిమిత ప్రాప్యత
పాలసీ లేకుండా, మీరు మంచి ఆసుపత్రికి వెళ్లడానికి లేదా చికిత్సను ఆలస్యం చేయడానికి వెనుకాడవచ్చు, ఎందుకంటే మీరు ధర గురించి ఆందోళన చెందుతున్నారు. ఇది ఆరోగ్య సమస్యను మరింత దిగజార్చవచ్చు. బీమా కలిగి ఉండటం వల్ల మీకు ఉత్తమ వైద్యులను ఎంచుకునే మరియు బిల్లు గురించి చింతించకుండా వెంటనే చికిత్స పొందే స్వేచ్ఛ లభిస్తుంది.
6. పెరిగిన మానసిక ఒత్తిడి మరియు ఆందోళన
పెద్ద శస్త్రచికిత్సకు ఎలా చెల్లించాలో అనే భయం మొత్తం కుటుంబానికి చాలా ఆందోళన కలిగిస్తుంది. పాలసీని కలిగి ఉండటం వల్ల ఈ ఉద్రిక్తత తొలగుతుంది, మీ ఖాతాలో ఎంత డబ్బు మిగిలి ఉందో లెక్కించడం కంటే మెరుగుపడడంపై దృష్టి పెట్టడానికి వీలు కల్పిస్తుంది.
7. పన్ను ప్రయోజనాలను కోల్పోవడం
ఆదాయపు పన్ను చట్టంలోని సెక్షన్ 80డి కింద, మీ కోసం, మీ జీవిత భాగస్వామి కోసం, పిల్లలు మరియు తల్లిదండ్రుల కోసం ఆరోగ్య బీమా కోసం చెల్లించిన ప్రీమియంలపై మీరు నిర్దిష్ట పరిమితులకు లోబడి తగ్గింపులను క్లెయిమ్ చేయవచ్చు. ఖచ్చితమైన తగ్గింపు పరిమితులు వయస్సు మరియు బీమా చేసిన వ్యక్తి సీనియర్ సిటిజన్ కాదా అనే దానిపై ఆధారపడి ఉంటాయి మరియు పాత మరియు కొత్త పన్ను విధానాల మధ్య భిన్నంగా ఉండవచ్చు.
ప్రజలు ఆరోగ్య బీమాను నివారించడానికి సాధారణ కారణాలు
చాలా మంది వ్యక్తులు ఈ క్రింది కారణాల వల్ల కవర్ కొనుగోలు చేయడంలో నిర్లక్ష్యం చేస్తారుః
యువతకు లేదా ఆరోగ్యవంతులకు బీమా అనవసరం అనే నమ్మకం.
ప్రయోజనాలు మరియు నిర్దిష్ట కవరేజ్ గురించి స్పష్టత లేకపోవడం.
ప్రీమియంలు చాలా ఖరీదైనవి అనే భావన.
యజమాని అందించే సమూహ బీమాపై మాత్రమే ఆధారపడటం, ఇది తరచుగా సరిపోదు.
ఈ అపోహలను దాటి, వయస్సుతో సంబంధం లేకుండా బీమా అనేది ప్రతి ఒక్కరికీ పునాది పెట్టుబడి అని గుర్తించడం చాలా అవసరం.
సమూహ ఆరోగ్య బీమా తరచుగా ఎందుకు సరిపోదు?
యజమాని అందించే రక్షణ అనేది ఒక గొప్ప ప్రయోజనం, కానీ ఇది తరచుగా పెద్ద శస్త్రచికిత్సలు లేదా దీర్ఘకాలిక అనారోగ్యాల నుండి మిమ్మల్ని రక్షించని తక్కువ పరిమితులతో వస్తుంది. సమూహ ప్రణాళికపై మాత్రమే ఆధారపడటం వల్ల కలిగే అతిపెద్ద ప్రమాదాలలో ఒకటి, మీరు మీ ఉద్యోగాన్ని విడిచిపెట్టినప్పుడు లేదా పదవీ విరమణ చేసిన వెంటనే కవరేజ్ ముగుస్తుంది. ఇది వృత్తి పరివర్తన సమయంలో లేదా మీ తరువాతి సంవత్సరాల్లో మీకు వైద్య సహాయం అవసరమైనప్పుడు మిమ్మల్ని బలహీనపరుస్తుంది.
ఇంకా, సమూహ ప్రణాళికలు "ఒక పరిమాణం అందరికీ సరిపోతుంది" మరియు వ్యక్తిగత ప్రణాళిక వలె క్లిష్టమైన అనారోగ్యం లేదా ప్రసూతి వంటి నిర్దిష్ట అవసరాలను తీర్చకపోవచ్చు. ఒక వ్యక్తి లేదా కుటుంబ ఫ్లోటర్ ప్రణాళికను కలిగి ఉండటం వల్ల మీ ఉపాధి స్థితితో సంబంధం లేకుండా మీకు సమగ్రమైన, నిరంతర రక్షణ ఉండేలా చేస్తుంది.
సరైన ఆరోగ్య బీమా పాలసీని ఎలా ఎంచుకోవాలి?
ఆరోగ్య బీమాను భద్రపరచడం ఇప్పుడు సరళమైన ప్రక్రియ. మీరు ఆన్లైన్లో వివిధ పాలసీలను పోల్చవచ్చు మరియు మీ కుటుంబ పరిమాణం, నిర్దిష్ట ఆరోగ్య అవసరాలు మరియు నెలవారీ బడ్జెట్ ఆధారంగా ఒక ప్రణాళికను ఎంచుకోవచ్చు.
ఒక ప్రణాళికను ఎంచుకునేటప్పుడు, పరిగణించండిః
పెరుగుతున్న ఆరోగ్య సంరక్షణ ఖర్చులకు తగిన బీమా మొత్తం.
ముందుగా ఉన్న పరిస్థితుల కోసం వేచి ఉండే కాలాలు.
నగదు రహిత చికిత్స కోసం నెట్వర్క్ ఆసుపత్రుల జాబితా.
ప్రొవైడర్ యొక్క క్లెయిమ్ సెటిల్మెంట్ నిష్పత్తి.
ప్రసూతి లేదా క్లిష్టమైన అనారోగ్యం కవరేజ్ వంటి ఉపయోగకరమైన యాడ్-ఆన్లు.
పోలికః పర్యవసానాలు వర్సెస్ ప్రయోజనాలు
ఆరోగ్య బీమా లేకుండా పర్యవసానాలు | ఆరోగ్య బీమా వల్ల కలిగే ప్రయోజనాలు |
పూర్తి వైద్య బిల్లులను మీరే చెల్లించండి. | బీమా సంస్థ ఆసుపత్రిలో చేరడానికి అయ్యే ఖర్చులను భరిస్తుంది. |
పొదుపు మరియు ఆస్తిని కోల్పోయే ప్రమాదం | మీ పొదుపు మరియు వారసత్వాన్ని సురక్షితంగా ఉంచుతుంది. |
రుణం మరియు రుణాలకు అవకాశం | డబ్బు గురించి, రుణాల గురించి ఆందోళనలను నివారించండి. |
ఆలస్యమైన లేదా పేలవమైన ఆరోగ్య సంరక్షణ | అత్యుత్తమ సంరక్షణ మరియు నగదు రహిత బసలకు ప్రాప్యత |
పన్ను ప్రయోజనాలు లేవు | సెక్షన్ 80డి కింద పన్ను పొదుపు |
పెరిగిన మానసిక ఆందోళన | మొత్తం కుటుంబానికి మనశ్శాంతి. |
తీర్మానం
భారతదేశంలో ఆరోగ్య బీమా లేకుండా ఉండటానికి ఎంచుకోవడం మీ కుటుంబానికి గణనీయమైన ఆర్థిక పరిణామాలకు దారితీస్తుంది. పాలసీని కలిగి ఉండటం అనేది వ్యక్తిగత ఎంపిక అయినప్పటికీ, ప్రైవేట్ వైద్య సంరక్షణ యొక్క అధిక ఖర్చు అంటే ఊహించని ఆరోగ్య సమస్య త్వరగా ఆర్థిక అస్థిరతకు దారితీస్తుంది. ఒక సమగ్ర ప్రణాళిక ఒక ముఖ్యమైన భద్రతా వలయం వలె పనిచేస్తుంది, ఆసుపత్రి బిల్లులను కవర్ చేస్తుంది మరియు పన్ను ప్రయోజనాలను అందిస్తుంది, తద్వారా మీరు ఖర్చుల కంటే రికవరీపై దృష్టి పెట్టవచ్చు. సంక్షోభ సమయంలో భారీ బిల్లును ఎదుర్కోవడం కంటే ఇప్పుడు క్రమం తప్పకుండా ప్రీమియం చెల్లించడం చాలా ఆచరణాత్మకమైనది. ఒక ప్రణాళికను ముందుగానే ఎంచుకోవడం వల్ల మీ కుటుంబానికి ఎటువంటి ఆర్థిక ఆలస్యం లేకుండా ఎల్లప్పుడూ ఉత్తమ వైద్య సహాయం అందుబాటులో ఉండేలా చేస్తుంది.
తరచుగా అడిగే ప్రశ్నలు
ప్రశ్న 1: భారతదేశంలో ఆరోగ్య బీమా తప్పనిసరి అవుతుందా?
భారతదేశంలో ఆరోగ్య బీమా అనేది చట్టపరమైన అవసరం కాదు, పాలసీని కలిగి లేనందుకు ఎటువంటి జరిమానాలు లేవు. అయితే, ప్రైవేట్ వైద్య చికిత్సకు సంబంధించిన గణనీయమైన ఖర్చులను తగ్గించడానికి సమగ్ర కవరేజీని నిర్వహించాలని గట్టిగా సలహా ఇస్తారు.
ప్రశ్న 2: బీమా లేకుండా నేను వైద్య అత్యవసర పరిస్థితిని ఎదుర్కొంటే ఏమి జరుగుతుంది?
ప్రతిదానికీ మీరే చెల్లించడానికి మీరు డబ్బును కనుగొనవలసి ఉంటుంది. ఇది తరచుగా మీ పొదుపు తగ్గడానికి లేదా తిరిగి చెల్లించడానికి కష్టంగా ఉన్న రుణాలను తీసుకోవడానికి దారితీస్తుంది.
ప్రశ్న 3: నా యజమాని నుండి సమూహ ఆరోగ్య బీమా సరిపోతుందా?
సాధారణంగా, ఈ ప్రణాళికలు తరచుగా ప్రాథమికమైనవి మరియు తీవ్రమైన అనారోగ్యం యొక్క పూర్తి ఖర్చును భరించకపోవచ్చు. మీ స్వంత వ్యక్తిగత ప్రణాళికను కలిగి ఉండటం కూడా సురక్షితం.
ప్రశ్న 4: ఆరోగ్య బీమా నుండి నాకు ఏ పన్ను ప్రయోజనాలు లభిస్తాయి?
సెక్షన్ 80డి కింద, మీరు ప్రీమియంలపై ఖర్చు చేసే డబ్బును మీ పన్ను విధించదగిన ఆదాయాన్ని తగ్గించడానికి ఉపయోగించవచ్చు, ఇది ప్రతి సంవత్సరం మంచి మొత్తాన్ని ఆదా చేయడానికి మీకు సహాయపడుతుంది.
ప్రశ్న 5: బీమా ఆరోగ్య సంరక్షణను ఎలా మెరుగుపరుస్తుంది?
ఇది "నగదు రహిత" చికిత్సను పొందడానికి మిమ్మల్ని అనుమతిస్తుంది, అంటే బీమా సంస్థ నేరుగా ఆసుపత్రికి చెల్లిస్తుంది, కాబట్టి వైద్యుడు చికిత్స ప్రారంభించే ముందు మీరు జేబు నుండి చెల్లించాల్సిన అవసరం లేదు.
ప్రశ్న 6: ప్రణాళికను కొనుగోలు చేసే ముందు నేను ఏమి తనిఖీ చేయాలి?
మొత్తం కవరేజ్ మొత్తాన్ని తనిఖీ చేయండి, కొన్ని వ్యాధుల కవరేజ్ కోసం మీరు ఎంతసేపు వేచి ఉండాలి మరియు మీ సమీపంలోని ఏ ఆసుపత్రులు నగదు రహిత చెల్లింపులను అందిస్తాయి.
