
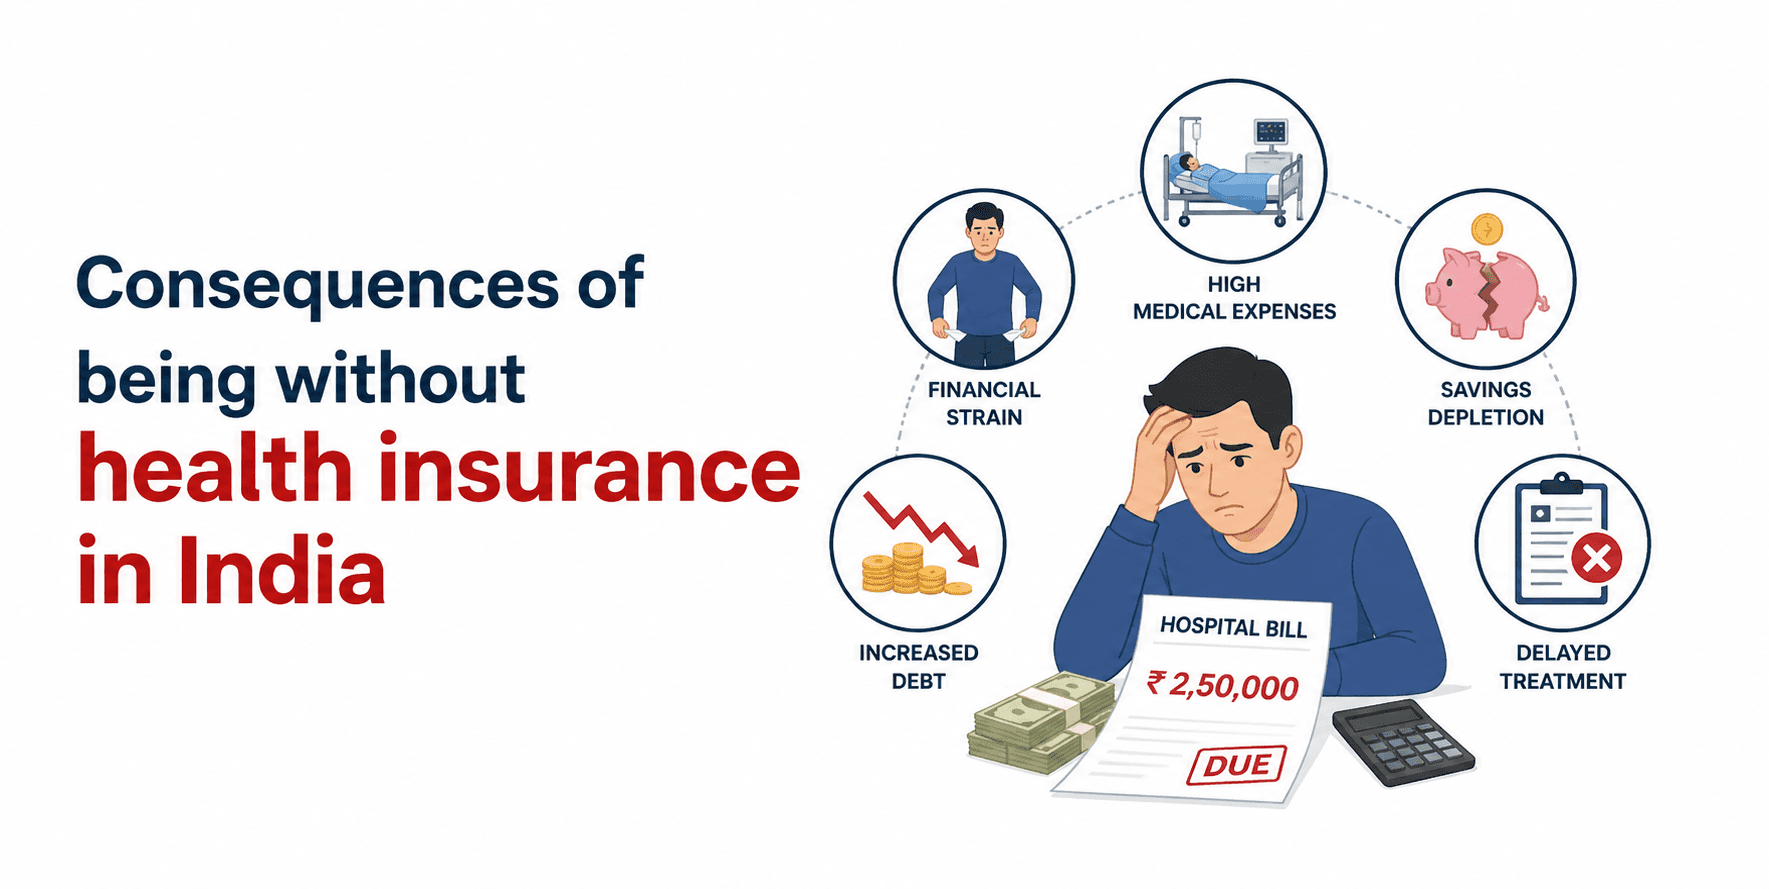
இந்தியாவில் சுகாதாரக் காப்பீட்டை வாங்க சட்டபூர்வமான தேவை இல்லை என்றாலும், காப்பீடு செய்யப்படாமல் இருப்பது கடுமையான நிதி மற்றும் மருத்துவ அபாயங்களுக்கு உங்களை வெளிப்படுத்துகிறது. சுகாதாரச் செலவுகள் வேகமாக அதிகரித்து வரும் ஒரு நாட்டில், மற்றும் செலவினங்களில் ஒரு பெரிய பங்கு பாக்கெட்டுக்கு வெளியே இருக்கும் ஒரு நாட்டில், ஒரு ஒற்றை மருத்துவமனையில் தங்குவது கணிசமான சேமிப்பை அழித்துவிடும் அல்லது குடும்பங்களை நீண்ட காலக் கடனுக்குள் தள்ளும். சுகாதாரக் காப்பீடு இல்லாததால், விலையுயர்ந்த அறுவை சிகிச்சைகள் மற்றும் சிகிச்சைகளின் முழு எடையையும் நீங்களே ஏற்க வேண்டும், இது பெரும்பாலும் நீண்ட காலக் கடனுக்கும் உங்கள் குடும்பத்திற்கு மகத்தான மன அழுத்தத்திற்கும் வழிவகுக்கிறது. இந்த கடுமையான அபாயங்களைப் புரிந்துகொள்வது திடீரென்று ஏற்படும் மருத்துவ நெருக்கடி உங்கள் நீண்ட கால நிதி ஸ்திரத்தன்மையையோ அல்லது மிகவும் முக்கியமானபோது தரமான கவனிப்பை வாங்குவதற்கான உங்கள் திறனையோ சமரசம் செய்யாததை உறுதி செய்வதற்கான ஒரு முக்கிய படியாகும்.
1. சட்டரீதியான அபராதம் இல்லை, ஆனால் அதிக நிதி ஆபத்து உள்ளது.
சில நாடுகளைப் போலல்லாமல், இந்தியாவில் தனியார் சுகாதாரக் காப்பீடு இல்லாததற்கு நாடு தழுவிய சட்டரீதியான அபராதமோ அபராதமோ இல்லை. இருப்பினும், பாதுகாப்பு இல்லாமல், நீங்கள் அனைத்து மருத்துவ கட்டணங்களையும் நீங்களே செலுத்த வேண்டும், இது ஒரு பெரிய நோய் அல்லது மருத்துவமனையில் அனுமதிக்கப்பட்டால் நிதி ரீதியாக பேரழிவை ஏற்படுத்தும்.
2. அதிக மற்றும் கணிக்க முடியாத மருத்துவச் செலவுகள்
விபத்துக்கள் அல்லது கடுமையான நோய்கள் போன்ற மருத்துவ அவசரநிலைகள் பெரும்பாலும் பெரிய மருத்துவமனை கட்டணங்களை விளைவிக்கின்றன, சில நேரங்களில் லட்சக்கணக்கான அல்லது கோடிக்கணக்கான ரூபாயை எட்டும். உங்களிடம் சுகாதாரக் காப்பீடு இல்லையென்றால், உங்கள் சொந்த பணத்தைப் பயன்படுத்தி இந்த செலவுகளை நீங்கள் செலுத்த வேண்டும், இது உங்கள் வங்கிக் கணக்குகளை விரைவாக வடிகட்டக்கூடும்.
சுகாதார காப்பீட்டுத் திட்டங்கள் பொதுவாக உள்ளடக்கியதுஃ
அறை வாடகை மற்றும் ஐ. சி. யூ கட்டணங்கள் உட்பட மருத்துவமனையில் தங்குவதற்கான செலவுகள்.
பொதுவாக 30 முதல் 60 நாட்கள் வரை மருத்துவச் செலவுகள் சேர்க்கைக்கு முன்பும், டிஸ்சார்ஜ் செய்யப்பட்ட பிறகும் ஏற்படும்.
முழு 24 மணி நேர மருத்துவமனையில் தங்க வேண்டிய அவசியமில்லாத மேம்பட்ட சிகிச்சைகள் அல்லது அறுவை சிகிச்சைகள்.
ஆம்புலன்ஸ் வழியாக மருத்துவமனைக்கு அவசர போக்குவரத்து கட்டணங்கள்.
நோயாளியை நகர்த்த முடியாவிட்டால் அல்லது மருத்துவமனை படுக்கைகள் கிடைக்கவில்லை என்றால் மருத்துவ பராமரிப்பு வீட்டிலேயே வழங்கப்படுகிறது.
ஒரு நன்கொடையாளரிடமிருந்து உறுப்புகளின் அறுவை சிகிச்சை அறுவடை தொடர்பான செலவுகள்.
குறிப்பிட்ட திட்டத்தைப் பொறுத்து கர்ப்பம், பிரசவம் மற்றும் குழந்தை பராமரிப்புக்கான செலவுகள்.
அதிகாரப்பூர்வ விதிமுறைகளுக்கு ஏற்ப மனநல அல்லது மனநல நிலைமைகளுக்கான தொழில்முறை சிகிச்சை.
3. கடனில் மூழ்கும் அபாயம்
நீங்கள் மருத்துவ காப்பீடு இல்லாமல் இருந்தால், நீங்கள் நண்பர்களிடமிருந்து கடன் வாங்கவோ அல்லது மருத்துவமனை கட்டணங்களை ஈடுசெய்ய அதிக வட்டி கடன்களை எடுக்கவோ நிர்ப்பந்திக்கப்படலாம். இது உங்கள் குடும்பத்தின் நிதி அமைதியை அழித்து, அன்றாட தேவைகளுக்கு பணம் செலுத்துவதை கடினமாக்கும் கடன் சுழற்சியை உருவாக்குகிறது.
4. சேமிப்பு மற்றும் சொத்துக்களின் இழப்பு
ஒரு ஒற்றை சுகாதார நெருக்கடி பல வருட கடின உழைப்பை விழுங்கலாம், ஓய்வூதிய நிதியை காலி செய்யலாம் அல்லது உங்கள் கார் அல்லது வீட்டை விற்க நிர்ப்பந்திக்கலாம். ஒரு நல்ல சுகாதாரக் கொள்கை உங்கள் செல்வத்தைப் பாதுகாக்கிறது, எனவே நீங்கள் குணமடைய உங்களுக்குச் சொந்தமானதை விற்க வேண்டியதில்லை.
5. தரமான சுகாதாரப் பராமரிப்புக்கான வரையறுக்கப்பட்ட அணுகல்
பாலிசி இல்லாமல், நீங்கள் ஒரு நல்ல மருத்துவமனைக்குச் செல்லவோ அல்லது சிகிச்சையை தாமதப்படுத்தவோ தயங்கலாம், ஏனெனில் நீங்கள் விலையைப் பற்றி கவலைப்படுகிறீர்கள். இது ஒரு சுகாதாரப் பிரச்சினையை மிகவும் மோசமாக்கலாம். காப்பீடு வைத்திருப்பது உங்களுக்கு சிறந்த மருத்துவர்களைத் தேர்ந்தெடுப்பதற்கும், கட்டணத்தைப் பற்றி கவலைப்படாமல் உடனடியாக சிகிச்சை பெறுவதற்கும் சுதந்திரம் அளிக்கிறது.
6. அதிகரித்த மன அழுத்தம் மற்றும் பதட்டம்
ஒரு பெரிய அறுவை சிகிச்சைக்கு எப்படி பணம் செலுத்துவது என்ற பயம் முழு குடும்பத்திற்கும் மிகுந்த கவலையை ஏற்படுத்துகிறது. ஒரு பாலிசியை வைத்திருப்பது இந்த பதற்றத்தை நீக்குகிறது, இது உங்கள் கணக்கில் எவ்வளவு பணம் உள்ளது என்பதைக் கணக்கிடுவதை விட குணமடைவதில் கவனம் செலுத்த உதவுகிறது.
7. வரிச் சலுகைகளைத் தவறவிடுதல்.
வருமான வரிச் சட்டத்தின் பிரிவு 80டி-யின் கீழ், குறிப்பிட்ட வரம்புகளுக்கு உட்பட்டு, உங்களுக்கும், உங்கள் வாழ்க்கைத் துணைக்கும், குழந்தைகளுக்கும், பெற்றோருக்கும் சுகாதாரக் காப்பீட்டிற்காக செலுத்தப்பட்ட பிரீமியங்களுக்கான விலக்குகளை நீங்கள் கோரலாம். சரியான விலக்கு வரம்புகள் வயது மற்றும் காப்பீட்டாளர் ஒரு மூத்த குடிமகனா என்பதைப் பொறுத்தது, மேலும் பழைய மற்றும் புதிய வரி முறைகளுக்கு இடையில் வேறுபடலாம்.
மக்கள் சுகாதாரக் காப்பீட்டைத் தவிர்ப்பதற்கான பொதுவான காரணங்கள்
பல தனிநபர்கள் பின்வரும் காரணங்களால் காப்பீட்டை வாங்க மறந்துவிடுகிறார்கள்ஃ
காப்பீடு இளைஞர்களுக்கு அல்லது ஆரோக்கியமானவர்களுக்கு தேவையற்றது என்ற நம்பிக்கை.
நன்மைகள் மற்றும் குறிப்பிட்ட கவரேஜ் குறித்து தெளிவு இல்லாதது.
பிரீமியங்கள் மிகவும் விலை உயர்ந்தவை என்ற அனுமானம்.
முதலாளியால் வழங்கப்பட்ட குழு காப்பீட்டை மட்டுமே நம்பியிருப்பது, இது பெரும்பாலும் போதாது.
இந்தக் கட்டுக்கதைகளைத் தாண்டி, வயதைப் பொருட்படுத்தாமல், காப்பீடு என்பது அனைவருக்கும் ஒரு அடிப்படை முதலீடு என்பதை அங்கீகரிப்பது அவசியம்.
குழு சுகாதாரக் காப்பீடு ஏன் பெரும்பாலும் போதாது?
முதலாளியால் வழங்கப்படும் காப்பீடு ஒரு சிறந்த சலுகையாகும், ஆனால் இது பெரும்பாலும் குறைந்த வரம்புகளுடன் வருகிறது, இது பெரிய அறுவை சிகிச்சைகள் அல்லது நீண்ட கால நோய்களிலிருந்து உங்களைப் பாதுகாக்காது. ஒரு குழு திட்டத்தை மட்டுமே நம்பியிருப்பதன் மிகப்பெரிய அபாயங்களில் ஒன்று, நீங்கள் உங்கள் வேலையை விட்டு வெளியேறும் தருணத்திலோ அல்லது ஓய்வு பெறும் தருணத்திலோ காப்பீடு வழக்கமாக முடிவடைகிறது. இது தொழில் மாற்றங்களின் போது அல்லது உங்கள் பிற்கால ஆண்டுகளில் உங்களுக்கு மருத்துவ ஆதரவு மிகவும் தேவைப்படும்போது உங்களை பாதிக்கிறது.
மேலும், குழுத் திட்டங்கள் "ஒரு அளவு அனைவருக்கும் பொருந்தும்" மற்றும் தனிப்பட்ட திட்டத்தைப் போல, கடுமையான நோய் அல்லது மகப்பேறு போன்ற குறிப்பிட்ட தேவைகளை பூர்த்தி செய்யாது. ஒரு தனிநபர் அல்லது குடும்ப மிதவைத் திட்டத்தை வைத்திருப்பது உங்கள் வேலை நிலையை பொருட்படுத்தாமல் உங்களுடன் இருக்கும் விரிவான, தொடர்ச்சியான பாதுகாப்பை உறுதி செய்கிறது.
சரியான சுகாதார காப்பீட்டு பாலிசியை எவ்வாறு தேர்வு செய்வது?
சுகாதாரக் காப்பீட்டைப் பாதுகாப்பது இப்போது ஒரு நேரடியான செயல்முறையாகும். நீங்கள் ஆன்லைனில் பல்வேறு பாலிசிகளை ஒப்பிட்டு, உங்கள் குடும்ப அளவு, குறிப்பிட்ட சுகாதாரத் தேவைகள் மற்றும் மாதாந்திர வரவு செலவுத் திட்டத்தின் அடிப்படையில் ஒரு திட்டத்தை தேர்வு செய்யலாம்.
ஒரு திட்டத்தை தேர்ந்தெடுக்கும்போது, பின்வருவனவற்றைக் கவனத்தில் கொள்ளுங்கள்ஃ
அதிகரித்து வரும் சுகாதாரச் செலவுகளுக்குக் காப்பீடு செய்ய போதுமான தொகை.
முன்பே இருக்கும் நிபந்தனைகளுக்கான காத்திருப்பு காலங்கள்.
பணமில்லா சிகிச்சைக்காக நெட்வொர்க் மருத்துவமனைகளின் பட்டியல்.
வழங்குநரின் உரிமைகோரல் தீர்வு விகிதம்.
மகப்பேறு அல்லது கடுமையான நோய் பாதுகாப்பு போன்ற பயனுள்ள கூடுதல் சலுகைகள்.
ஒப்பீடுஃ விளைவுகள் மற்றும் நன்மைகள்
சுகாதாரக் காப்பீடு இல்லாமல் ஏற்படும் விளைவுகள் | சுகாதாரக் காப்பீட்டின் நன்மைகள் |
முழு மருத்துவ கட்டணங்களையும் நீங்களே செலுத்தவும். | மருத்துவமனையில் சேர்ப்பதற்கான செலவுகளை காப்பீட்டாளர் ஈடுசெய்கிறார் |
சேமிப்பு மற்றும் சொத்துக்களை இழக்கும் ஆபத்து | உங்கள் சேமிப்பு மற்றும் பாரம்பரியத்தை பாதுகாப்பாக வைத்திருக்கிறது. |
கடன் மற்றும் கடன்களுக்கான சாத்தியக்கூறுகள் | பணக் கவலைகள் மற்றும் கடன்களைத் தவிர்க்கவும். |
தாமதமான அல்லது மோசமான சுகாதாரம் | சிறந்த பராமரிப்பு மற்றும் பணமில்லா தங்குமிடங்களுக்கான அணுகல் |
வரிச் சலுகைகள் இல்லை | பிரிவு 80டி-யின் கீழ் வரிச் சேமிப்பு |
அதிகரித்த மன உளைச்சல் | முழு குடும்பத்திற்கும் மன அமைதி கிடைக்கும். |
முடிவு
இந்தியாவில் சுகாதாரக் காப்பீடு இல்லாமல் தங்குவதைத் தேர்ந்தெடுப்பது உங்கள் குடும்பத்திற்கு குறிப்பிடத்தக்க நிதி விளைவுகளுக்கு வழிவகுக்கும். பாலிசி வைத்திருப்பது ஒரு தனிப்பட்ட தேர்வு என்றாலும், தனியார் மருத்துவ சேவையின் அதிக செலவு என்பது எதிர்பாராத சுகாதாரப் பிரச்சினை விரைவாக நிதி ஸ்திரமின்மைக்கு வழிவகுக்கும் என்பதாகும். ஒரு விரிவான திட்டம் ஒரு முக்கியமான பாதுகாப்பு வலையாக செயல்படுகிறது, இது மருத்துவமனை கட்டணங்களை உள்ளடக்கியது மற்றும் வரி சலுகைகளை வழங்குகிறது, இதனால் நீங்கள் செலவுகளை விட மீட்பில் கவனம் செலுத்த முடியும். நெருக்கடியின் போது ஒரு பெரிய கட்டணத்தை எதிர்கொள்வதை விட இப்போது வழக்கமான பிரீமியத்தை செலுத்துவது மிகவும் நடைமுறையானது. ஒரு திட்டத்தை முன்கூட்டியே தேர்ந்தெடுப்பது உங்கள் குடும்பத்திற்கு எப்போதும் எந்த நிதி தாமதமும் இல்லாமல் சிறந்த மருத்துவ உதவியை அணுகுவதை உறுதி செய்கிறது.
அடிக்கடி கேட்கப்படும் கேள்விகள்
கேள்வி 1: இந்தியாவில் சுகாதாரக் காப்பீடு கட்டாயமா?
சுகாதாரக் காப்பீடு என்பது இந்தியாவில் சட்டப்பூர்வமான தேவை அல்ல, பாலிசியை வைத்திருக்காததற்கு எந்த அபராதமும் இல்லை. இருப்பினும், தனியார் மருத்துவ சிகிச்சையுடன் தொடர்புடைய கணிசமான செலவுகளைக் குறைக்க விரிவான காப்பீட்டைப் பராமரிப்பது வலுவாக அறிவுறுத்தப்படுகிறது.
கேள்வி 2: காப்பீடு இல்லாமல் நான் மருத்துவ அவசரநிலையை எதிர்கொண்டால் என்ன ஆகும்?
எல்லாவற்றிற்கும் நீங்களே பணம் செலுத்த வேண்டியிருக்கும். இது பெரும்பாலும் உங்கள் சேமிப்பைக் குறைப்பதற்கோ அல்லது திருப்பிச் செலுத்த கடினமாக இருக்கும் கடன்களை எடுப்பதற்கோ வழிவகுக்கிறது.
கேள்வி 3: எனது முதலாளியிடமிருந்து குழு சுகாதாரக் காப்பீடு போதுமா?
பொதுவாக, இந்தத் திட்டங்கள் பெரும்பாலும் அடிப்படையானவை மற்றும் கடுமையான நோயின் முழு செலவையும் ஈடுசெய்யாமல் இருக்கலாம். உங்கள் சொந்த தனிப்பட்ட திட்டத்தையும் வைத்திருப்பது பாதுகாப்பானது.
கேள்வி 4: சுகாதாரக் காப்பீட்டில் இருந்து எனக்கு என்ன வரிச் சலுகைகள் கிடைக்கும்?
பிரிவு 80டி-யின் கீழ், பிரீமியங்களுக்கு நீங்கள் செலவழிக்கும் பணத்தை உங்கள் வரிவிதிப்பு வருமானத்தைக் குறைக்க பயன்படுத்தலாம், இது ஒவ்வொரு ஆண்டும் ஒரு நல்ல தொகையை சேமிக்க உதவுகிறது.
கேள்வி 5: காப்பீடு எவ்வாறு சுகாதார அணுகலை மேம்படுத்துகிறது?
இது "பணமில்லா" சிகிச்சையைப் பெற உங்களை அனுமதிக்கிறது, அதாவது காப்பீட்டு நிறுவனம் நேரடியாக மருத்துவமனைக்கு பணம் செலுத்துகிறது, எனவே மருத்துவர் சிகிச்சையைத் தொடங்குவதற்கு முன்பு நீங்கள் பாக்கெட்டில் இருந்து பணம் செலுத்த வேண்டியதில்லை.
கேள்வி 6: ஒரு திட்டத்தை வாங்குவதற்கு முன் நான் எதை சரிபார்க்க வேண்டும்?
மொத்த காப்பீட்டுத் தொகை, சில நோய்களுக்கு நீங்கள் எவ்வளவு காலம் காத்திருக்க வேண்டும், உங்களுக்கு அருகிலுள்ள எந்த மருத்துவமனைகள் பணமில்லா கொடுப்பனவுகளை வழங்குகின்றன என்பதைச் சரிபார்க்கவும்.
