
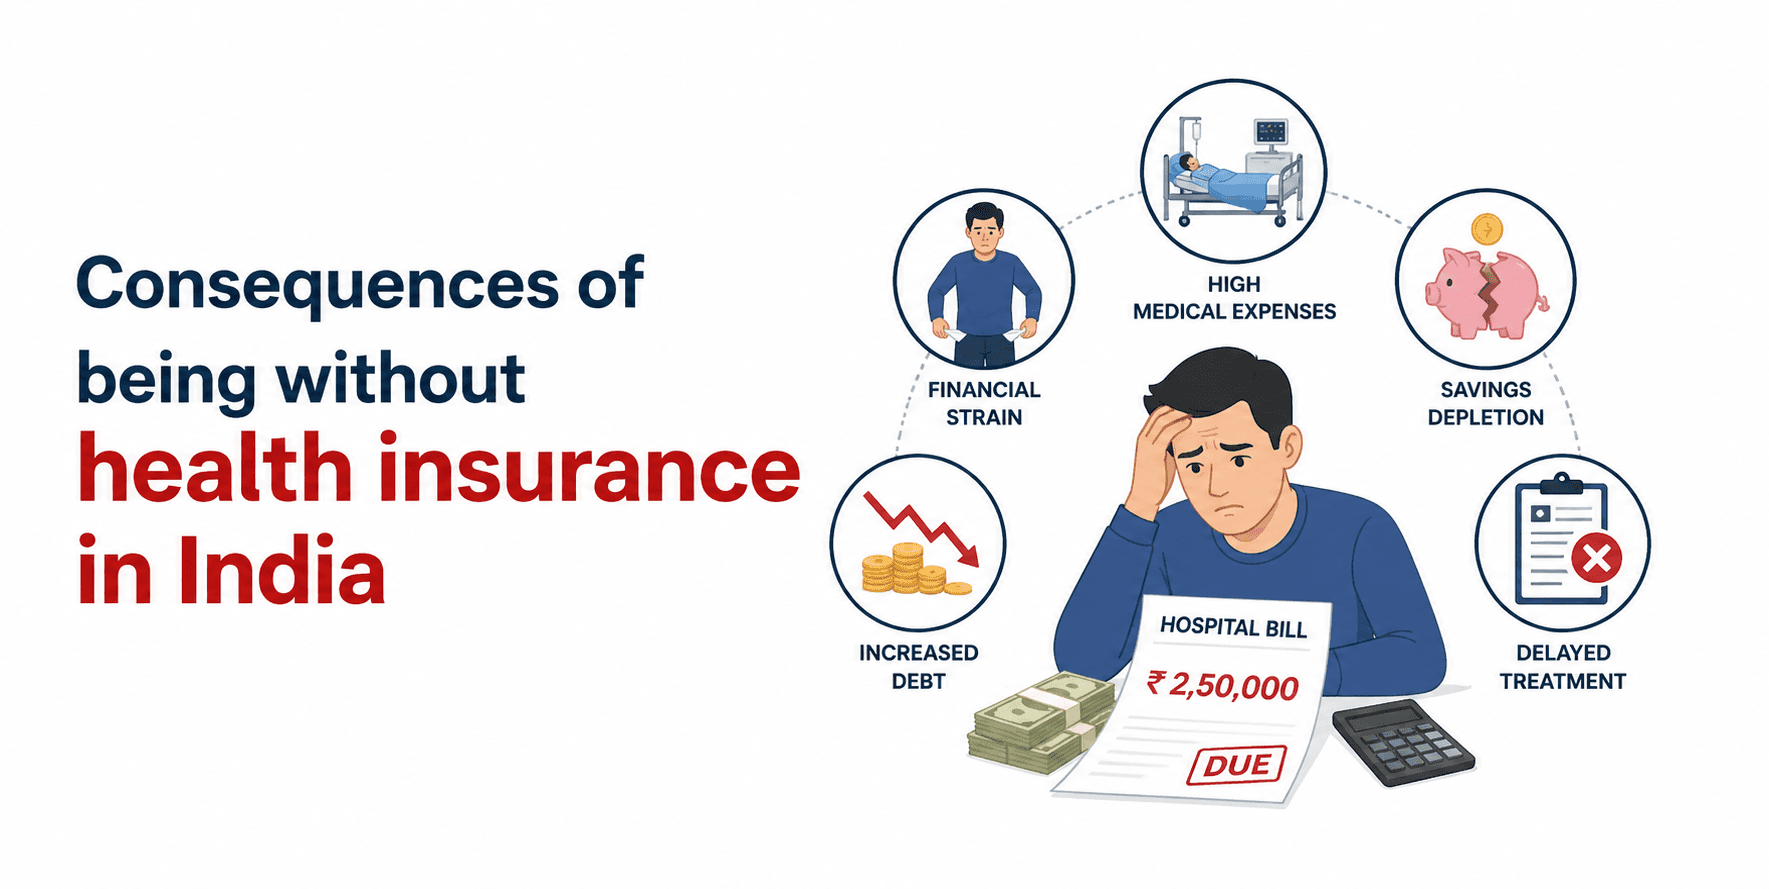
भारतात आरोग्य विमा खरेदी करण्याची कायदेशीर गरज नसली तरी, विमाधारक न राहिल्याने तुम्हाला गंभीर आर्थिक आणि वैद्यकीय जोखमींचा सामना करावा लागतो. ज्या देशात आरोग्यसेवेचा खर्च झपाट्याने वाढत आहे आणि खर्चाचा मोठा वाटा खिशाबाहेर आहे अशा देशात, एकाच रुग्णालयात राहणे ही भरीव बचत पुसून टाकू शकते किंवा कुटुंबांना दीर्घकालीन कर्जात ढकलू शकते. आरोग्य विमा न राहिल्याने तुम्हाला महागड्या शस्त्रक्रिया आणि उपचारांचे संपूर्ण वजन स्वतः उचलावे लागेल, ज्यामुळे अनेकदा दीर्घकालीन कर्ज आणि तुमच्या कुटुंबासाठी प्रचंड तणाव निर्माण होतो. अचानक वैद्यकीय संकटामुळे तुमच्या दीर्घकालीन आर्थिक स्थिरतेशी किंवा जेव्हा सर्वात महत्त्वाचे असेल तेव्हा दर्जेदार काळजी घेण्याच्या तुमच्या क्षमतेशी तडजोड होणार नाही याची खात्री करण्यासाठी ही गंभीर जोखीम समजून घेणे हे एक महत्त्वपूर्ण पाऊल आहे.
1. कायदेशीर दंड नाही, परंतु उच्च आर्थिक जोखीम
काही देशांप्रमाणे, भारतात खाजगी आरोग्य विमा नसल्याबद्दल देशभरात कोणताही कायदेशीर दंड किंवा दंड नाही. तथापि, संरक्षणाशिवाय, तुम्हाला सर्व वैद्यकीय देयके स्वतःच भरावी लागतील, जी एखादा मोठा आजार किंवा रुग्णालयात दाखल झाल्यास आर्थिकदृष्ट्या विनाशकारी ठरू शकते.
2. उच्च आणि अनपेक्षित वैद्यकीय खर्च
अपघात किंवा गंभीर आजारांसारख्या वैद्यकीय आपत्कालीन परिस्थितीमुळे अनेकदा मोठ्या प्रमाणात इस्पितळाची बिले येतात, जी कधीकधी लाखो किंवा कोट्यवधी रुपयांपर्यंत पोहोचतात. जर तुमच्याकडे आरोग्य विमा नसेल, तर तुम्हाला तुमच्या स्वतःच्या रोख रकमेचा वापर करून हा खर्च भरावा लागतो, ज्यामुळे तुमच्या बँक खात्यांचा त्वरित निचरा होऊ शकतो.
आरोग्य विमा योजना सामान्यतः कव्हर कराः
खोलीचे भाडे आणि आय. सी. यू. शुल्कासह इस्पितळात राहण्याचा खर्च.
सहसा 30 ते 60 दिवसांच्या कालावधीसाठी, प्रवेशाच्या आधी आणि डिस्चार्ज मिळाल्यानंतर दोन्ही वैद्यकीय खर्च केले जातात.
प्रगत उपचार किंवा शस्त्रक्रिया ज्यासाठी पूर्ण 24 तास रुग्णालयात राहण्याची आवश्यकता नसते.
रुग्णवाहिकेद्वारे रुग्णालयात आपत्कालीन वाहतुकीसाठीचे शुल्क.
रुग्ण हलवता येत नसल्यास किंवा रुग्णालयातील खाटा उपलब्ध नसल्यास घरीच वैद्यकीय सेवा पुरवली जाते.
दात्याकडून अवयव कापणीच्या शस्त्रक्रियेशी संबंधित खर्च.
विशिष्ट योजनेनुसार गर्भधारणा, प्रसूती आणि अर्भकांच्या देखभालीचा खर्च.
अधिकृत नियमांनुसार मानसिक किंवा मानसिक आरोग्याच्या स्थितीसाठी व्यावसायिक उपचार.
3. कर्जात बुडण्याचा धोका
जर तुमच्याकडे वैद्यकीय विमा नसेल, तर तुम्हाला मित्रांकडून पैसे उधार घ्यावे लागू शकतात किंवा इस्पितळाचे शुल्क भरण्यासाठी उच्च व्याजाचे कर्ज घ्यावे लागू शकते. यामुळे कर्जाचे एक चक्र तयार होते ज्यामुळे तुमच्या कुटुंबाची आर्थिक शांतता उद्ध्वस्त होऊ शकते आणि दैनंदिन गरजा भागवणे कठीण होऊ शकते.
4. बचत आणि मालमत्तेचे नुकसान
एकच आरोग्य संकट वर्षानुवर्षे केलेली मेहनत गिळू शकते, निवृत्तीचा निधी रिकामा करू शकते किंवा तुम्हाला तुमची गाडी किंवा घर विकण्यास भाग पाडू शकते. एक चांगले आरोग्य धोरण तुमची संपत्ती सुरक्षित ठेवते, त्यामुळे तुम्हाला बरे होण्यासाठी तुमच्या मालकीची वस्तू विकण्याची गरज नाही.
5. दर्जेदार आरोग्यसेवेची मर्यादित उपलब्धता
पॉलिसीशिवाय, तुम्ही एखाद्या चांगल्या रुग्णालयात जाण्यास किंवा उपचारास विलंब करण्यास संकोच करू शकता कारण तुम्हाला किंमतीची चिंता आहे. यामुळे आरोग्याची समस्या अधिक गंभीर होऊ शकते. विमा असणे तुम्हाला सर्वोत्तम डॉक्टर निवडण्याचे आणि बिलाची चिंता न करता ताबडतोब उपचार घेण्याचे स्वातंत्र्य देते.
6. वाढलेला मानसिक तणाव आणि चिंता
मोठ्या शस्त्रक्रियेसाठी पैसे कसे द्यावे या भीतीमुळे संपूर्ण कुटुंबासाठी खूप चिंता निर्माण होते. पॉलिसी घेतल्याने हा तणाव दूर होतो, ज्यामुळे तुम्ही तुमच्या खात्यात किती पैसे शिल्लक आहेत हे मोजण्याऐवजी बरे होण्यावर लक्ष केंद्रित करू शकता.
7. कर सवलती गमावणे
प्राप्तिकर कायद्याच्या कलम 80डी अंतर्गत, तुम्ही स्वतःसाठी, तुमच्या जोडीदारासाठी, मुलांसाठी आणि पालकांसाठी आरोग्य विम्यासाठी दिलेल्या हप्त्यांवर विशिष्ट मर्यादेच्या अधीन राहून कपातीचा दावा करू शकता. कापणीच्या अचूक मर्यादा वयावर आणि विमाधारक ज्येष्ठ नागरिक आहे की नाही यावर अवलंबून असतात आणि जुन्या आणि नवीन कर व्यवस्थांमध्ये फरक असू शकतो.
लोक आरोग्य विमा टाळण्याची सामान्य कारणे
अनेक व्यक्ती कव्हर खरेदी करण्यास दुर्लक्ष करतात कारणः
तरुण किंवा निरोगी लोकांसाठी विमा अनावश्यक आहे असा विश्वास.
फायदे आणि विशिष्ट व्याप्तीबाबत स्पष्टतेचा अभाव.
हप्ते खूप महाग आहेत अशी धारणा.
केवळ नियोक्त्याने पुरवलेल्या समूह विम्यावर अवलंबून राहणे, जे अनेकदा अपुरे असते.
या दंतकथांच्या पलीकडे पाहणे आणि वयाची पर्वा न करता विमा ही प्रत्येकासाठी एक मूलभूत गुंतवणूक आहे हे ओळखणे आवश्यक आहे.
समूह आरोग्य विमा अनेकदा पुरेसा का नसतो?
नियोक्त्याने पुरवलेले संरक्षण हा एक उत्तम फायदा आहे, परंतु बर्याचदा त्यात कमी मर्यादा असतात ज्या कदाचित मोठे शस्त्रक्रियेपासून किंवा दीर्घकालीन आजारांपासून तुमचे संरक्षण करणार नाहीत. केवळ गट योजनेवर अवलंबून राहण्याचा सर्वात मोठा धोका म्हणजे तुम्ही नोकरी सोडताच किंवा निवृत्त होताच संरक्षण समाप्त होते. यामुळे तुम्हाला कारकिर्दीतील संक्रमणादरम्यान किंवा तुमच्या नंतरच्या वर्षांमध्ये जेव्हा तुम्हाला वैद्यकीय मदतीची सर्वात जास्त गरज असते तेव्हा असुरक्षितता येते.
याव्यतिरिक्त, गट योजना "एक आकार सर्वांसाठी योग्य आहे" आणि वैयक्तिक योजनेप्रमाणे गंभीर आजार किंवा प्रसूती यासारख्या विशिष्ट गरजा समाविष्ट करू शकत नाहीत. वैयक्तिक किंवा कौटुंबिक फ्लोटर योजना धारण केल्याने तुमच्या रोजगाराच्या स्थितीची पर्वा न करता तुम्हाला सर्वसमावेशक, सतत संरक्षण मिळेल याची खात्री होते.
योग्य आरोग्य विमा पॉलिसी कशी निवडायची?
आरोग्य विमा सुरक्षित करणे ही आता एक सरळसरळ प्रक्रिया आहे. तुम्ही विविध धोरणांची ऑनलाइन तुलना करू शकता आणि तुमच्या कुटुंबाचा आकार, विशिष्ट आरोग्य गरजा आणि मासिक अंदाजपत्रक यावर आधारित योजना निवडू शकता.
योजना निवडताना खालील गोष्टींचा विचार कराः
आरोग्यसेवेच्या वाढत्या खर्चासाठी पुरेशी विमा रक्कम.
आधीपासून अस्तित्वात असलेल्या परिस्थितीसाठी प्रतीक्षा कालावधी.
रोखीविरहित उपचारांसाठी नेटवर्क रुग्णालयांची यादी.
पुरवठादाराचे दावे निकाली काढण्याचे प्रमाण.
प्रसूती किंवा गंभीर आजार संरक्षण यासारखे उपयुक्त पूरक.
तुलनाः परिणाम विरुद्ध लाभ
आरोग्य विम्याशिवाय होणारे परिणाम | आरोग्य विम्याचे फायदे |
संपूर्ण वैद्यकीय देयके स्वतःच भरा. | विमा कंपनी रुग्णालयात दाखल होण्याचा खर्च भरून काढते |
बचत आणि मालमत्ता गमावण्याचा धोका | तुमची बचत आणि वारसा सुरक्षित ठेवतो |
कर्ज आणि कर्जाची शक्यता | पैशाची चिंता आणि कर्ज टाळा |
विलंबित किंवा खराब आरोग्यसेवा | सर्वोच्च देखभालीची आणि रोखीविरहित निवासाची उपलब्धता |
करमुक्ती नाही | कलम 80डी अंतर्गत कर बचत |
वाढलेली मानसिक चिंता | संपूर्ण कुटुंबाला मनःशांती |
निष्कर्ष
भारतात आरोग्य विम्याशिवाय राहण्याची निवड केल्याने तुमच्या कुटुंबावर लक्षणीय आर्थिक परिणाम होऊ शकतात. पॉलिसी घेणे ही वैयक्तिक निवड असली तरी, खाजगी वैद्यकीय सेवेच्या उच्च खर्चाचा अर्थ असा आहे की अनपेक्षित आरोग्य समस्येमुळे त्वरित आर्थिक अस्थिरता निर्माण होऊ शकते. एक सर्वसमावेशक योजना एक महत्त्वपूर्ण सुरक्षा जाळे म्हणून काम करते, ज्यात रुग्णालयाचे बिल समाविष्ट केले जाते आणि कर लाभ दिले जातात जेणेकरून तुम्ही खर्चापेक्षा वसुलीवर लक्ष केंद्रित करू शकता. संकटकाळात मोठ्या बिलाला सामोरे जाण्यापेक्षा आता नियमित हप्ते भरणे अधिक व्यावहारिक आहे. योजनेची लवकर निवड करणे हे सुनिश्चित करते की तुमच्या कुटुंबाला कोणत्याही आर्थिक विलंबाविना नेहमीच सर्वोत्तम वैद्यकीय सहाय्य मिळेल.
वारंवार विचारले जाणारे प्रश्न
प्रश्न 1: भारतात आरोग्य विमा अनिवार्य आहे का?
भारतात आरोग्य विमा ही कायदेशीर आवश्यकता नाही आणि पॉलिसी न घेतल्याबद्दल कोणतेही दंड नाहीत. तथापि, खाजगी वैद्यकीय उपचारांशी संबंधित लक्षणीय खर्च कमी करण्यासाठी सर्वसमावेशक संरक्षण राखण्याचा जोरदार सल्ला दिला जातो.
प्रश्न 2: जर मला विमा नसलेली वैद्यकीय आणीबाणी आली तर काय होईल?
तुम्हाला प्रत्येक गोष्टीसाठी पैसे स्वतः शोधावे लागतील. यामुळे बऱ्याचदा तुमची बचत कमी होते किंवा परतफेड करणे कठीण असलेले कर्ज घेतले जाते.
प्रश्न 3: माझ्या नियोक्त्याकडून मिळणारा सामूहिक आरोग्य विमा पुरेसा असू शकतो का?
साधारणपणे, या योजना बऱ्याचदा मूलभूत असतात आणि गंभीर आजाराचा संपूर्ण खर्च भागवू शकत नाहीत. तुमची स्वतःची वैयक्तिक योजना असणे देखील अधिक सुरक्षित आहे.
प्रश्न 4: आरोग्य विम्यातून मला कोणते कर लाभ मिळतात?
कलम 80डी अंतर्गत, तुम्ही हप्त्यांवर खर्च करता त्या पैशाचा वापर तुमचे करपात्र उत्पन्न कमी करण्यासाठी केला जाऊ शकतो, ज्यामुळे तुम्हाला दरवर्षी चांगली रक्कम वाचवण्यास मदत होते.
प्रश्न 5: विमा आरोग्यसेवेची उपलब्धता कशी सुधारते?
यामुळे तुम्हाला "रोखीविरहित" उपचार मिळू शकतात, ज्याचा अर्थ विमा कंपनी थेट रुग्णालयाला पैसे देते, त्यामुळे डॉक्टर उपचार सुरू करण्यापूर्वी तुम्हाला खिशातून पैसे द्यावे लागणार नाहीत.
प्रश्न 6: योजना खरेदी करण्यापूर्वी मी काय तपासले पाहिजे?
कव्हरेजची एकूण रक्कम तपासा, काही रोगांचा कव्हरेज मिळण्यासाठी तुम्हाला किती काळ प्रतीक्षा करावी लागेल आणि तुमच्या जवळच्या कोणत्या रुग्णालयांमध्ये रोखीविरहित देयके दिली जातात.
