
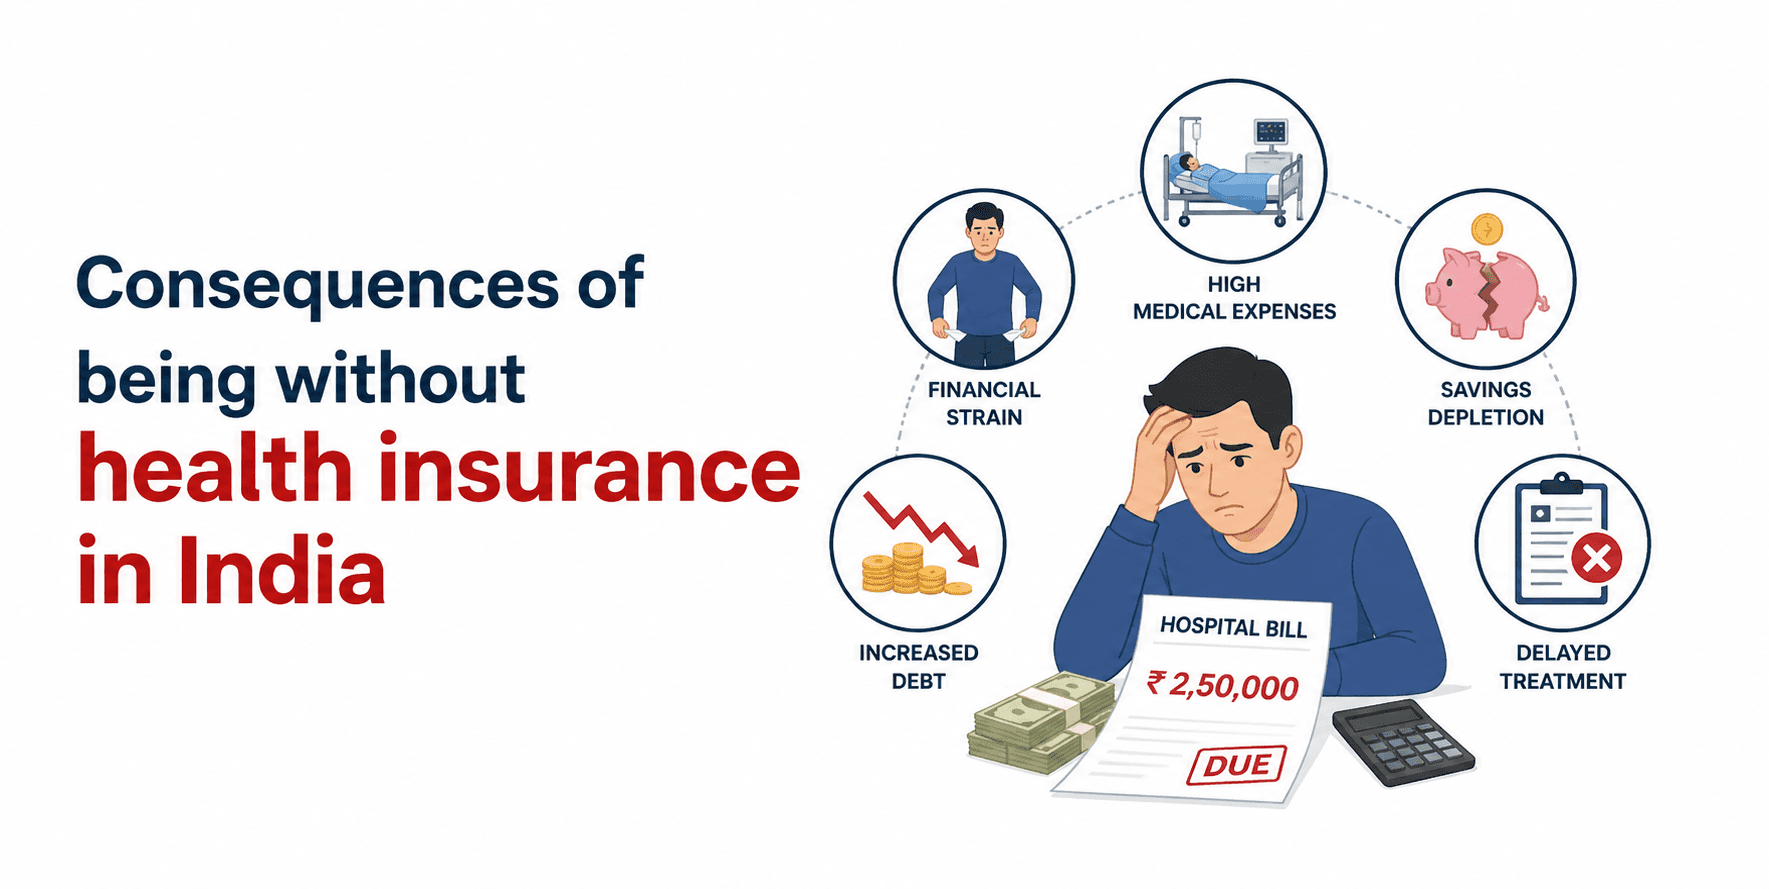
ಭಾರತದಲ್ಲಿ ಆರೋಗ್ಯ ವಿಮೆಯನ್ನು ಖರೀದಿಸಲು ಯಾವುದೇ ಕಾನೂನುಬದ್ಧ ಅವಶ್ಯಕತೆಯಿಲ್ಲದಿದ್ದರೂ, ವಿಮೆಯಿಲ್ಲದಿರುವುದು ನಿಮ್ಮನ್ನು ತೀವ್ರ ಆರ್ಥಿಕ ಮತ್ತು ವೈದ್ಯಕೀಯ ಅಪಾಯಗಳಿಗೆ ಒಡ್ಡುತ್ತದೆ. ಆರೋಗ್ಯ ವೆಚ್ಚಗಳು ವೇಗವಾಗಿ ಏರುತ್ತಿರುವ ಮತ್ತು ವೆಚ್ಚದ ದೊಡ್ಡ ಪಾಲು ಜೇಬಿನಿಂದ ಹೊರಗಿರುವ ದೇಶದಲ್ಲಿ, ಒಂದೇ ಆಸ್ಪತ್ರೆಯಲ್ಲಿ ಉಳಿಯುವಿಕೆಯು ಗಣನೀಯ ಉಳಿತಾಯವನ್ನು ಅಳಿಸಿಹಾಕಬಹುದು ಅಥವಾ ಕುಟುಂಬಗಳನ್ನು ದೀರ್ಘಾವಧಿಯ ಸಾಲಕ್ಕೆ ತಳ್ಳಬಹುದು. ಆರೋಗ್ಯ ವಿಮೆಯಿಲ್ಲದಿರುವುದು ಎಂದರೆ ದುಬಾರಿ ಶಸ್ತ್ರಚಿಕಿತ್ಸೆಗಳು ಮತ್ತು ಚಿಕಿತ್ಸೆಗಳ ಸಂಪೂರ್ಣ ಭಾರವನ್ನು ನೀವೇ ಭರಿಸಬೇಕು, ಇದು ಸಾಮಾನ್ಯವಾಗಿ ದೀರ್ಘಾವಧಿಯ ಸಾಲಕ್ಕೆ ಮತ್ತು ನಿಮ್ಮ ಕುಟುಂಬಕ್ಕೆ ಅಪಾರ ಒತ್ತಡಕ್ಕೆ ಕಾರಣವಾಗುತ್ತದೆ. ಈ ಗಂಭೀರ ಅಪಾಯಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಹಠಾತ್ ವೈದ್ಯಕೀಯ ಬಿಕ್ಕಟ್ಟು ನಿಮ್ಮ ದೀರ್ಘಾವಧಿಯ ಆರ್ಥಿಕ ಸ್ಥಿರತೆಗೆ ಅಥವಾ ಅತ್ಯಂತ ಮುಖ್ಯವಾದಾಗ ಗುಣಮಟ್ಟದ ಆರೈಕೆಯನ್ನು ಪಡೆಯುವ ನಿಮ್ಮ ಸಾಮರ್ಥ್ಯಕ್ಕೆ ಧಕ್ಕೆಯಾಗದಂತೆ ನೋಡಿಕೊಳ್ಳುವಲ್ಲಿ ಒಂದು ಪ್ರಮುಖ ಹಂತವಾಗಿದೆ.
1. ಯಾವುದೇ ಕಾನೂನುಬದ್ಧ ದಂಡವಿಲ್ಲ, ಆದರೆ ಹೆಚ್ಚಿನ ಆರ್ಥಿಕ ಅಪಾಯವಿದೆ.
ಕೆಲವು ದೇಶಗಳಿಗಿಂತ ಭಿನ್ನವಾಗಿ, ಭಾರತದಲ್ಲಿ ಖಾಸಗಿ ಆರೋಗ್ಯ ವಿಮೆಯನ್ನು ಹೊಂದಿರದಿದ್ದಕ್ಕಾಗಿ ರಾಷ್ಟ್ರವ್ಯಾಪಿ ಯಾವುದೇ ಕಾನೂನು ದಂಡ ಅಥವಾ ದಂಡವಿಲ್ಲ. ಆದಾಗ್ಯೂ, ರಕ್ಷಣೆಯಿಲ್ಲದೆ, ನೀವು ಎಲ್ಲಾ ವೈದ್ಯಕೀಯ ಬಿಲ್ಗಳನ್ನು ನೀವೇ ಪಾವತಿಸಬೇಕು, ಇದು ದೊಡ್ಡ ಅನಾರೋಗ್ಯ ಅಥವಾ ಆಸ್ಪತ್ರೆಗೆ ದಾಖಲಾದರೆ ಆರ್ಥಿಕವಾಗಿ ವಿನಾಶಕಾರಿಯಾಗಬಹುದು.
2. ಹೆಚ್ಚಿನ ಮತ್ತು ಅನಿರೀಕ್ಷಿತ ವೈದ್ಯಕೀಯ ವೆಚ್ಚಗಳು
ಅಪಘಾತಗಳು ಅಥವಾ ಗಂಭೀರ ಕಾಯಿಲೆಗಳಂತಹ ವೈದ್ಯಕೀಯ ತುರ್ತು ಪರಿಸ್ಥಿತಿಗಳು ಆಗಾಗ್ಗೆ ದೊಡ್ಡ ಪ್ರಮಾಣದ ಆಸ್ಪತ್ರೆಯ ಬಿಲ್ಗಳಿಗೆ ಕಾರಣವಾಗುತ್ತವೆ, ಕೆಲವೊಮ್ಮೆ ಲಕ್ಷಾಂತರ ಅಥವಾ ಕೋಟ್ಯಂತರ ರೂಪಾಯಿಗಳನ್ನು ತಲುಪುತ್ತವೆ. ನಿಮ್ಮ ಬಳಿ ಆರೋಗ್ಯ ವಿಮೆ ಇಲ್ಲದಿದ್ದರೆ, ನೀವು ನಿಮ್ಮ ಸ್ವಂತ ಹಣವನ್ನು ಬಳಸಿಕೊಂಡು ಈ ವೆಚ್ಚಗಳನ್ನು ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ, ಇದು ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ತ್ವರಿತವಾಗಿ ಬರಿದಾಗಿಸುತ್ತದೆ.
ಆರೋಗ್ಯ ವಿಮಾ ಯೋಜನೆಗಳು ಸಾಮಾನ್ಯವಾಗಿ ಈ ಕೆಳಗಿನವುಗಳನ್ನು ಒಳಗೊಂಡಿರುತ್ತದೆಃ
ಕೊಠಡಿ ಬಾಡಿಗೆ ಮತ್ತು ಐಸಿಯು ಶುಲ್ಕಗಳು ಸೇರಿದಂತೆ ಆಸ್ಪತ್ರೆಯ ವಾಸ್ತವ್ಯದ ವೆಚ್ಚಗಳು.
ಸಾಮಾನ್ಯವಾಗಿ 30 ರಿಂದ 60 ದಿನಗಳ ಅವಧಿಯವರೆಗೆ, ದಾಖಲಾತಿಗೆ ಮೊದಲು ಮತ್ತು ಬಿಡುಗಡೆಯಾದ ನಂತರ ವೈದ್ಯಕೀಯ ವೆಚ್ಚಗಳು ಉಂಟಾಗುತ್ತವೆ.
ಪೂರ್ಣ 24 ಗಂಟೆಗಳ ಆಸ್ಪತ್ರೆಯ ವಾಸ್ತವ್ಯದ ಅಗತ್ಯವಿಲ್ಲದ ಸುಧಾರಿತ ಚಿಕಿತ್ಸೆಗಳು ಅಥವಾ ಶಸ್ತ್ರಚಿಕಿತ್ಸೆಗಳು.
ಆಂಬ್ಯುಲೆನ್ಸ್ ಮೂಲಕ ಆಸ್ಪತ್ರೆಗೆ ತುರ್ತು ಸಾರಿಗೆ ಶುಲ್ಕಗಳು.
ರೋಗಿಯನ್ನು ಸ್ಥಳಾಂತರಿಸಲು ಸಾಧ್ಯವಾಗದಿದ್ದರೆ ಅಥವಾ ಆಸ್ಪತ್ರೆಯ ಹಾಸಿಗೆಗಳು ಲಭ್ಯವಿಲ್ಲದಿದ್ದರೆ ಮನೆಯಲ್ಲಿ ವೈದ್ಯಕೀಯ ಆರೈಕೆಯನ್ನು ಒದಗಿಸಲಾಗುತ್ತದೆ.
ದಾನಿಯಿಂದ ಅಂಗಾಂಗಗಳ ಶಸ್ತ್ರಚಿಕಿತ್ಸಾ ಕೊಯ್ಲಿಗೆ ಸಂಬಂಧಿಸಿದ ವೆಚ್ಚಗಳು.
ನಿರ್ದಿಷ್ಟ ಯೋಜನೆಯನ್ನು ಅವಲಂಬಿಸಿ ಗರ್ಭಧಾರಣೆ, ಹೆರಿಗೆ ಮತ್ತು ಶಿಶುಗಳ ಆರೈಕೆಯ ವೆಚ್ಚಗಳು.
ಅಧಿಕೃತ ನಿಯಮಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಮನೋವೈದ್ಯಕೀಯ ಅಥವಾ ಮಾನಸಿಕ ಆರೋಗ್ಯ ಪರಿಸ್ಥಿತಿಗಳಿಗೆ ವೃತ್ತಿಪರ ಚಿಕಿತ್ಸೆ.
3. ಸಾಲಕ್ಕೆ ಸಿಲುಕುವ ಅಪಾಯ
ನೀವು ವೈದ್ಯಕೀಯ ವಿಮೆಯಿಲ್ಲದೆ ಇದ್ದರೆ, ನೀವು ಸ್ನೇಹಿತರಿಂದ ಹಣವನ್ನು ಎರವಲು ಪಡೆಯಬೇಕಾಗಬಹುದು ಅಥವಾ ಆಸ್ಪತ್ರೆಯ ಶುಲ್ಕವನ್ನು ಭರಿಸಲು ಹೆಚ್ಚಿನ ಬಡ್ಡಿಯ ಸಾಲವನ್ನು ತೆಗೆದುಕೊಳ್ಳಬೇಕಾಗಬಹುದು. ಇದು ನಿಮ್ಮ ಕುಟುಂಬದ ಆರ್ಥಿಕ ಶಾಂತಿಯನ್ನು ಹಾಳುಮಾಡುವ ಮತ್ತು ದೈನಂದಿನ ಅಗತ್ಯಗಳನ್ನು ಪಾವತಿಸಲು ಕಷ್ಟವಾಗಿಸುವ ಸಾಲದ ಚಕ್ರವನ್ನು ಸೃಷ್ಟಿಸುತ್ತದೆ.
4. ಉಳಿತಾಯ ಮತ್ತು ಸ್ವತ್ತುಗಳ ನಷ್ಟ
ಒಂದೇ ಒಂದು ಆರೋಗ್ಯ ಬಿಕ್ಕಟ್ಟು ವರ್ಷಗಳ ಕಠಿಣ ಪರಿಶ್ರಮವನ್ನು ನುಂಗಬಹುದು, ನಿವೃತ್ತಿ ನಿಧಿಯನ್ನು ಖಾಲಿ ಮಾಡಬಹುದು ಅಥವಾ ನಿಮ್ಮ ಕಾರು ಅಥವಾ ಮನೆಯನ್ನು ಮಾರಾಟ ಮಾಡುವಂತೆ ಒತ್ತಾಯಿಸಬಹುದು. ಉತ್ತಮ ಆರೋಗ್ಯ ನೀತಿಯು ನಿಮ್ಮ ಸಂಪತ್ತನ್ನು ಸುರಕ್ಷಿತವಾಗಿರಿಸುತ್ತದೆ, ಆದ್ದರಿಂದ ನೀವು ಚೇತರಿಸಿಕೊಳ್ಳಲು ನಿಮ್ಮ ಸ್ವಂತದ್ದನ್ನು ಮಾರಾಟ ಮಾಡಬೇಕಾಗಿಲ್ಲ.
5. ಗುಣಮಟ್ಟದ ಆರೋಗ್ಯ ರಕ್ಷಣೆಗೆ ಸೀಮಿತ ಅವಕಾಶ
ಪಾಲಿಸಿಯಿಲ್ಲದೆ, ನೀವು ಉತ್ತಮ ಆಸ್ಪತ್ರೆಗೆ ಹೋಗಲು ಅಥವಾ ಚಿಕಿತ್ಸೆಯನ್ನು ವಿಳಂಬಗೊಳಿಸಲು ಹಿಂಜರಿಯಬಹುದು ಏಕೆಂದರೆ ನೀವು ಬೆಲೆಯ ಬಗ್ಗೆ ಚಿಂತಿತರಾಗಿದ್ದೀರಿ. ಇದು ಆರೋಗ್ಯ ಸಮಸ್ಯೆಯನ್ನು ಇನ್ನಷ್ಟು ಹದಗೆಡಿಸಬಹುದು. ವಿಮೆಯನ್ನು ಹೊಂದಿರುವುದು ನಿಮಗೆ ಅತ್ಯುತ್ತಮ ವೈದ್ಯರನ್ನು ಆಯ್ಕೆ ಮಾಡುವ ಮತ್ತು ಬಿಲ್ ಬಗ್ಗೆ ಚಿಂತಿಸದೆ ತಕ್ಷಣವೇ ಚಿಕಿತ್ಸೆ ಪಡೆಯುವ ಸ್ವಾತಂತ್ರ್ಯವನ್ನು ನೀಡುತ್ತದೆ.
6. ಹೆಚ್ಚಿದ ಮಾನಸಿಕ ಒತ್ತಡ ಮತ್ತು ಆತಂಕ
ದೊಡ್ಡ ಶಸ್ತ್ರಚಿಕಿತ್ಸೆಗೆ ಹೇಗೆ ಹಣ ಪಾವತಿಸಬೇಕು ಎಂಬ ಭಯವು ಇಡೀ ಕುಟುಂಬಕ್ಕೆ ಬಹಳಷ್ಟು ಚಿಂತೆ ಉಂಟುಮಾಡುತ್ತದೆ. ಪಾಲಿಸಿಯನ್ನು ಹೊಂದಿರುವುದು ಈ ಒತ್ತಡವನ್ನು ತೆಗೆದುಹಾಕುತ್ತದೆ, ಇದು ನಿಮ್ಮ ಖಾತೆಯಲ್ಲಿ ಎಷ್ಟು ಹಣ ಉಳಿದಿದೆ ಎಂಬುದನ್ನು ಎಣಿಸುವ ಬದಲು ಉತ್ತಮಗೊಳ್ಳುವುದರ ಮೇಲೆ ಗಮನ ಕೇಂದ್ರೀಕರಿಸಲು ಅನುವು ಮಾಡಿಕೊಡುತ್ತದೆ.
7. ತೆರಿಗೆ ಪ್ರಯೋಜನಗಳನ್ನು ಕಳೆದುಕೊಳ್ಳುವುದು.
ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 80ಡಿ ಅಡಿಯಲ್ಲಿ, ನೀವು, ನಿಮ್ಮ ಸಂಗಾತಿ, ಮಕ್ಕಳು ಮತ್ತು ಪೋಷಕರಿಗೆ ನಿರ್ದಿಷ್ಟ ಮಿತಿಗಳಿಗೆ ಒಳಪಟ್ಟು ಆರೋಗ್ಯ ವಿಮೆಗಾಗಿ ಪಾವತಿಸಿದ ಕಂತುಗಳ ಮೇಲೆ ಕಡಿತವನ್ನು ಪಡೆಯಬಹುದು. ನಿಖರವಾದ ಕಡಿತದ ಮಿತಿಗಳು ವಯಸ್ಸು ಮತ್ತು ವಿಮಾದಾರ ಹಿರಿಯ ನಾಗರಿಕರಾಗಿದ್ದಾರೆಯೇ ಎಂಬುದನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ ಮತ್ತು ಹಳೆಯ ಮತ್ತು ಹೊಸ ತೆರಿಗೆ ವ್ಯವಸ್ಥೆಗಳ ನಡುವೆ ವ್ಯತ್ಯಾಸವಿರಬಹುದು.
ಜನರು ಆರೋಗ್ಯ ವಿಮೆಯನ್ನು ತಪ್ಪಿಸಲು ಸಾಮಾನ್ಯ ಕಾರಣಗಳು
ಅನೇಕ ವ್ಯಕ್ತಿಗಳು ಈ ಕೆಳಗಿನ ಕಾರಣಗಳಿಂದಾಗಿ ಕವರ್ ಖರೀದಿಸಲು ನಿರ್ಲಕ್ಷಿಸುತ್ತಾರೆಃ
ವಿಮೆಯು ಯುವಜನರಿಗೆ ಅಥವಾ ಆರೋಗ್ಯವಂತರಿಗೆ ಅನಗತ್ಯ ಎಂಬ ನಂಬಿಕೆ.
ಪ್ರಯೋಜನಗಳು ಮತ್ತು ನಿರ್ದಿಷ್ಟ ವ್ಯಾಪ್ತಿಯ ಬಗ್ಗೆ ಸ್ಪಷ್ಟತೆಯ ಕೊರತೆ.
ಕಂತುಗಳು ತುಂಬಾ ದುಬಾರಿಯಾಗಿವೆ ಎಂಬ ಊಹೆ.
ಉದ್ಯೋಗದಾತರು ಒದಗಿಸುವ ಗುಂಪು ವಿಮೆಯನ್ನು ಮಾತ್ರ ಅವಲಂಬಿಸುವುದು, ಇದು ಸಾಮಾನ್ಯವಾಗಿ ಅಸಮರ್ಪಕವಾಗಿರುತ್ತದೆ.
ಈ ಮಿಥ್ಯೆಗಳನ್ನು ಮೀರಿ ನೋಡುವುದು ಮತ್ತು ವಯಸ್ಸನ್ನು ಲೆಕ್ಕಿಸದೆ ವಿಮೆಯು ಪ್ರತಿಯೊಬ್ಬರಿಗೂ ಮೂಲಭೂತ ಹೂಡಿಕೆಯಾಗಿದೆ ಎಂಬುದನ್ನು ಗುರುತಿಸುವುದು ಅತ್ಯಗತ್ಯ.
ಗುಂಪು ಆರೋಗ್ಯ ವಿಮೆ ಏಕೆ ಸಾಕಾಗುವುದಿಲ್ಲ?
ಉದ್ಯೋಗದಾತರಿಂದ ಒದಗಿಸಲಾದ ರಕ್ಷಣೆಯು ಒಂದು ಉತ್ತಮ ಪ್ರಯೋಜನವಾಗಿದೆ, ಆದರೆ ಇದು ಸಾಮಾನ್ಯವಾಗಿ ದೊಡ್ಡ ಶಸ್ತ್ರಚಿಕಿತ್ಸೆಗಳು ಅಥವಾ ದೀರ್ಘಾವಧಿಯ ಕಾಯಿಲೆಗಳಿಂದ ನಿಮ್ಮನ್ನು ರಕ್ಷಿಸದ ಕಡಿಮೆ ಮಿತಿಗಳೊಂದಿಗೆ ಬರುತ್ತದೆ. ಗುಂಪು ಯೋಜನೆಯನ್ನು ಮಾತ್ರ ಅವಲಂಬಿಸುವ ಅತಿದೊಡ್ಡ ಅಪಾಯವೆಂದರೆ ನೀವು ನಿಮ್ಮ ಕೆಲಸವನ್ನು ತೊರೆದ ಅಥವಾ ನಿವೃತ್ತರಾದ ಕ್ಷಣದಲ್ಲಿ ವ್ಯಾಪ್ತಿಯು ಕೊನೆಗೊಳ್ಳುತ್ತದೆ. ಇದು ವೃತ್ತಿ ಪರಿವರ್ತನೆಯ ಸಮಯದಲ್ಲಿ ಅಥವಾ ನಿಮ್ಮ ನಂತರದ ವರ್ಷಗಳಲ್ಲಿ ನಿಮಗೆ ವೈದ್ಯಕೀಯ ಬೆಂಬಲದ ಅಗತ್ಯವಿರುವಾಗ ನಿಮ್ಮನ್ನು ದುರ್ಬಲಗೊಳಿಸುತ್ತದೆ.
ಇದಲ್ಲದೆ, ಗುಂಪು ಯೋಜನೆಗಳು "ಎಲ್ಲರಿಗೂ ಸರಿಹೊಂದುವ ಒಂದು ಗಾತ್ರ" ವಾಗಿರುತ್ತವೆ ಮತ್ತು ವೈಯಕ್ತಿಕ ಯೋಜನೆಯಂತೆ ಗಂಭೀರ ಅನಾರೋಗ್ಯ ಅಥವಾ ಹೆರಿಗೆಯಂತಹ ನಿರ್ದಿಷ್ಟ ಅಗತ್ಯಗಳನ್ನು ಒಳಗೊಂಡಿರುವುದಿಲ್ಲ. ವೈಯಕ್ತಿಕ ಅಥವಾ ಕುಟುಂಬದ ಫ್ಲೋಟರ್ ಯೋಜನೆಯನ್ನು ಹೊಂದಿರುವುದು ನಿಮ್ಮ ಉದ್ಯೋಗದ ಸ್ಥಿತಿಯನ್ನು ಲೆಕ್ಕಿಸದೆ ನಿಮ್ಮೊಂದಿಗೆ ಇರುವ ಸಮಗ್ರ, ನಿರಂತರ ರಕ್ಷಣೆಯನ್ನು ಖಾತ್ರಿಪಡಿಸುತ್ತದೆ.
ಸರಿಯಾದ ಆರೋಗ್ಯ ವಿಮಾ ಪಾಲಿಸಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡುವುದು ಹೇಗೆ?
ಆರೋಗ್ಯ ವಿಮೆಯನ್ನು ಭದ್ರಪಡಿಸುವುದು ಈಗ ನೇರವಾದ ಪ್ರಕ್ರಿಯೆಯಾಗಿದೆ. ನೀವು ಆನ್ಲೈನ್ನಲ್ಲಿ ವಿವಿಧ ಪಾಲಿಸಿಗಳನ್ನು ಹೋಲಿಸಬಹುದು ಮತ್ತು ನಿಮ್ಮ ಕುಟುಂಬದ ಗಾತ್ರ, ನಿರ್ದಿಷ್ಟ ಆರೋಗ್ಯ ಅಗತ್ಯಗಳು ಮತ್ತು ಮಾಸಿಕ ಬಜೆಟ್ನ ಆಧಾರದ ಮೇಲೆ ಯೋಜನೆಯನ್ನು ಆಯ್ಕೆ ಮಾಡಬಹುದು.
ಯೋಜನೆಯನ್ನು ಆಯ್ಕೆ ಮಾಡುವಾಗ, ಈ ಕೆಳಗಿನವುಗಳನ್ನು ಪರಿಗಣಿಸಿಃ
ಹೆಚ್ಚುತ್ತಿರುವ ಆರೋಗ್ಯ ವೆಚ್ಚಗಳಿಗೆ ಕಾರಣವಾಗುವಂತೆ ಸಾಕಷ್ಟು ಮೊತ್ತದ ವಿಮೆ.
ಮೊದಲೇ ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ಪರಿಸ್ಥಿತಿಗಳಿಗಾಗಿ ಕಾಯುವ ಅವಧಿಗಳು.
ನಗದು ರಹಿತ ಚಿಕಿತ್ಸೆಗಾಗಿ ನೆಟ್ವರ್ಕ್ ಆಸ್ಪತ್ರೆಗಳ ಪಟ್ಟಿ.
ಪೂರೈಕೆದಾರರ ಕ್ಲೈಮ್ ಸೆಟಲ್ಮೆಂಟ್ ಅನುಪಾತ.
ಹೆರಿಗೆ ಅಥವಾ ಗಂಭೀರ ಅನಾರೋಗ್ಯದ ರಕ್ಷಣೆಯಂತಹ ಉಪಯುಕ್ತ ಪೂರಕಗಳು.
ಹೋಲಿಕೆಃ ಪರಿಣಾಮಗಳು ಮತ್ತು ಪ್ರಯೋಜನಗಳು
ಆರೋಗ್ಯ ವಿಮೆ ಇಲ್ಲದ ಪರಿಣಾಮಗಳು | ಆರೋಗ್ಯ ವಿಮೆಯ ಪ್ರಯೋಜನಗಳು |
ಸಂಪೂರ್ಣ ವೈದ್ಯಕೀಯ ಬಿಲ್ಗಳನ್ನು ನೀವೇ ಪಾವತಿಸಿ. | ವಿಮಾದಾರರು ಆಸ್ಪತ್ರೆಗೆ ದಾಖಲಾಗುವ ವೆಚ್ಚವನ್ನು ಭರಿಸುತ್ತಾರೆ. |
ಉಳಿತಾಯ ಮತ್ತು ಆಸ್ತಿಯನ್ನು ಕಳೆದುಕೊಳ್ಳುವ ಅಪಾಯ | ನಿಮ್ಮ ಉಳಿತಾಯ ಮತ್ತು ಪರಂಪರೆಯನ್ನು ಸುರಕ್ಷಿತವಾಗಿರಿಸುತ್ತದೆ. |
ಸಾಲ ಮತ್ತು ಸಾಲದ ಸಾಧ್ಯತೆ | ಹಣದ ಚಿಂತೆ ಮತ್ತು ಸಾಲಗಳನ್ನು ತಪ್ಪಿಸಿ |
ವಿಳಂಬವಾದ ಅಥವಾ ಕಳಪೆ ಆರೋಗ್ಯ ರಕ್ಷಣೆ | ಉನ್ನತ ಮಟ್ಟದ ಆರೈಕೆ ಮತ್ತು ನಗದು ರಹಿತ ವಾಸ್ತವ್ಯದ ಸೌಲಭ್ಯ |
ಯಾವುದೇ ತೆರಿಗೆ ಪ್ರಯೋಜನಗಳಿಲ್ಲ | ಸೆಕ್ಷನ್ 80ಡಿ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಉಳಿತಾಯ |
ಹೆಚ್ಚಿದ ಮಾನಸಿಕ ಆತಂಕ | ಇಡೀ ಕುಟುಂಬಕ್ಕೆ ಮನಃಶಾಂತಿ. |
ತೀರ್ಮಾನ
ಭಾರತದಲ್ಲಿ ಆರೋಗ್ಯ ವಿಮೆಯಿಲ್ಲದೆ ಉಳಿಯಲು ಆಯ್ಕೆ ಮಾಡುವುದು ನಿಮ್ಮ ಕುಟುಂಬಕ್ಕೆ ಗಮನಾರ್ಹವಾದ ಆರ್ಥಿಕ ಪರಿಣಾಮಗಳಿಗೆ ಕಾರಣವಾಗಬಹುದು. ಪಾಲಿಸಿಯನ್ನು ಹೊಂದುವುದು ವೈಯಕ್ತಿಕ ಆಯ್ಕೆಯಾಗಿದ್ದರೂ, ಖಾಸಗಿ ವೈದ್ಯಕೀಯ ಆರೈಕೆಯ ಹೆಚ್ಚಿನ ವೆಚ್ಚ ಎಂದರೆ ಅನಿರೀಕ್ಷಿತ ಆರೋಗ್ಯ ಸಮಸ್ಯೆಯು ತ್ವರಿತವಾಗಿ ಆರ್ಥಿಕ ಅಸ್ಥಿರತೆಗೆ ಕಾರಣವಾಗಬಹುದು. ಒಂದು ಸಮಗ್ರ ಯೋಜನೆಯು ಪ್ರಮುಖ ಸುರಕ್ಷತಾ ಜಾಲವಾಗಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ, ಆಸ್ಪತ್ರೆಯ ಬಿಲ್ಗಳನ್ನು ಒಳಗೊಂಡಿರುತ್ತದೆ ಮತ್ತು ತೆರಿಗೆ ಪ್ರಯೋಜನಗಳನ್ನು ನೀಡುತ್ತದೆ, ಇದರಿಂದಾಗಿ ನೀವು ವೆಚ್ಚಗಳ ಬದಲಿಗೆ ಚೇತರಿಕೆಯ ಮೇಲೆ ಗಮನಹರಿಸಬಹುದು. ಬಿಕ್ಕಟ್ಟಿನ ಸಮಯದಲ್ಲಿ ದೊಡ್ಡ ಬಿಲ್ ಅನ್ನು ಎದುರಿಸುವುದಕ್ಕಿಂತ ಈಗ ನಿಯಮಿತ ಪ್ರೀಮಿಯಂ ಪಾವತಿಸುವುದು ಹೆಚ್ಚು ಪ್ರಾಯೋಗಿಕವಾಗಿದೆ. ಯೋಜನೆಯನ್ನು ಮೊದಲೇ ಆಯ್ಕೆ ಮಾಡುವುದರಿಂದ ನಿಮ್ಮ ಕುಟುಂಬವು ಯಾವುದೇ ಆರ್ಥಿಕ ವಿಳಂಬವಿಲ್ಲದೆ ಯಾವಾಗಲೂ ಉತ್ತಮ ವೈದ್ಯಕೀಯ ಬೆಂಬಲವನ್ನು ಪಡೆಯುವುದನ್ನು ಖಚಿತಪಡಿಸುತ್ತದೆ.
ಪದೇ ಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು
ಪ್ರಶ್ನೆ 1: ಭಾರತದಲ್ಲಿ ಆರೋಗ್ಯ ವಿಮೆ ಕಡ್ಡಾಯವಾಗಿದೆಯೇ?
ಭಾರತದಲ್ಲಿ ಆರೋಗ್ಯ ವಿಮೆಯು ಕಾನೂನುಬದ್ಧ ಅವಶ್ಯಕತೆಯಲ್ಲ, ಮತ್ತು ಪಾಲಿಸಿಯನ್ನು ಹೊಂದಿರದಿದ್ದಕ್ಕಾಗಿ ಯಾವುದೇ ದಂಡಗಳಿಲ್ಲ. ಆದಾಗ್ಯೂ, ಖಾಸಗಿ ವೈದ್ಯಕೀಯ ಚಿಕಿತ್ಸೆಗೆ ಸಂಬಂಧಿಸಿದ ಗಣನೀಯ ವೆಚ್ಚಗಳನ್ನು ಕಡಿಮೆ ಮಾಡಲು ಸಮಗ್ರ ವ್ಯಾಪ್ತಿಯನ್ನು ಕಾಪಾಡಿಕೊಳ್ಳಲು ಬಲವಾಗಿ ಸಲಹೆ ನೀಡಲಾಗುತ್ತದೆ.
ಪ್ರಶ್ನೆ 2: ನಾನು ವಿಮೆಯಿಲ್ಲದೆ ವೈದ್ಯಕೀಯ ತುರ್ತು ಪರಿಸ್ಥಿತಿಯನ್ನು ಎದುರಿಸಿದರೆ ಏನಾಗುತ್ತದೆ?
ಎಲ್ಲವನ್ನೂ ನೀವೇ ಪಾವತಿಸಲು ನೀವು ಹಣವನ್ನು ಹುಡುಕಬೇಕಾಗುತ್ತದೆ. ಇದು ಆಗಾಗ್ಗೆ ನಿಮ್ಮ ಉಳಿತಾಯವನ್ನು ಕುಗ್ಗಿಸಲು ಅಥವಾ ಮರುಪಾವತಿ ಮಾಡಲು ಕಷ್ಟವಾಗುವ ಸಾಲಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳಲು ಕಾರಣವಾಗುತ್ತದೆ.
ಪ್ರಶ್ನೆ 3: ನನ್ನ ಉದ್ಯೋಗದಾತರಿಂದ ಗುಂಪು ಆರೋಗ್ಯ ವಿಮೆ ಸಾಕಾಗುತ್ತದೆಯೇ?
ಸಾಮಾನ್ಯವಾಗಿ, ಈ ಯೋಜನೆಗಳು ಸಾಮಾನ್ಯವಾಗಿ ಮೂಲಭೂತವಾಗಿರುತ್ತವೆ ಮತ್ತು ಗಂಭೀರ ಅನಾರೋಗ್ಯದ ಸಂಪೂರ್ಣ ವೆಚ್ಚವನ್ನು ಭರಿಸದಿರಬಹುದು. ನಿಮ್ಮ ಸ್ವಂತ ವೈಯಕ್ತಿಕ ಯೋಜನೆಯನ್ನು ಹೊಂದಿರುವುದು ಸುರಕ್ಷಿತವಾಗಿದೆ.
ಪ್ರಶ್ನೆ 4: ಆರೋಗ್ಯ ವಿಮೆಯಿಂದ ನಾನು ಯಾವ ತೆರಿಗೆ ಪ್ರಯೋಜನಗಳನ್ನು ಪಡೆಯುತ್ತೇನೆ?
ಸೆಕ್ಷನ್ 80ಡಿ ಅಡಿಯಲ್ಲಿ, ನೀವು ಕಂತುಗಳ ಮೇಲೆ ಖರ್ಚು ಮಾಡುವ ಹಣವನ್ನು ನಿಮ್ಮ ತೆರಿಗೆ ವಿಧಿಸಬಹುದಾದ ಆದಾಯವನ್ನು ಕಡಿಮೆ ಮಾಡಲು ಬಳಸಬಹುದು, ಇದು ಪ್ರತಿ ವರ್ಷ ಉತ್ತಮ ಪ್ರಮಾಣದ ಹಣವನ್ನು ಉಳಿಸಲು ನಿಮಗೆ ಸಹಾಯ ಮಾಡುತ್ತದೆ.
ಪ್ರಶ್ನೆ 5: ವಿಮೆಯು ಆರೋಗ್ಯ ರಕ್ಷಣೆಯ ಲಭ್ಯತೆಯನ್ನು ಹೇಗೆ ಸುಧಾರಿಸುತ್ತದೆ?
ಇದು ನಿಮಗೆ "ನಗದು ರಹಿತ" ಚಿಕಿತ್ಸೆಯನ್ನು ಪಡೆಯಲು ಅನುವು ಮಾಡಿಕೊಡುತ್ತದೆ, ಅಂದರೆ ವಿಮಾ ಕಂಪನಿಯು ನೇರವಾಗಿ ಆಸ್ಪತ್ರೆಗೆ ಪಾವತಿಸುತ್ತದೆ, ಆದ್ದರಿಂದ ವೈದ್ಯರು ಚಿಕಿತ್ಸೆಯನ್ನು ಪ್ರಾರಂಭಿಸುವ ಮೊದಲು ನೀವು ಜೇಬಿನಿಂದ ಪಾವತಿಸಬೇಕಾಗಿಲ್ಲ.
ಪ್ರಶ್ನೆ 6: ಯೋಜನೆಯನ್ನು ಖರೀದಿಸುವ ಮೊದಲು ನಾನು ಏನು ಪರಿಶೀಲಿಸಬೇಕು?
ಒಟ್ಟು ಕವರೇಜ್ ಮೊತ್ತ, ಕೆಲವು ಕಾಯಿಲೆಗಳ ವ್ಯಾಪ್ತಿಗೆ ನೀವು ಎಷ್ಟು ಸಮಯ ಕಾಯಬೇಕು ಮತ್ತು ನಿಮ್ಮ ಹತ್ತಿರದ ಯಾವ ಆಸ್ಪತ್ರೆಗಳು ನಗದು ರಹಿತ ಪಾವತಿಗಳನ್ನು ನೀಡುತ್ತವೆ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸಿ.
