
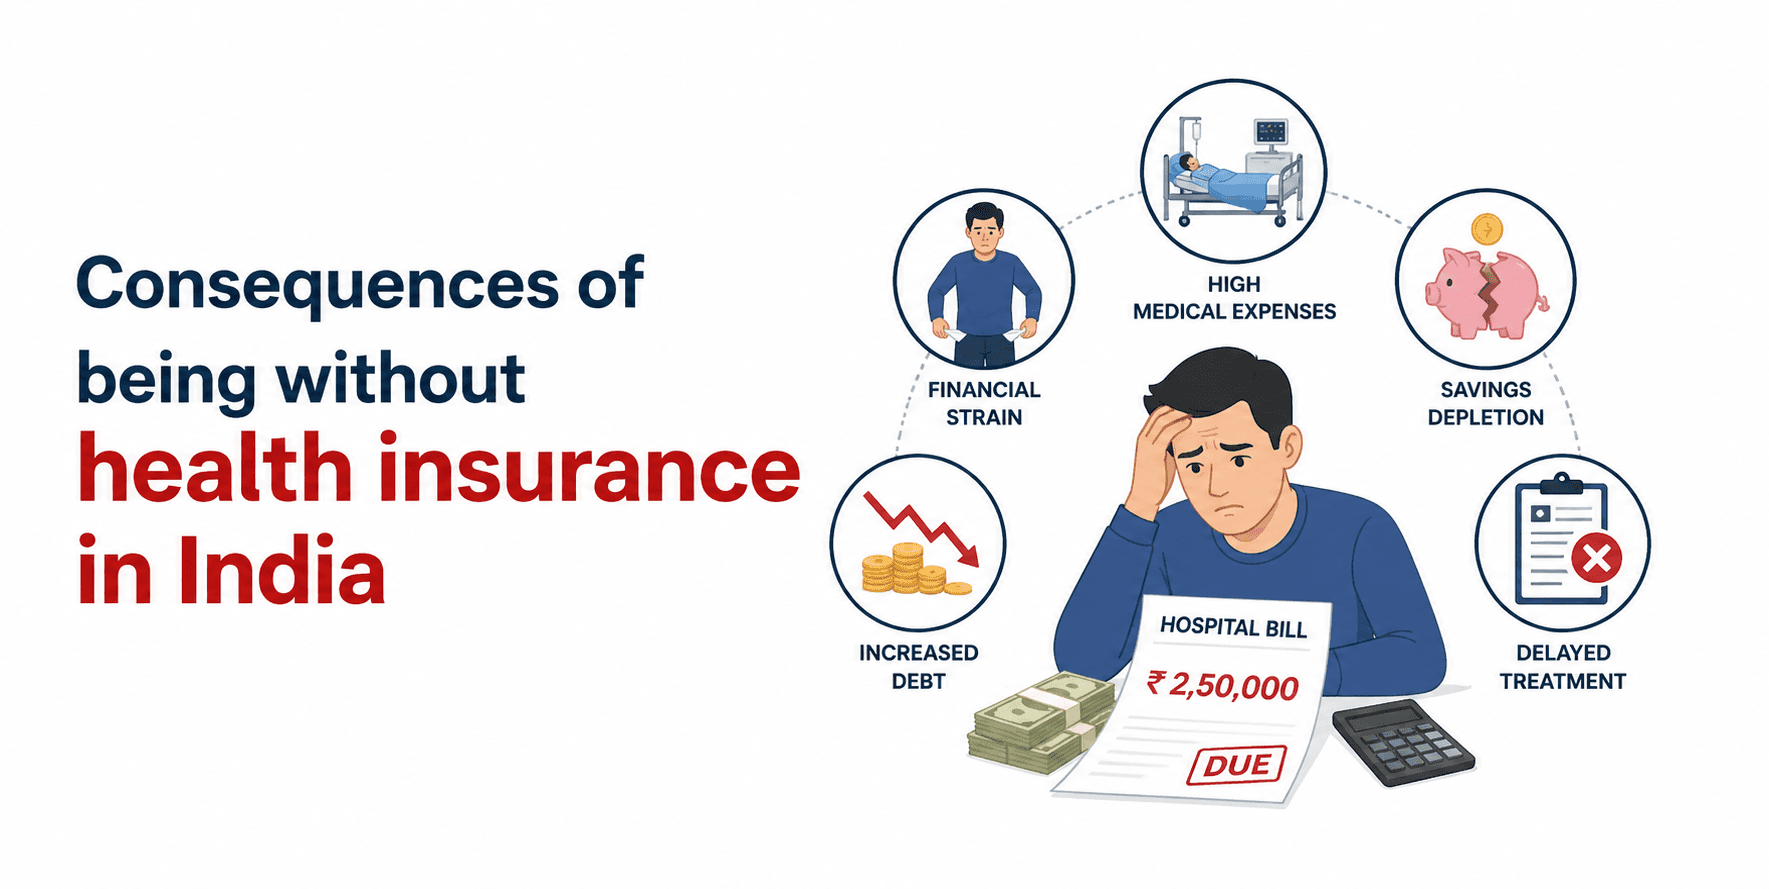
हालांकि भारत में स्वास्थ्य बीमा खरीदने की कोई कानूनी आवश्यकता नहीं है, लेकिन बिना बीमित रहने से आपको गंभीर वित्तीय और चिकित्सा जोखिमों का सामना करना पड़ता है। एक ऐसे देश में जहां स्वास्थ्य देखभाल की लागत तेजी से बढ़ रही है, और खर्च का एक बड़ा हिस्सा जेब से बाहर रहता है, एक एकल अस्पताल में रहना पर्याप्त बचत को मिटा सकता है या परिवारों को दीर्घकालिक ऋण में धकेल सकता है। कोई स्वास्थ्य बीमा नहीं होने का मतलब है कि आपको महंगी सर्जरी और उपचार का पूरा भार स्वयं वहन करना होगा, जिससे अक्सर आपके परिवार के लिए दीर्घकालिक ऋण और अत्यधिक तनाव पैदा हो जाता है। इन गंभीर जोखिमों को समझना यह सुनिश्चित करने की दिशा में एक महत्वपूर्ण कदम है कि अचानक चिकित्सा संकट आपकी दीर्घकालिक वित्तीय स्थिरता या गुणवत्ता की देखभाल करने की आपकी क्षमता से समझौता न करे जब यह सबसे अधिक मायने रखता है।
1. कोई कानूनी दंड नहीं लेकिन उच्च वित्तीय जोखिम
कुछ देशों के विपरीत, भारत में निजी स्वास्थ्य बीमा नहीं होने के लिए कोई राष्ट्रव्यापी कानूनी जुर्माना या जुर्माना नहीं है। हालाँकि, सुरक्षा के बिना, आपको सभी चिकित्सा बिलों का भुगतान स्वयं करना होगा, जो किसी बड़ी बीमारी या अस्पताल में भर्ती होने पर आर्थिक रूप से विनाशकारी हो सकता है।
2. उच्च और अप्रत्याशित चिकित्सा खर्च
दुर्घटनाओं या गंभीर बीमारियों जैसी चिकित्सा आपात स्थितियों के परिणामस्वरूप अक्सर बड़े पैमाने पर अस्पताल के बिल आते हैं, जो कभी-कभी लाखों या यहां तक कि करोड़ों रुपये तक पहुंच जाते हैं। यदि आपके पास कोई स्वास्थ्य बीमा नहीं है, तो आपको अपनी नकदी का उपयोग करके इन लागतों का भुगतान करना पड़ता है, जिससे आपके बैंक खातों में जल्दी से निकासी हो सकती है।
स्वास्थ्य बीमा योजनाएँ आम तौर पर कवर करते हैंः
अस्पताल में रहने की लागत, जिसमें कमरा किराया और आई. सी. यू. शुल्क शामिल हैं।
आमतौर पर 30 से 60 दिनों की अवधि के लिए, प्रवेश से पहले और छुट्टी के बाद दोनों चिकित्सा खर्च किए जाते हैं।
उन्नत उपचार या शल्य चिकित्सा जिन्हें पूरे 24 घंटे अस्पताल में रहने की आवश्यकता नहीं होती है।
एम्बुलेंस के माध्यम से अस्पताल में आपातकालीन परिवहन के लिए शुल्क।
यदि रोगी को स्थानांतरित नहीं किया जा सकता है या अस्पताल के बिस्तर उपलब्ध नहीं हैं तो घर पर चिकित्सा देखभाल प्रदान की जाती है।
दाता से अंगों की शल्य चिकित्सा कटाई से संबंधित लागत।
विशिष्ट योजना के आधार पर गर्भावस्था, प्रसव और शिशु देखभाल के लिए खर्च।
आधिकारिक नियमों के अनुरूप मनोरोग या मानसिक स्वास्थ्य स्थितियों के लिए पेशेवर उपचार।
3. कर्ज में डूबने का खतरा
यदि आपके पास चिकित्सा बीमा नहीं है, तो आपको दोस्तों से पैसे उधार लेने या अस्पताल के शुल्क को पूरा करने के लिए उच्च ब्याज वाले ऋण लेने के लिए मजबूर होना पड़ सकता है। इससे ऋण का एक चक्र बनता है जो आपके परिवार की वित्तीय शांति को बर्बाद कर सकता है और रोजमर्रा की जरूरतों का भुगतान करना मुश्किल हो सकता है।
4. बचत और परिसंपत्तियों का नुकसान
एक स्वास्थ्य संकट वर्षों की कड़ी मेहनत को निगल सकता है, सेवानिवृत्ति निधि को खाली कर सकता है या आपको अपनी कार या घर बेचने के लिए मजबूर कर सकता है। एक अच्छी स्वास्थ्य नीति आपकी संपत्ति को सुरक्षित रखती है, इसलिए आपको ठीक होने के लिए अपनी संपत्ति को बेचने की आवश्यकता नहीं है।
5. गुणवत्तापूर्ण स्वास्थ्य सेवा तक सीमित पहुंच
पॉलिसी के बिना, आप किसी अच्छे अस्पताल में जाने या उपचार में देरी करने में संकोच कर सकते हैं क्योंकि आप कीमत के बारे में चिंतित हैं। इससे स्वास्थ्य समस्या बहुत खराब हो सकती है। बीमा होने से आपको सबसे अच्छे डॉक्टर चुनने और बिल की चिंता किए बिना तुरंत इलाज कराने की स्वतंत्रता मिलती है।
6. मानसिक तनाव और चिंता में वृद्धि
एक बड़ी सर्जरी के लिए भुगतान कैसे किया जाए, इस डर से पूरे परिवार के लिए बहुत चिंता का कारण बनता है। पॉलिसी रखने से यह तनाव दूर हो जाता है, जिससे आप अपने खाते में कितना पैसा बचा है, यह गिनने के बजाय बेहतर होने पर ध्यान केंद्रित कर सकते हैं।
7. कर लाभों से वंचित रहना।
आयकर अधिनियम की धारा 80डी के तहत, आप अपने लिए, अपने जीवनसाथी, बच्चों और माता-पिता के लिए स्वास्थ्य बीमा के लिए भुगतान किए गए प्रीमियम पर कटौती का दावा कर सकते हैं, जो निर्दिष्ट सीमाओं के अधीन है। सटीक कटौती सीमा उम्र पर निर्भर करती है और क्या बीमित व्यक्ति एक वरिष्ठ नागरिक है, और पुरानी और नई कर व्यवस्थाओं के बीच भिन्न हो सकती है।
आम कारणों से लोग स्वास्थ्य बीमा से बचते हैं
कई लोग निम्नलिखित कारणों से कवर खरीदने में लापरवाही करते हैंः
यह विश्वास कि बीमा युवाओं या स्वस्थ लोगों के लिए अनावश्यक है।
लाभों और विशिष्ट कवरेज के बारे में स्पष्टता की कमी।
यह धारणा कि प्रीमियम बहुत महंगे हैं।
पूरी तरह से नियोक्ता द्वारा प्रदान किए गए समूह बीमा पर भरोसा करना, जो अक्सर अपर्याप्त होता है।
इन मिथकों को देखना और यह पहचानना आवश्यक है कि आयु की परवाह किए बिना बीमा सभी के लिए एक मूलभूत निवेश है।
समूह स्वास्थ्य बीमा अक्सर पर्याप्त क्यों नहीं होता है?
नियोक्ता द्वारा प्रदान किया गया कवर एक अच्छा लाभ है, लेकिन यह अक्सर कम सीमाओं के साथ आता है जो आपको बड़ी सर्जरी या दीर्घकालिक बीमारियों से नहीं बचा सकता है। पूरी तरह से एक समूह योजना पर भरोसा करने के सबसे बड़े जोखिमों में से एक यह है कि कवरेज आमतौर पर आपकी नौकरी छोड़ने या सेवानिवृत्त होने के साथ ही समाप्त हो जाता है। यह आपको कैरियर संक्रमण के दौरान या आपके बाद के वर्षों में असुरक्षित बना देता है जब आपको चिकित्सा सहायता की सबसे अधिक आवश्यकता होती है।
इसके अलावा, समूह योजनाएँ "एक आकार सभी के लिए उपयुक्त" हैं और हो सकता है कि व्यक्तिगत योजना के रूप में गंभीर बीमारी या प्रसूति जैसी विशिष्ट आवश्यकताओं को शामिल न करें। एक व्यक्तिगत या पारिवारिक फ्लोटर योजना रखने से यह सुनिश्चित होता है कि आपके पास व्यापक, निरंतर सुरक्षा हो जो आपके रोजगार की स्थिति की परवाह किए बिना आपके साथ बनी रहे।
सही स्वास्थ्य बीमा पॉलिसी कैसे चुनें?
स्वास्थ्य बीमा सुनिश्चित करना अब एक सीधी प्रक्रिया है। आप ऑनलाइन विभिन्न पॉलिसियों की तुलना कर सकते हैं और अपने परिवार के आकार, विशिष्ट स्वास्थ्य आवश्यकताओं और मासिक बजट के आधार पर एक योजना का चयन कर सकते हैं।
किसी योजना का चयन करते समय, इन बातों पर विचार करें -
स्वास्थ्य देखभाल की बढ़ती लागत के लिए पर्याप्त बीमा राशि।
पहले से मौजूद स्थितियों के लिए प्रतीक्षा अवधि।
कैशलेस उपचार के लिए नेटवर्क अस्पतालों की सूची।
प्रदाता का दावा निपटान अनुपात।
प्रसूति या गंभीर बीमारी कवर जैसे उपयोगी अतिरिक्त।
तुलनाः परिणाम बनाम लाभ
स्वास्थ्य बीमा के बिना परिणाम | स्वास्थ्य बीमा के लाभ |
पूरे चिकित्सा बिलों का भुगतान स्वयं करें। | बीमाकर्ता अस्पताल में भर्ती होने की लागत को पूरा करता है |
बचत और संपत्ति के नुकसान का खतरा | आपकी बचत और विरासत को सुरक्षित रखता है |
ऋण और ऋण की संभावना | पैसों की चिंताओं और ऋणों से बचें। |
देरी से या खराब स्वास्थ्य सेवा | शीर्ष देखभाल और कैशलेस ठहराव तक पहुंच |
कोई कर लाभ नहीं | धारा 80डी के तहत कर बचत |
मानसिक चिंता बढ़ जाती है। | पूरे परिवार के लिए मन की शांति। |
निष्कर्ष
भारत में स्वास्थ्य बीमा के बिना रहने का विकल्प चुनने से आपके परिवार के लिए महत्वपूर्ण वित्तीय परिणाम हो सकते हैं। जबकि पॉलिसी लेना एक व्यक्तिगत पसंद है, निजी चिकित्सा देखभाल की उच्च लागत का मतलब है कि एक अप्रत्याशित स्वास्थ्य समस्या जल्दी से वित्तीय अस्थिरता का कारण बन सकती है। एक व्यापक योजना एक महत्वपूर्ण सुरक्षा जाल के रूप में काम करती है, जिसमें अस्पताल के बिलों को शामिल किया जाता है और कर लाभ की पेशकश की जाती है ताकि आप लागतों के बजाय वसूली पर ध्यान केंद्रित कर सकें। संकट के दौरान बड़े बिल का सामना करने की तुलना में अब नियमित प्रीमियम का भुगतान करना बहुत अधिक व्यावहारिक है। जल्दी योजना का चयन करना सुनिश्चित करता है कि आपके परिवार को हमेशा बिना किसी वित्तीय देरी के सर्वोत्तम चिकित्सा सहायता तक पहुंच हो।
अक्सर पूछे जाने वाले प्रश्न
प्रश्न 1: क्या भारत में स्वास्थ्य बीमा अनिवार्य है?
भारत में स्वास्थ्य बीमा एक कानूनी आवश्यकता नहीं है, और पॉलिसी नहीं रखने के लिए कोई जुर्माना नहीं है। हालाँकि, निजी चिकित्सा उपचार से जुड़ी पर्याप्त लागत को कम करने के लिए व्यापक कवरेज बनाए रखने की पुरजोर सलाह दी जाती है।
प्रश्न 2: अगर मुझे बिना किसी बीमा के चिकित्सा आपात स्थिति का सामना करना पड़े तो क्या होगा?
आपको हर चीज का भुगतान करने के लिए खुद पैसा खोजना होगा। इससे अक्सर आपकी बचत कम हो जाती है या ऐसे ऋण लिए जाते हैं जिन्हें चुकाना मुश्किल होता है।
प्रश्न 3: क्या मेरे नियोक्ता से सामूहिक स्वास्थ्य बीमा पर्याप्त हो सकता है?
आम तौर पर, ये योजनाएं अक्सर बुनियादी होती हैं और हो सकता है कि किसी गंभीर बीमारी की पूरी लागत को पूरा न करें। अपनी खुद की व्यक्तिगत योजना का होना भी सुरक्षित है।
प्रश्न 4: स्वास्थ्य बीमा से मुझे कौन से कर लाभ मिलते हैं?
धारा 80डी के तहत, आप प्रीमियम पर जो पैसा खर्च करते हैं, उसका उपयोग आपकी कर योग्य आय को कम करने के लिए किया जा सकता है, जिससे आपको हर साल अच्छी राशि बचाने में मदद मिलती है।
प्रश्न 5: बीमा स्वास्थ्य सेवा तक पहुंच में कैसे सुधार करता है?
यह आपको "कैशलेस" उपचार प्राप्त करने देता है, जिसका अर्थ है कि बीमा कंपनी सीधे अस्पताल को भुगतान करती है, इसलिए डॉक्टर द्वारा उपचार शुरू करने से पहले आपको जेब से भुगतान नहीं करना पड़ता है।
प्रश्न 6: योजना खरीदने से पहले मुझे क्या देखना चाहिए?
कुल कवरेज राशि की जाँच करें, आपको कुछ बीमारियों के कवर होने के लिए कितने समय तक इंतजार करना होगा, और आपके आस-पास के कौन से अस्पताल कैशलेस भुगतान प्रदान करते हैं।
